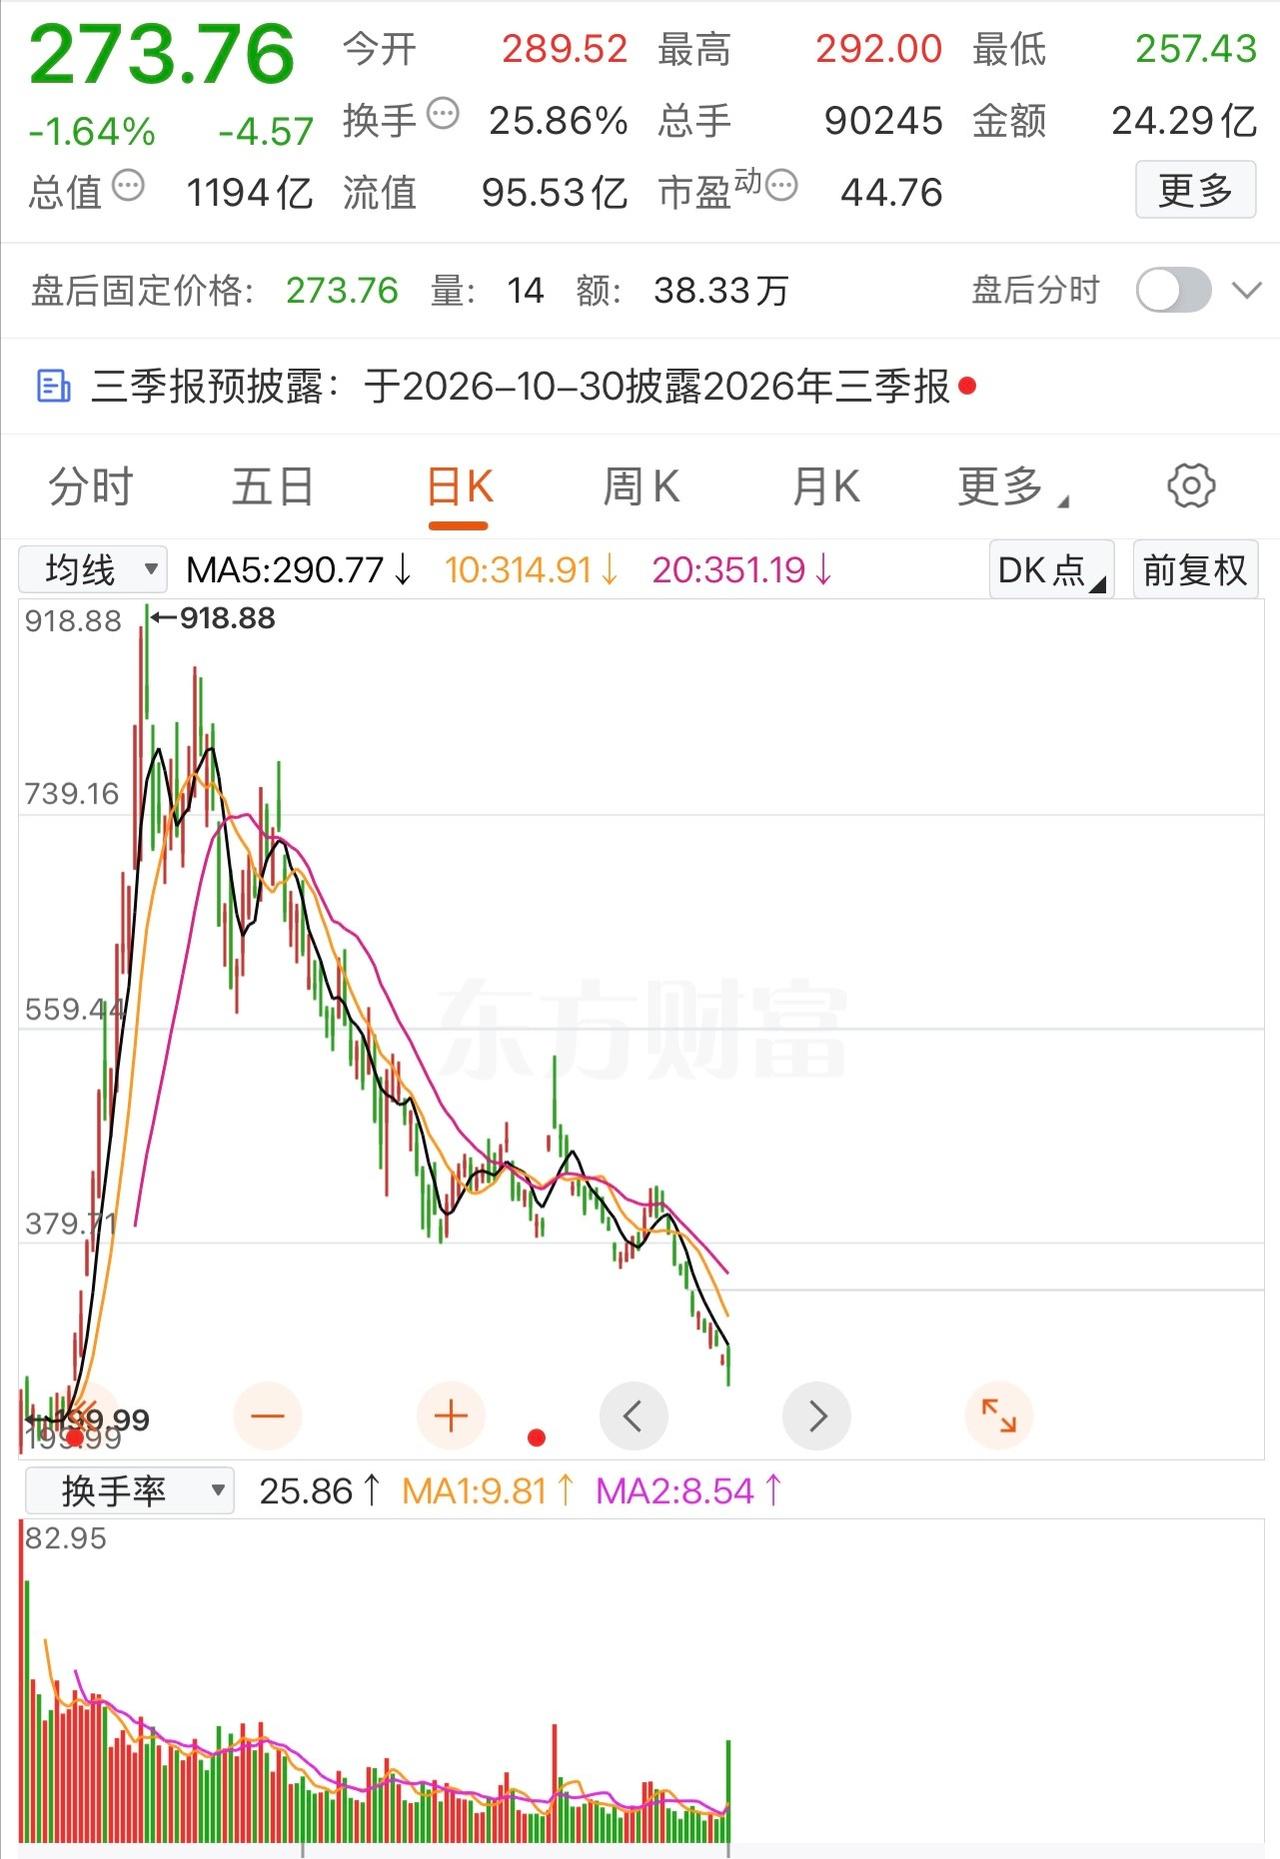
妖王也没落了?918元跌到273元,跌没71%!
曾经的大妖科技股,巅峰时期被资本一路推到900多元一股,没想到半年都不到,它便从900多元跌到273元谷底,无数的人被深套,损失惨重,就连300元买进也被套。
一只科技股从高位跌下来,最值得琢磨的并不是跌幅有多吓人,而是当初市场凭什么愿意给它那么高的价格,又是什么让资金开始重新给它定价。
这只股票是大普微。把时间拨回2026年4月16日,它刚登上创业板,发行价46.08元,当天股价就上涨430.71%。到了5月18日,收盘价已经来到816元,总市值达到3560亿元。
一个月前还在讨论新股值多少钱,一个月后,市场已经在用几千亿元的价格,给它的未来投票。
这场热闹有产业背景。大普微做的是数据中心使用的企业级固态硬盘。用大白话讲,人工智能不仅需要芯片负责计算,也需要存储设备把大量数据存下来、快速送过去,不能让计算设备干等着。
它的吸引力还在于自研能力。主控芯片像调度员,固件算法像调度规则,再加上硬盘产品,决定数据存取能否又快又稳。大普微具备这些环节的研发能力,搭载自研主控的产品已经批量出货。
人工智能扩张、国产替代、自研技术,几条逻辑叠在一起,确实容易让人看好。但看好企业的方向,与愿意付出多高的价钱,是两道题。
股价从46元冲到900多元,市场支付的已经远远不只是眼前的生意,还包含对未来订单、利润和市场份额的期待。问题是,期待可以在几个交易日里迅速抬高,工厂交货、客户验收、利润到账,却得一步一步来。
5月18日晚,公司宣布停牌核查,股票从次日开市起停牌。当时公司生产经营正常,主营业务没有重大变化,同时提醒,人工智能带来的存储需求,会受到商业化节奏、云计算投入和下游景气变化的影响。
这意味着,企业站在热门行业里,也不能保证需求永远直线上升,更不能保证股价一路向上。
真正值得琢磨的转折,在后面的成绩单里。
2026年上半年,大普微营收47.22亿元,同比增长531.17%;归属于上市公司股东的净利润13.34亿元,而上年同期还亏损3.54亿元。研发费用达到1.78亿元,同比增长34.15%。
这已经是相当明显的经营改善。可到了8月26日,股价收在391元,与此前918.88元的高点相比,已经相去甚远。
为什么赚了钱,股价还会跌?
可以这样理解:一家店原来不赚钱,后来生意火了,半年赚出一笔可观利润。可如果有人早已按它未来连续多年高速扩张的规模出价,那么眼前赚钱,只能证明生意在改善,不能自动证明此前出的高价合理。
股票交易的,是接下来能赚多少,以及这些利润值得花多少钱买。同样的业绩,有人觉得惊喜,有人觉得还不够支撑原来的价格。判断的差别,就藏在当初付出了多少期待。
8月又出现了一件大事。大普微与客户签订企业级固态硬盘销售订单,含税金额5.15亿美元,折合人民币约34.91亿元,交付期限为订单生效后18周内。
这个金额相当于公司2025年全年主营业务收入的152.70%,分量不轻。但合同金额是销售额,里面有原材料、制造等成本,不能整笔当成利润,更不能当成已经到账的现金。
接下来还要看能否按时交货,最终确认多少收入,留下多少利润。公司也面临半导体行业原材料供应紧张、成本上涨的挑战。
所以,对重新定价更合理的理解,是市场在重新掂量:未来的增长有多快,能持续多久,兑现过程中还有多少变数。把下跌简单归结为企业不行了,解释不了业绩增长;把所有下跌都说成洗盘,同样解释不了高价背后的风险。
还有一个绕不开的变化,是股票供应。
10月16日,大普微约838.10万股首发网下配售限售股上市流通,占总股本1.92%。这批股票获得流通资格,意味着潜在可卖的股份增加了。
解禁并不等于持有人全部卖出,也不能直接认定它造成了整段下跌。但对买方来说,需要考虑的事情多了一项:接下来若有更多卖单,愿意接手的钱够不够。
回到300元买入也被套这件事,最容易让人吃亏的念头,是把过去的最高价当成今天的价值证明。
900多元跌到300元,只能说明价格降了,不能单凭这一点认定便宜。倘若高点本来就包含过多乐观想象,后来的买家仍可能为尚未兑现的增长付出高价。
大普微这段行情的教训,在于企业发展和投资回报之间,还隔着一道买入价格。技术进步、订单增加、利润改善,都值得认真看;但任何一项进步,都无法替投资者保证买入价格合算。
一家企业可以继续成长,一笔追高的投资也可能长期承压。真正需要盯住的,是生意兑现到了哪一步,自己付出的价格,又把未来提前算进去了多少。