Rich出现,更新专栏
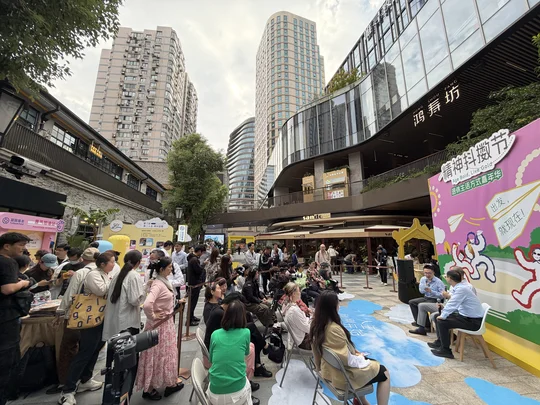
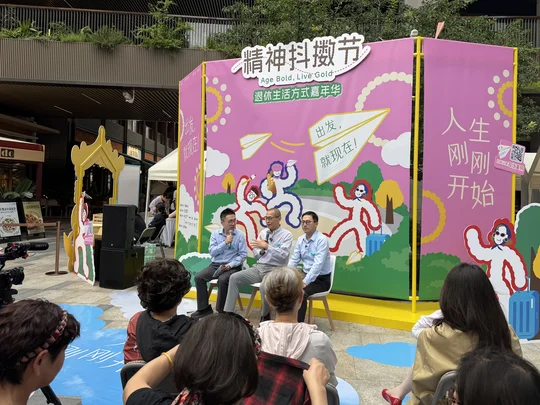
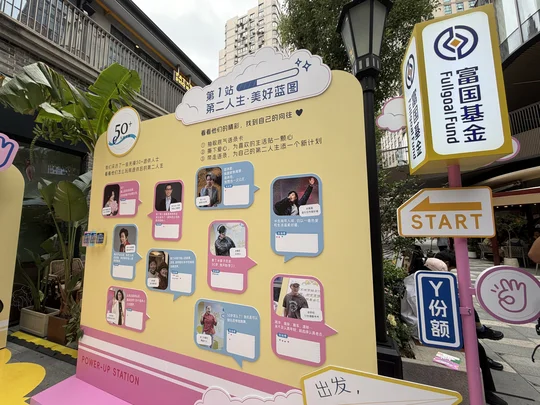
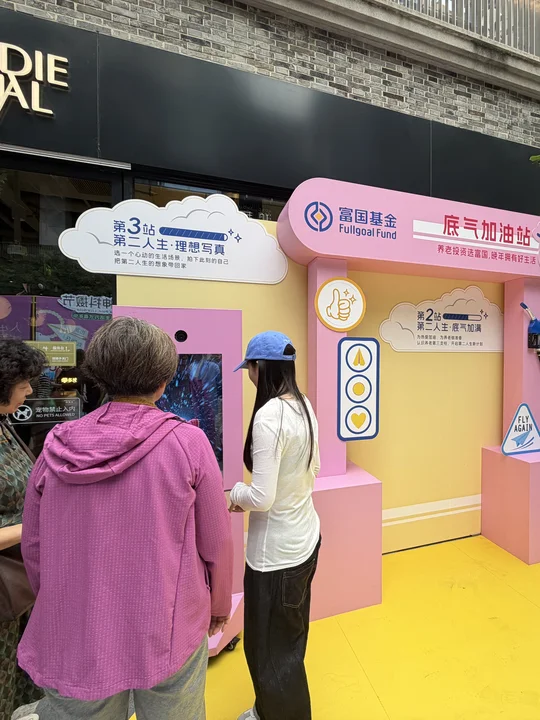
这两天大家都懂,头痛。在鸿寿坊散心,赶上他们「精神抖擞节」嘉年华。逛了一圈,遇到富国基金在做个人养老金投教,还有基金经理现场交流,蛮有意思
经过这一轮,不少资产接近腰斩。以前大家总聊存够一笔钱,再靠投资退休、实现财务自由。但真到了退休那天,还扛得住这样的波动安心度日吗
1️⃣ 退休不能只看最终投资收益率
长期看,靠投资拿到满意回报大概率可以。问题在于,收益需要时间,巨大波动却随时会来
真要安心退休,要同时解决三件事:
1)增长 2)现金流 3)抗波动
2️⃣ 关于退休的“三条腿”
我国现在的养老体系还算系统,说白了就是让退休后的收入别光靠自己存钱
第一条腿是基本养老金;第二条是企业年金、职业年金,要看单位有没有;第三条是自己准备的个人储蓄养老和商业养老
个人养老金,就在第三条里。这个刚出,很多人还不熟,简单说,就是每年单独留一笔钱给以后退休用,同时还能享受税收优惠
它最大三个特点
1)省税:每年最多存1.2万元,可以税前扣除,未来领取时按3%缴税。个人上缴税率20%,存满当年大约少交2400元
2)流动性低:这笔钱得留到退休以后才能提。换个角度,相当于强制储蓄
3)买什么:基本都能买,可以买存款、国债、理财、基金、保险。我个人更偏向保险类。如果其他资产已经在追求增长,这部分就得稳健
至于划不划算,主要看现在交税的档位:
1)10%档以上,省税效果就比较明显
2)还在3%这档,单纯为了省税,必要性就没那么高
3️⃣ 资产配置是退休唯一免费的午餐
知道退休的钱从哪里来,还要解决这些钱怎么放
我一直提倡把钱按比例、放在股票、债券、现金等不同资产里,再定期在大类里面去做再平衡。涨多了减一点,跌多了补一点,省得天天猜来猜去、提心吊胆
尤其年龄越大,整体波动越要往下降了
“100-年龄”可以作为权益仓位的粗略参考:30岁约70%,60岁约40%,其余放债券和现金、黄金
提前留出2年的生活费,防止恐慌时卖出
趁市场波动,反而适合静下来想想
行情动荡时,真正的退休安全感,从何而来
#富国基金 #养老投资选富国 #精神抖擞节 #基金行业话养老
基金有风险,投资需谨慎,个人分享,不构成投资建议,服务来源为富国基金管理有限公司,可登入官方网站查询:https://www.fullgoal.com.cn/