印度三家车企要来中国设立基地来了?
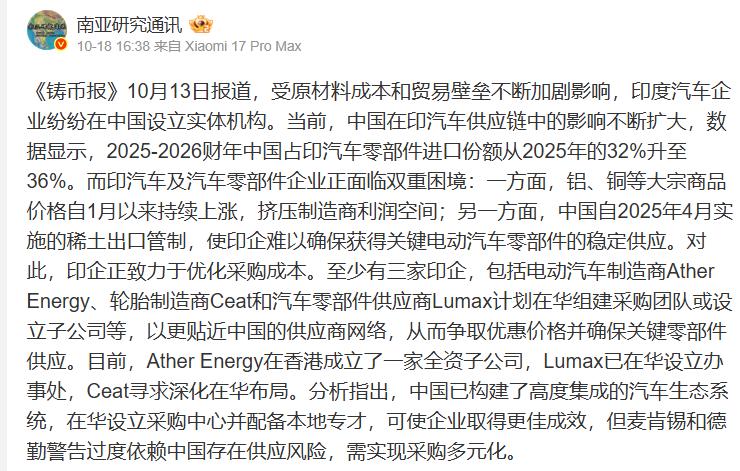
报道里面提到三家印度企业,分别是做电动两轮车的AtherEnergy,轮胎厂商Ceat,还有主营汽车车灯零部件的LumaxAutoTechnologies。
这几家企业正在规划组建专门采购团队,考虑在中国落地实体办公点,很多人第一眼看到消息,第一反应就是他们要来国内建厂生产汽车配件。
但是我看这件事,不会直接默认他们落地就是建生产车间,海外企业来华设立实体据点,存在两种完全不一样的落地方式。
一种是投入资金建设生产线,采购设备,长期扎根国内做制造,还有一种更轻的模式,只租一间办公室,搭建采购团队,把国内采购到的零部件集中打包之后再运回印度,本质只做配件包装中转,几乎没有实际生产投入。
那为什么印度的企业,现在想着到中国设立据点?核心绕不开供应链和原材料成本,国内汽车零部件产业链配套完整。
从基础原料到细分小件,几乎都能就近找到供应商,采购沟通和物流都更省事,原料采购价格在全球范围内也很有竞争力。
也正是因为国内产业链足够成熟,同行厂家数量多,行业内卷一直存在,很多厂子为了拿到订单,愿意压缩利润,甚至放宽交易条件,这个情况对于远道而来采购的海外客户是利好,但同时也给投机者留出钻空子的机会。
这里最需要我们国内制造业从业者警惕的一点,就是用人带来的风险,他们在国内设立机构,招聘的采购和对接人员大多是咱们本地人。
咱们做生意有个很自然的习惯,对接人是同胞,防备心会不自觉降下来,有些投机的海外公司就抓住这个心理,让国内雇员出面谈合作签合同。
一旦后续出现资金问题,对方会把所有责任推到这名国内员工身上,员工只是打工,没有能力偿还大额货款,海外实际控制人远在印度,跨国追讨欠款的流程繁琐,花费的时间和金钱成本很高,最后很大概率变成坏账。
不少人会联想到境外人员来华居住相关的事项,我的看法是不用简单一刀切限制,但是企业在合作前期做背景调查的时候,要把整体团队的人员情况纳入核查范围,重点看企业主体的股权和实际控制人是谁。
不要只看表面上国内的负责人,不管对外宣传的业务规划多宏大,口头承诺的订单规模多大,底层的主体核查一步都不能省。
聊到货款结算,很多外贸同行这些年和印度客户打交道,心里都有自己的感受,不同企业信用差别很大,有长期稳定守约的正规厂商,也有习惯性拖延款项的客户。
所以我不会直接说所有印度客户都不能合作,但是一定要守住交易的底线,我的实操想法是分层设置结算方案,不是单一死板的全款预付。
初次合作,互相没有任何交易记录,最好坚持全款到账之后再安排发货,如果后续持续合作,多次订单都能按时结清款项,可以根据合作情况调整预付款比例,但是绝对不能直接做无预付款的赊销。
还有一点我想提醒同行,不要为了抢订单,单独给海外背景客户特殊的宽松优惠,现在制造业生意不好做,订单竞争激烈,很容易出现一家放账期。
别家跟着降低门槛的情况,优惠条件可以给到合理的价格让利,但是付款规则不能随意放宽。
往更深一层去看这件事,这三家企业选择来华就近采购,本身也反映印度本土汽车产业的现实矛盾,印度一直在推动本土汽车零部件自主生产。
想减少对外进口依赖,但是本土产业链并不完整,电动车电机,车灯光学组件,轮胎配套原料很多都没办法自给自足。
想要控制生产成本,拿到稳定零部件供应,就不得不靠近国内供应商资源,一边想降低依赖,一边又离不开成熟供应链,这种拉扯就是这件事背后的大背景。
数据显示,22025到2026财年,中国占印度汽车零部件进口的份额,已经从一年前的29%涨到了36%,印度本土制造的电动车里面,有87%因为进口零部件占比太高,拿不到政府的本地生产补贴。
再抠一抠时间线,你会发现这波操作不是心血来潮,铝、铜这些大宗商品,今年一月份开始一路涨,把印度厂家的利润压得喘不过气。
加上我们这边2025年4月对稀土出口加了管制,而稀土恰恰是电动车电机里永磁体离不开的原料,电池、电机、电控,印度电动车最核心的三大件,几乎都得看中国。
所以你看,Ather在中国香港设立了一家全资子公司,图的就是直接对接中国的稀土和电机供应链,绕开印度本地的中间商,Ceat是印度数一数二的轮胎大厂,一年出四千多万条轮胎,出口一百多个国家。
可轮胎里的炭黑、钢丝帘线、合成橡胶这些料,全球就数中国又便宜又全,它不来中国找谁去,Lumax是印度车灯的龙头,LED芯片、反光镜光学件这些高端货的核心,也是中国供应链最完整。