天天说股权变更,很多老板以为只是去工商局改个名字?
大白话科普一下:
张三把股份卖给王五,这叫股权转让(业务动作);
去工商局把执照上的张三改成王五,这叫股权变更(登记手续)。
很多老板只跑工商,不跑税务,以为变更完就万事大吉。结果金税四期一打通,工商数据直接推给税局:你股份都换了,怎么没交企业所得税?
记住:股权转让,税务优先级永远高于工商!先算税,再变更!
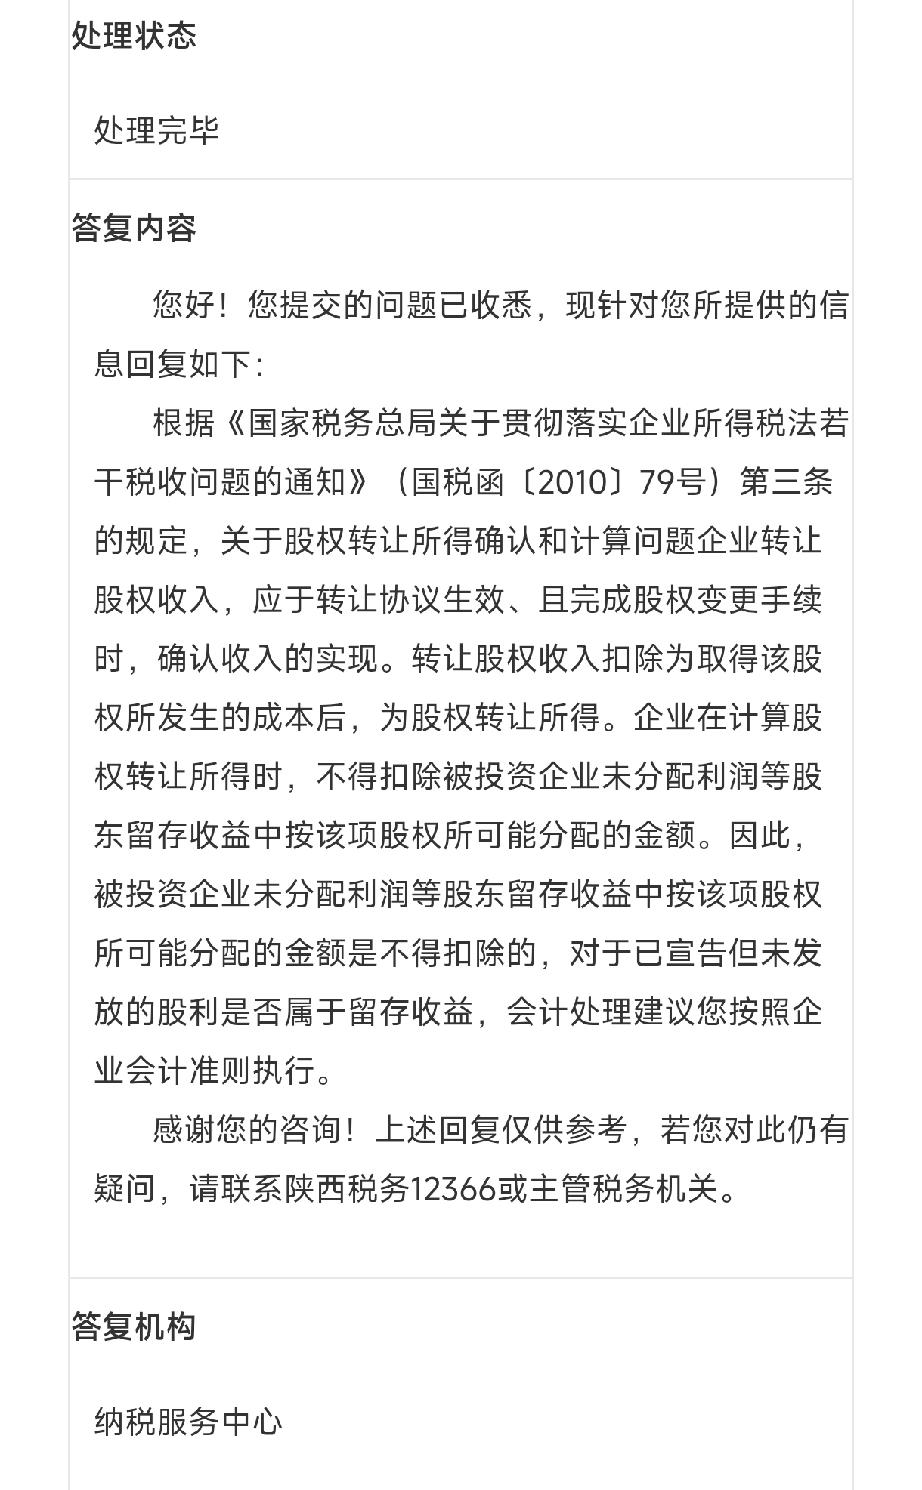
再看这张税务局的官方答复截图,直接把很多老板和代账会计的“幻想”敲碎了。
近期不少企业因为多年前的工商股权变更没申报,被系统扫出,要求补税加滞纳金。很多老板喊冤:“我没收到钱啊!”“那是公司赚的利润,我转股凭什么不能扣掉?”
今天借着这张官方截图,把法人股东转让股权的几个致命误区扒干净:
1. 绝对红线:未分配利润,绝对不能扣!
仔细看截图里怎么写的:根据国税函〔2010〕79号规定,企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按该项股权所可能分配的金额。
这是踩坑最惨的地方!账面净资产1000万,投资成本100万,很多人以为没分红的800万利润不用交税。结果税务一查,必须按900万的溢价交企业所得税!直接少算几百万所得,妥妥的少缴税款。
2. 没收到钱,就不用交税?错!
截图里明确了:企业转让股权收入,应于转让协议生效且完成股权变更手续时,确认收入实现。只要工商变更完了,不管钱到没到账,纳税义务已经产生。
3. 把“分红免税”当“股转免税”?大错特错!
居民企业之间分红确实免税,但股权转让溢价不属于分红,必须并入当年利润总额应税。这是两码事,别混淆。
4. 0元转让、低价转让就能躲?
账面净资产充足却做平价转让,又拿不出合理商业理由,税务有权依法核定收入补税。别拿“一元转股”挑战金税四期。
⚠️ 最后提一句股权代持:
别信网上的绝对论调。司法实践中:部分法院支持查封,但也有最高院判例支持实际出资人排除执行。能不代持,绝不代持;如果代持了,务必保留好出资凭证、代持协议、分红记录等完整证据链。
金税四期下,工商变更永久留痕,数据永久比对。
没有过期的旧账,只有还没爆的雷。赶紧去翻翻你们公司近5年的股权变更记录,看看有没有漏报!
⚠️ 免责声明: 本文基于现行税收政策及个人实操经验整理,仅供参考交流。各地执行口径可能有差异,具体涉税事宜请以主管税务机关的最终认定为准。
股权转让 企业所得税 金税四期