国家数据集团有限公司成立
美股周二(10月20日)收盘三大指数涨跌不一,道指涨529.85点、收于52495.88点、涨幅1.02%;标普500涨21.84点、收于7712.57点、涨幅0.28%;纳指跌6.07点、收于26424.82点、跌幅0.02%。
标普500十一大板块九涨二跌,医疗与房地产分别上涨2.34%和1.69%领涨,生物制药与减肥药最强;通信服务与科技分别下跌0.89%和0.34%,半导体设备与材料、油气同步走低。礼来、安进涨超3%,礼来创收盘历史新高,诺和诺德、辉瑞涨超2%;3M与诺斯罗普·格鲁曼涨超5%。苹果、谷歌、Meta跌超1%,科磊跌超2%、应用材料跌近2%。西部数据涨超3%、希捷科技涨超2%,特斯拉涨超1%。
大宗商品方面,11月轻质原油跌1.8%、结算价101.79美元,盘中冲高110.48美元后回落8.69美元;12月布伦特原油跌0.7%、报108.79美元。COMEX 12月黄金跌0.4%、报4142.60美元/盎司,现货黄金跌0.3%、报4125.90美元/盎司,现货白银涨1.4%、报57.86美元/盎司。美元指数跌0.25%至101.73。
路透社10月20日公布的调查显示,全部100位接受调查的经济学家均预计美联储将在12月加息。其中94位预计到2026年底联邦基金利率将上调至4.00%至4.25%区间,而9月调查时76位经济学家中仅有29位持这一预期,加息预期的集中度大幅抬升。芝加哥商品交易所的美联储观察工具显示,交易员认为12月加息的概率约为92%。
高盛交易部门的数据显示,截至10月15日的五个交易日,对冲基金以至少十年来最快速度减持科技股头寸。信息技术板块净卖出规模居前,半导体板块卖出金额最大,同期全球股票净卖出的强度达到过去一年资金流分布的两个标准差,衡量多头头寸超过空头头寸比例的净杠杆率降至48.6%、为一年来最低。
OpenAI正在加快融资节奏,此轮融资可能使其估值超过1.4万亿美元。这家ChatGPT开发商急于在竞争对手Anthropic预计11月中旬上市之前锁定投资承诺,时间表异常紧凑,两家前沿人工智能实验室正日益依赖同一批投资者群体。
韩国人工智能服务企业Elice Group 10月20日在首尔证券市场上市,首日股价下跌32%。首日破发幅度在韩国近年新股中较为少见,市场将其归因于人工智能板块估值与融资环境的变化。
国家数据集团有限公司10月20日在河北雄安新区成立。数据要素的制度供给从政策文件落到实体运营主体,公共数据授权运营、数据基础设施建设与算力调度的落地节奏会成为相关方向订单的观察点,央企在数据流通环节的角色也从规则制定延伸到实际经营,数据确权与交易环节的商业模式有了可参照的执行主体。
工业和信息化部10月20日在国新办发布会上表示,正在研究起草新一代智能制造的有关政策措施,加快推动人工智能与制造业深度融合。政策把人工智能与制造业全链条融合作为主攻方向,重点做四方面工作:梯度培育智能工厂,创新发展智能工业母机、智能机器人与智能检测装备,围绕研发设计和生产制造建设高质量工业数据集与垂域大模型,深化智能制造国际合作。
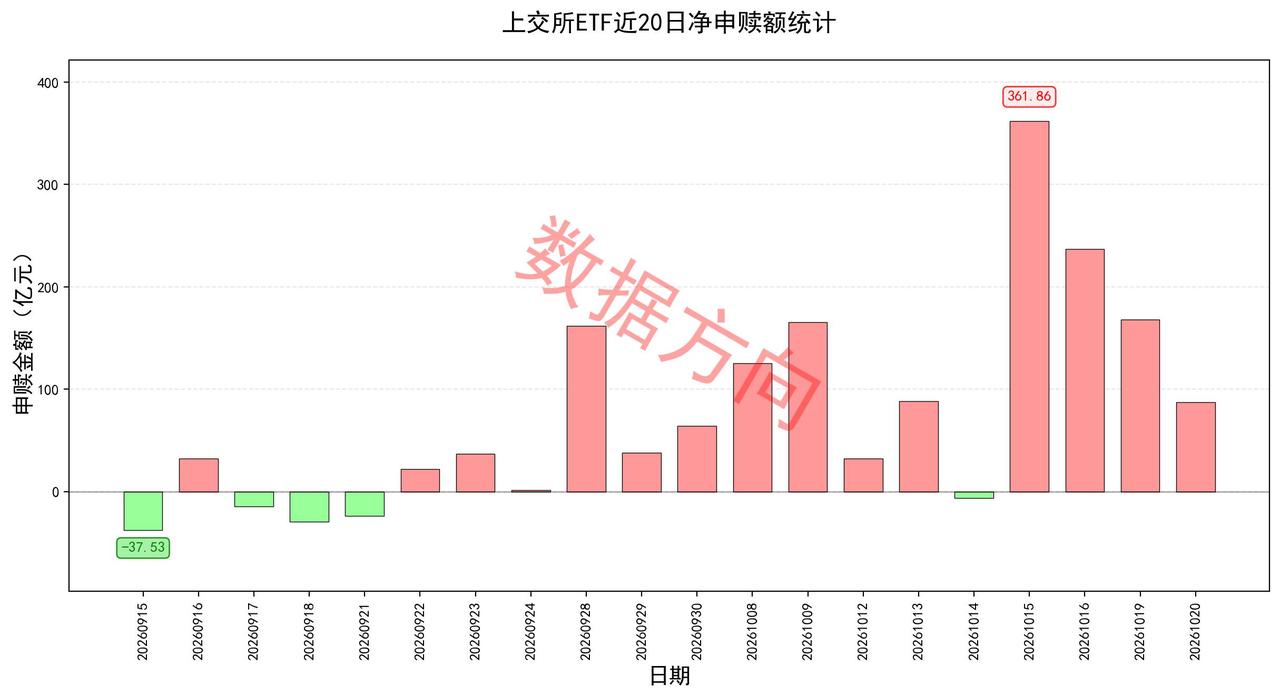
10月20日星期二,上证指数涨0.12%,上交所ETF合计净申购87.48亿元。其在近15个交易日中有14天净申购,但近4个交易日的力度呈递减之势。
宽指
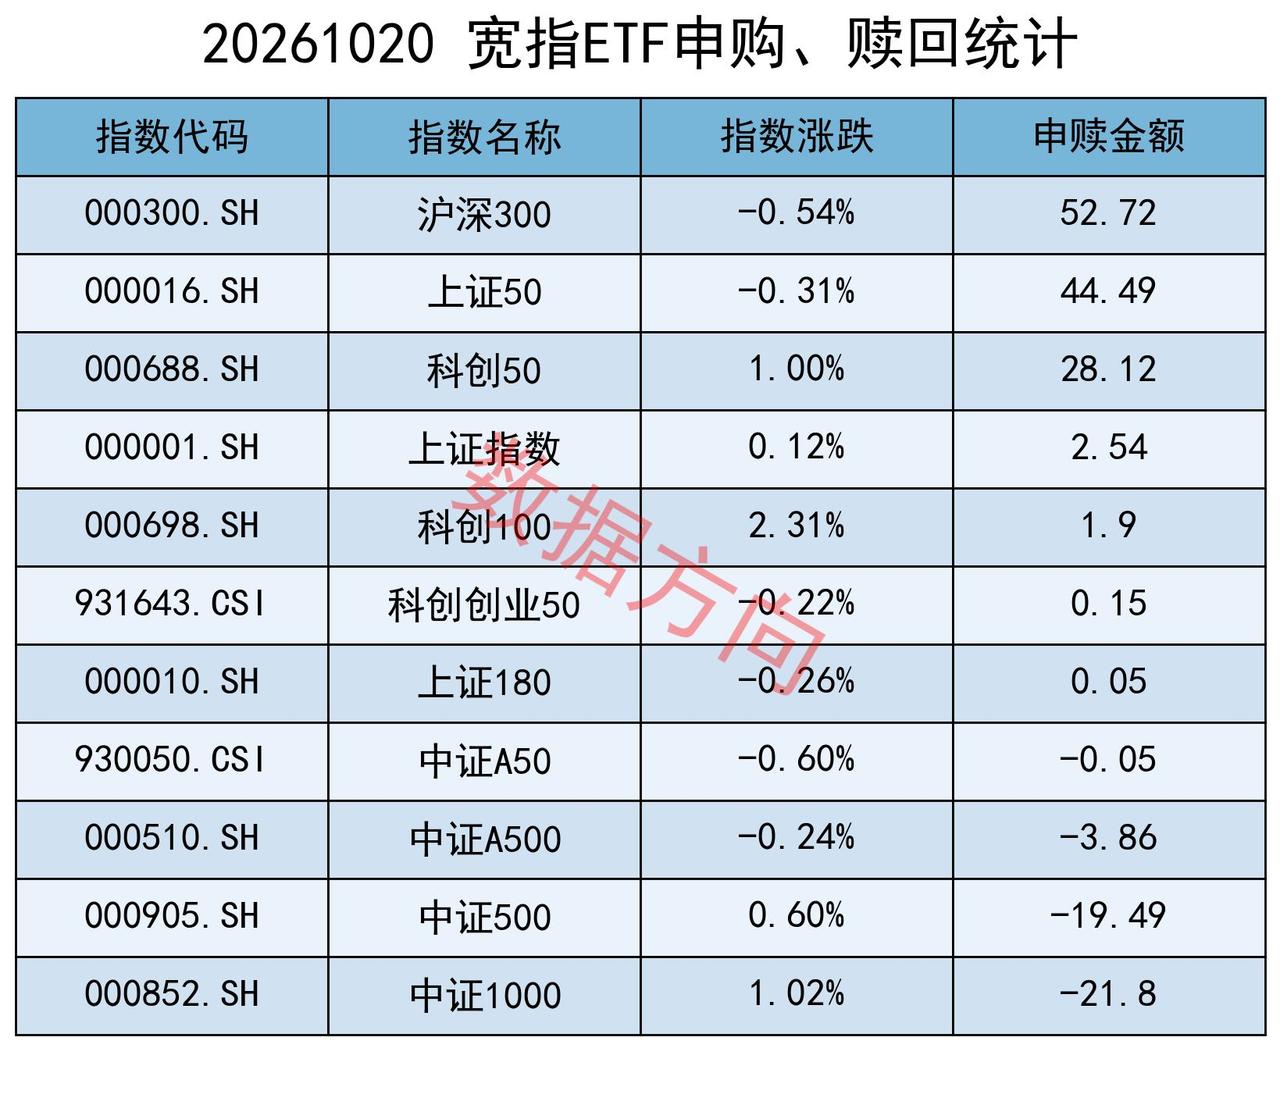
沪深300(52.72亿)、上证50(44.49亿)、科创50(28.12亿),净申购都在28亿之上。
上证指数(2.54亿)、科创100(1.90亿)、科创创业50(0.15亿),分别获得小幅净申购。
中证1000(-21.80亿)、中证500(-19.49亿),净赎回都在20亿附近。
中证A500(-3.86亿),被小幅净赎回。
行业和主题
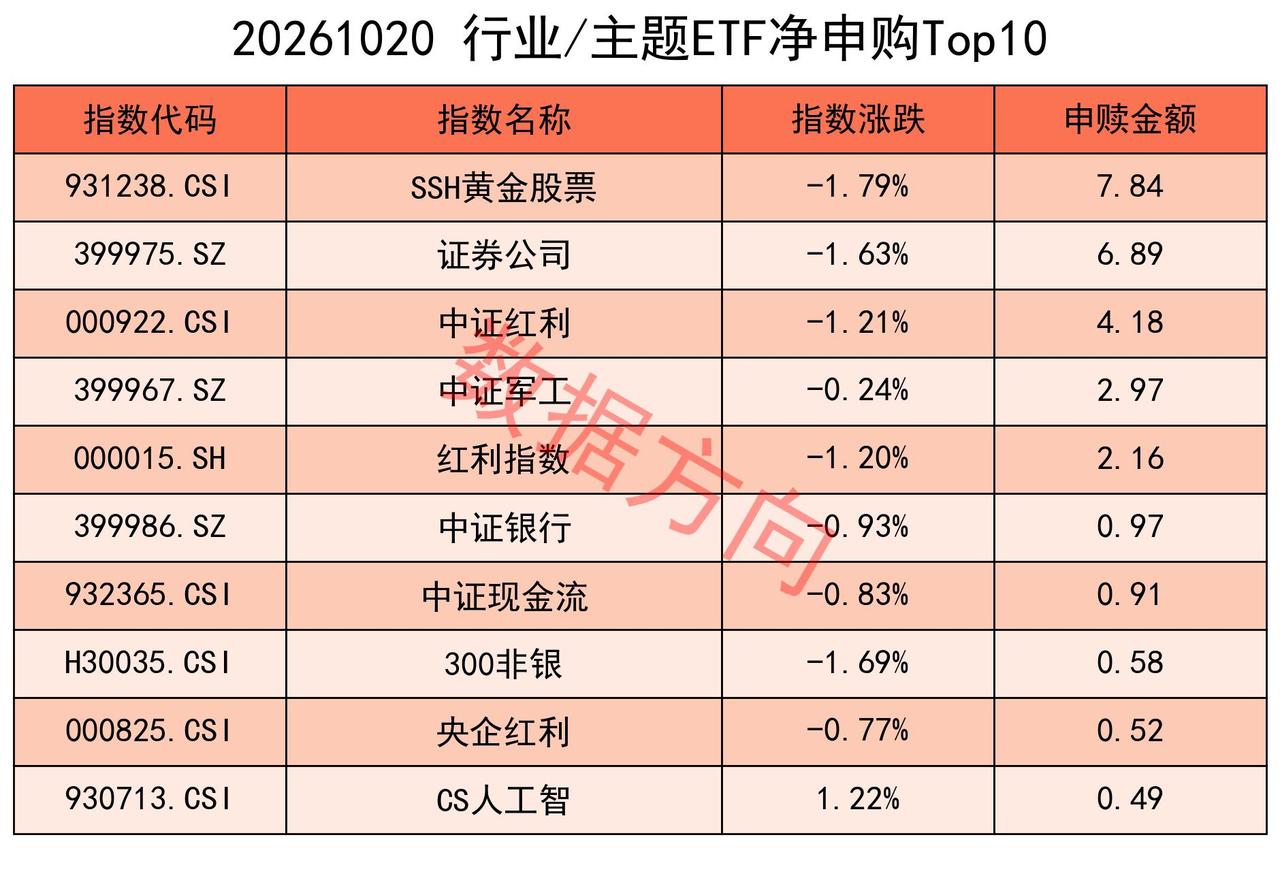
证券公司(6.89亿)、300非银(0.58亿),一起进入申购榜。
中证红利(4.18亿)、红利指数(2.16亿)、央企红利(0.52亿)、中证银行(0.97亿)、中证现金流(0.91亿),一起进入申购榜。
其他进入申购榜的还有:SSH黄金股票(7.84亿)、中证军工(2.97亿)、CS人工智(0.49亿)。
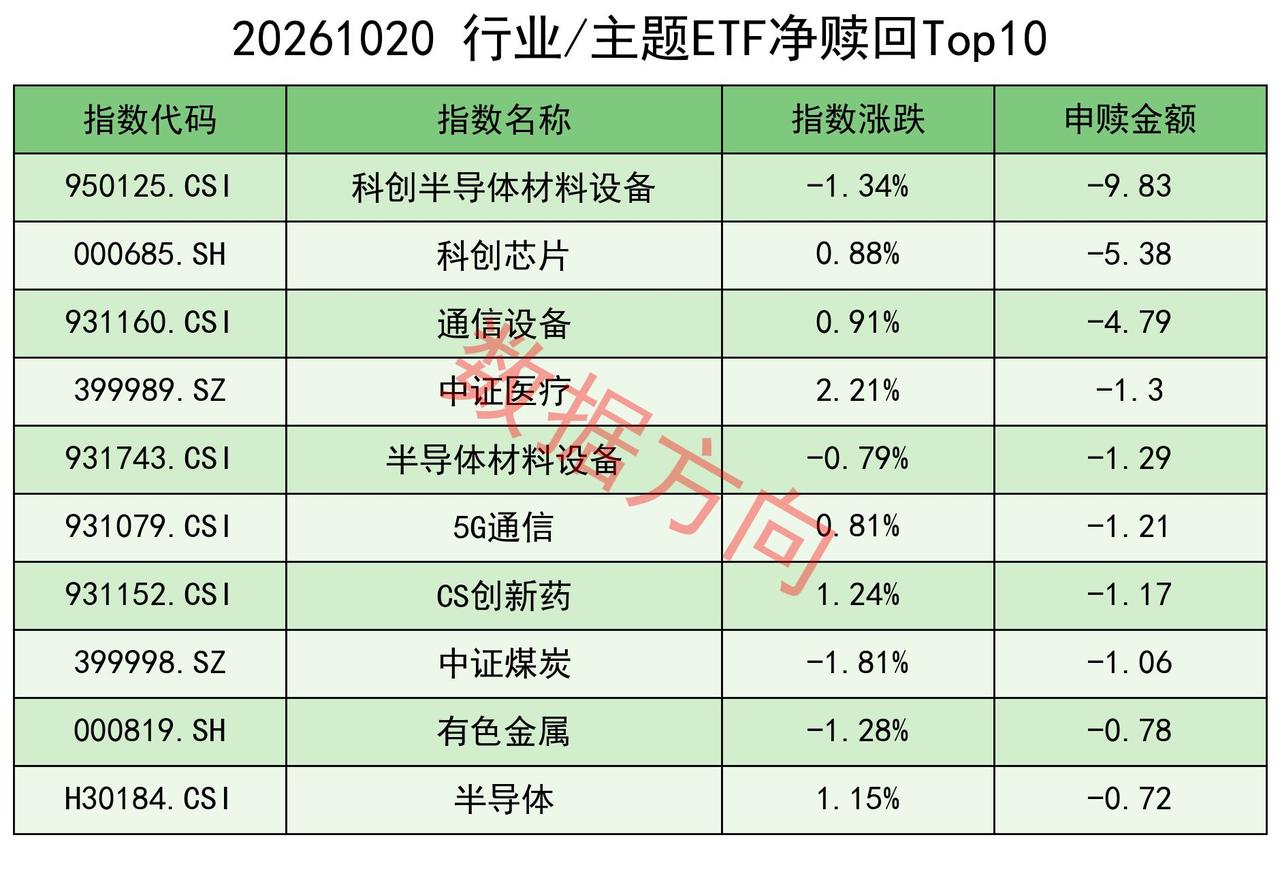
科创半导体材料设备(-9.83亿)、半导体材料设备(-1.29亿),一起进入赎回榜。
科创芯片(-5.38亿)、半导体(-0.72亿),一起进入赎回榜。
通信设备(-4.79亿)、5G通信(-1.21亿),一起进入赎回榜。
中证医疗(-1.30亿)、CS创新药(-1.17亿),一起进入赎回榜。
其他进入赎回榜的还有:中证煤炭(-1.06亿)、有色金属(-0.78亿)。