欧洲人夏天排队买中国空调,秋天又开始抢中国热泵。五年前,这样的场景很难想象。德国本来就是暖通设备强国,为什么消费者如今不再只认本土品牌?2022年能源危机时,欧洲热泵销量曾快速上涨,可到了2024年却明显回落。
能源价格上涨只是压力,真正让中国品牌打开市场的,是它们开始解决欧洲老房子“装不起、装不了、改不动”的现实难题。
近日,欧洲市场出现了一个耐人寻味的变化:夏天,消费者排队购买中国空调;入秋后,又开始关注中国热泵。曾经被德国等国家本土品牌牢牢占据的暖通市场,为什么会突然对中国制造敞开大门?
答案并不只是能源价格上涨。2022年能源危机期间,欧洲热泵销量确实快速增加,但到了2024年,市场却明显降温,德国销量跌幅接近一半。
燃气变贵,只能让人动起“换设备也许更省钱”的念头,却不能替普通家庭解决安装、装修和施工中的现实难题。
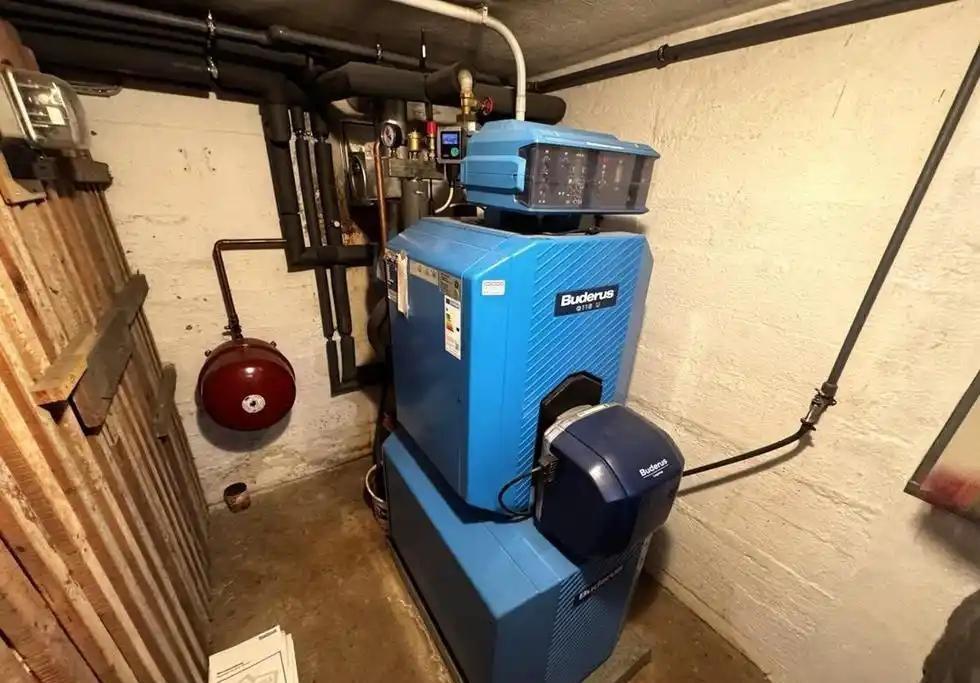
欧洲有大量建成时间较早的住宅,不少锅炉已经用了二三十年。更换传统热泵,往往意味着重新布置管道、改造墙体、寻找室外机位置,还要面对安装工人短缺和补贴政策变化。
所以,很多家庭不是不想换,而是担心换不起、装不了,更担心施工期间把原本的生活搅得一团糟。设备摆在商店里是商品,真正搬进家门后,却立刻变成一笔装修账、时间账和风险账。
以受到关注的美的热泵为例,它可以把设备放在室内,不必像传统方案那样专门寻找室外机位置,只需在墙上设置通风孔;同时,还能接入原有暖气片和燃气锅炉,让新旧系统并行工作。
这意味着,欧洲家庭不必一次性推倒重来。天气不太冷时使用热泵,遇到极端低温,旧锅炉还能继续补位;房子不用大面积拆改,原有管线也不必全部废弃。
这不是简单的“价格战”,而是把老房改造中最令人头疼的环节逐一拆开解决。消费者最终愿意掏钱的,从来不是宣传册上的参数,而是产品能不能少折腾自己的生活。
从能效表现看,相关产品能效比可超过4,也就是说,消耗一度电,理论上能够获得约四度电的热量。再加上部分国家的补贴,家庭用户才有机会把前期投入通过后续节能慢慢摊平。
一位德国房主曾分享过这样的使用体验:一套有70年历史的住宅安装中国品牌冷暖设备后,八个房间的温度保持在20摄氏度出头,总花费约7000欧元。
这个案例不能代表所有房屋,却至少说明,老房供暖升级并非只有“全部拆掉重装”这一条路。
夏季空调市场也遵循着相似逻辑。面对不适合安装分体机的老房子,中国企业推出移动空调和小型产品;到了秋冬,又针对旧锅炉、狭小空间和施工困难,调整热泵方案。
表面看,这是两类产品在欧洲销售;实际上,背后是同一套方法:先研究当地房屋有什么限制,再决定设备应该怎样设计。中国制造的优势,也不只是供应链完整、生产规模大,更在于能够较快改进产品,适配不同国家的建筑结构和家庭习惯。
当然,热销不等于已经站稳。中国品牌在欧洲热泵市场的整体占比仍有限,高端产品、本地安装和售后服务仍需补课。
设备卖出去只是起点,能否安装规范、维修及时、运行多年依然稳定,才决定消费者会不会留下真正的口碑。
但变化已经发生了。过去,中国制造常被理解为“便宜、实用”;如今,越来越多企业开始从用户的具体麻烦出发,重新设计产品。
市场从来不会永久奖励某个国家的品牌,只会奖励真正解决问题的人。欧洲需要能源转型,中国企业擅长把复杂制造变成可落地的方案,这一次,双方的需求恰好在老房子的墙壁、锅炉和账单之间碰到了一起。