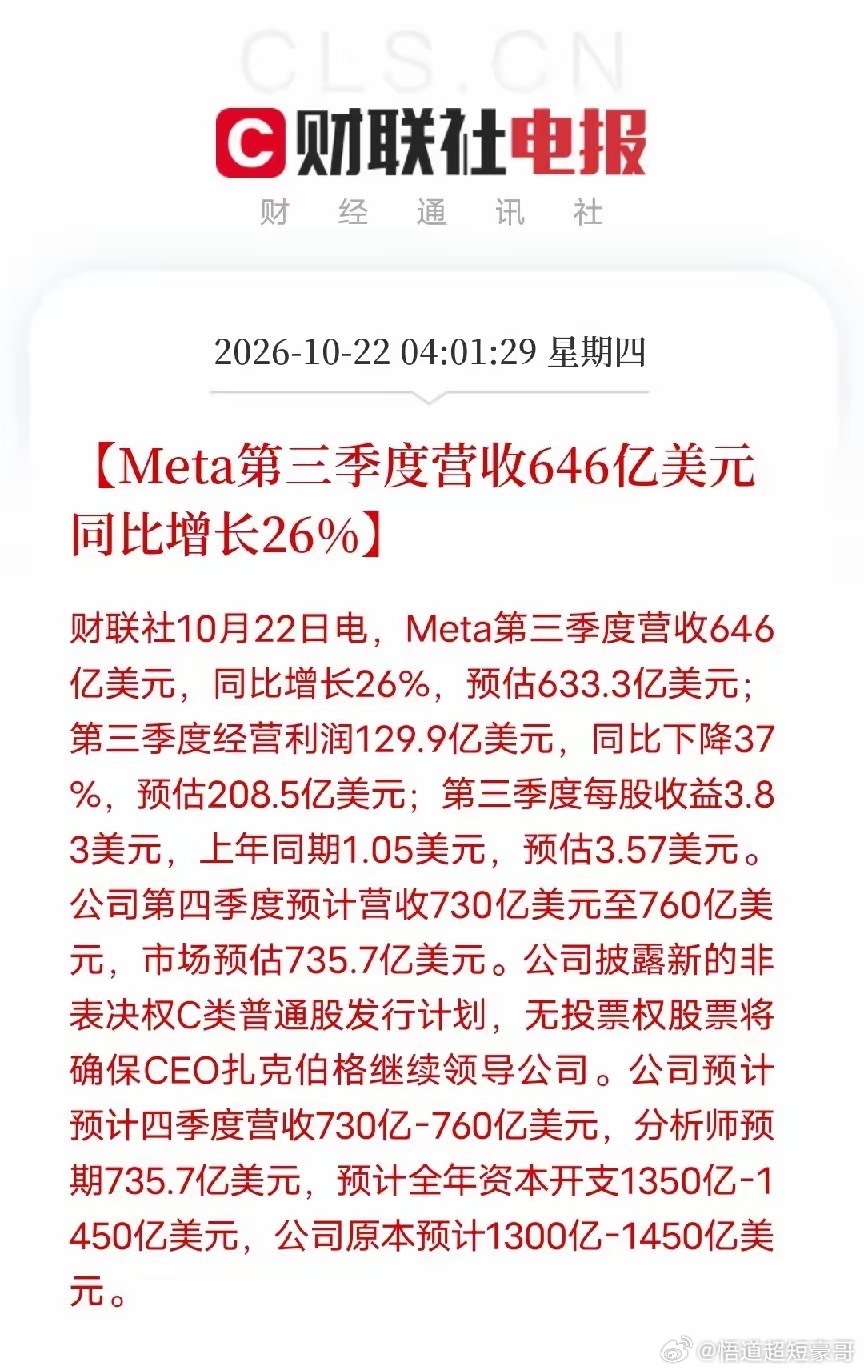
让盯着AI终端的人坐直了不是芯片,不是算力,而是Meta的三季度成绩单,和扎克伯格的一句话。第三季度营收646亿美元,同比增长26%,预估633.3亿;每股收益3.83美元,上年同期1.05美元,预估3.57美元。但经营利润129.9亿美元,同比下降37%,预估208.5亿。全年资本开支预计1350亿到1450亿美元,原本预计1300亿到1450亿。扎克伯格补了一句:Muse将从下个月开始登陆Meta智能眼镜,Muse是Meta智能眼镜商业模式的核心。营收超预期,利润被AI投入吃掉,资本开支往上限调。眼镜要开卖了,而且卖的不是硬件,是Muse。为什么重要?因为Meta在讲一个和特斯拉不一样的故事。特斯拉资本开支低于预期,市场问的是钱是不是没花出去;Meta资本开支往上调,利润被压,市场问的是花出去的钱什么时候赚回来。两家的答卷方向相反,但指向同一个问题:AI的投入,什么时候变成现金流。Muse是什么?是Meta智能眼镜的商业模式核心。眼镜是入口,Muse是服务。不是卖一副眼镜赚一次钱,是戴上之后持续付费。这跟苹果用Apple智能+通义双模型卡AI手机入口,是同一个逻辑:硬件铺量,服务赚钱。谁卡住终端入口,谁就卡住AI服务的收费站。Meta用财报和扎克伯格的话告诉你:AI终端,眼镜先跑,Muse收费。从手机到车到眼镜,从模型备案到商业模式,终端入口的卡位战,已经在落子。更值得琢磨的是非表决权C类普通股。扎克伯格用股权结构锁定控制权,说明他要在AI和元宇宙上继续押重注,而且不想被短期股东干扰。利润下降37%,资本开支往上调,市场如果用脚投票,股价会波动。但扎克伯格把控制权锁定,就是告诉市场:这条路,我走定了。当然,风险也在。Muse的付费模式能不能跑通,用户愿不愿意为眼镜里的AI持续掏钱,需要验证;资本开支往上调,利润承压,如果营收增速放缓,估值会双杀;智能眼镜市场本身还在培育期,销量弹性不确定;非表决权股票发行涉及公司治理,长期影响待观察。方向定了,商业化仍需耐心。去看看,谁在做AI眼镜,谁在搞智能终端,谁又在给终端入口提供模型、服务和数据闭环。那才是这轮人工智能+浪潮里,真正被终端入口推上台前的硬核方向。