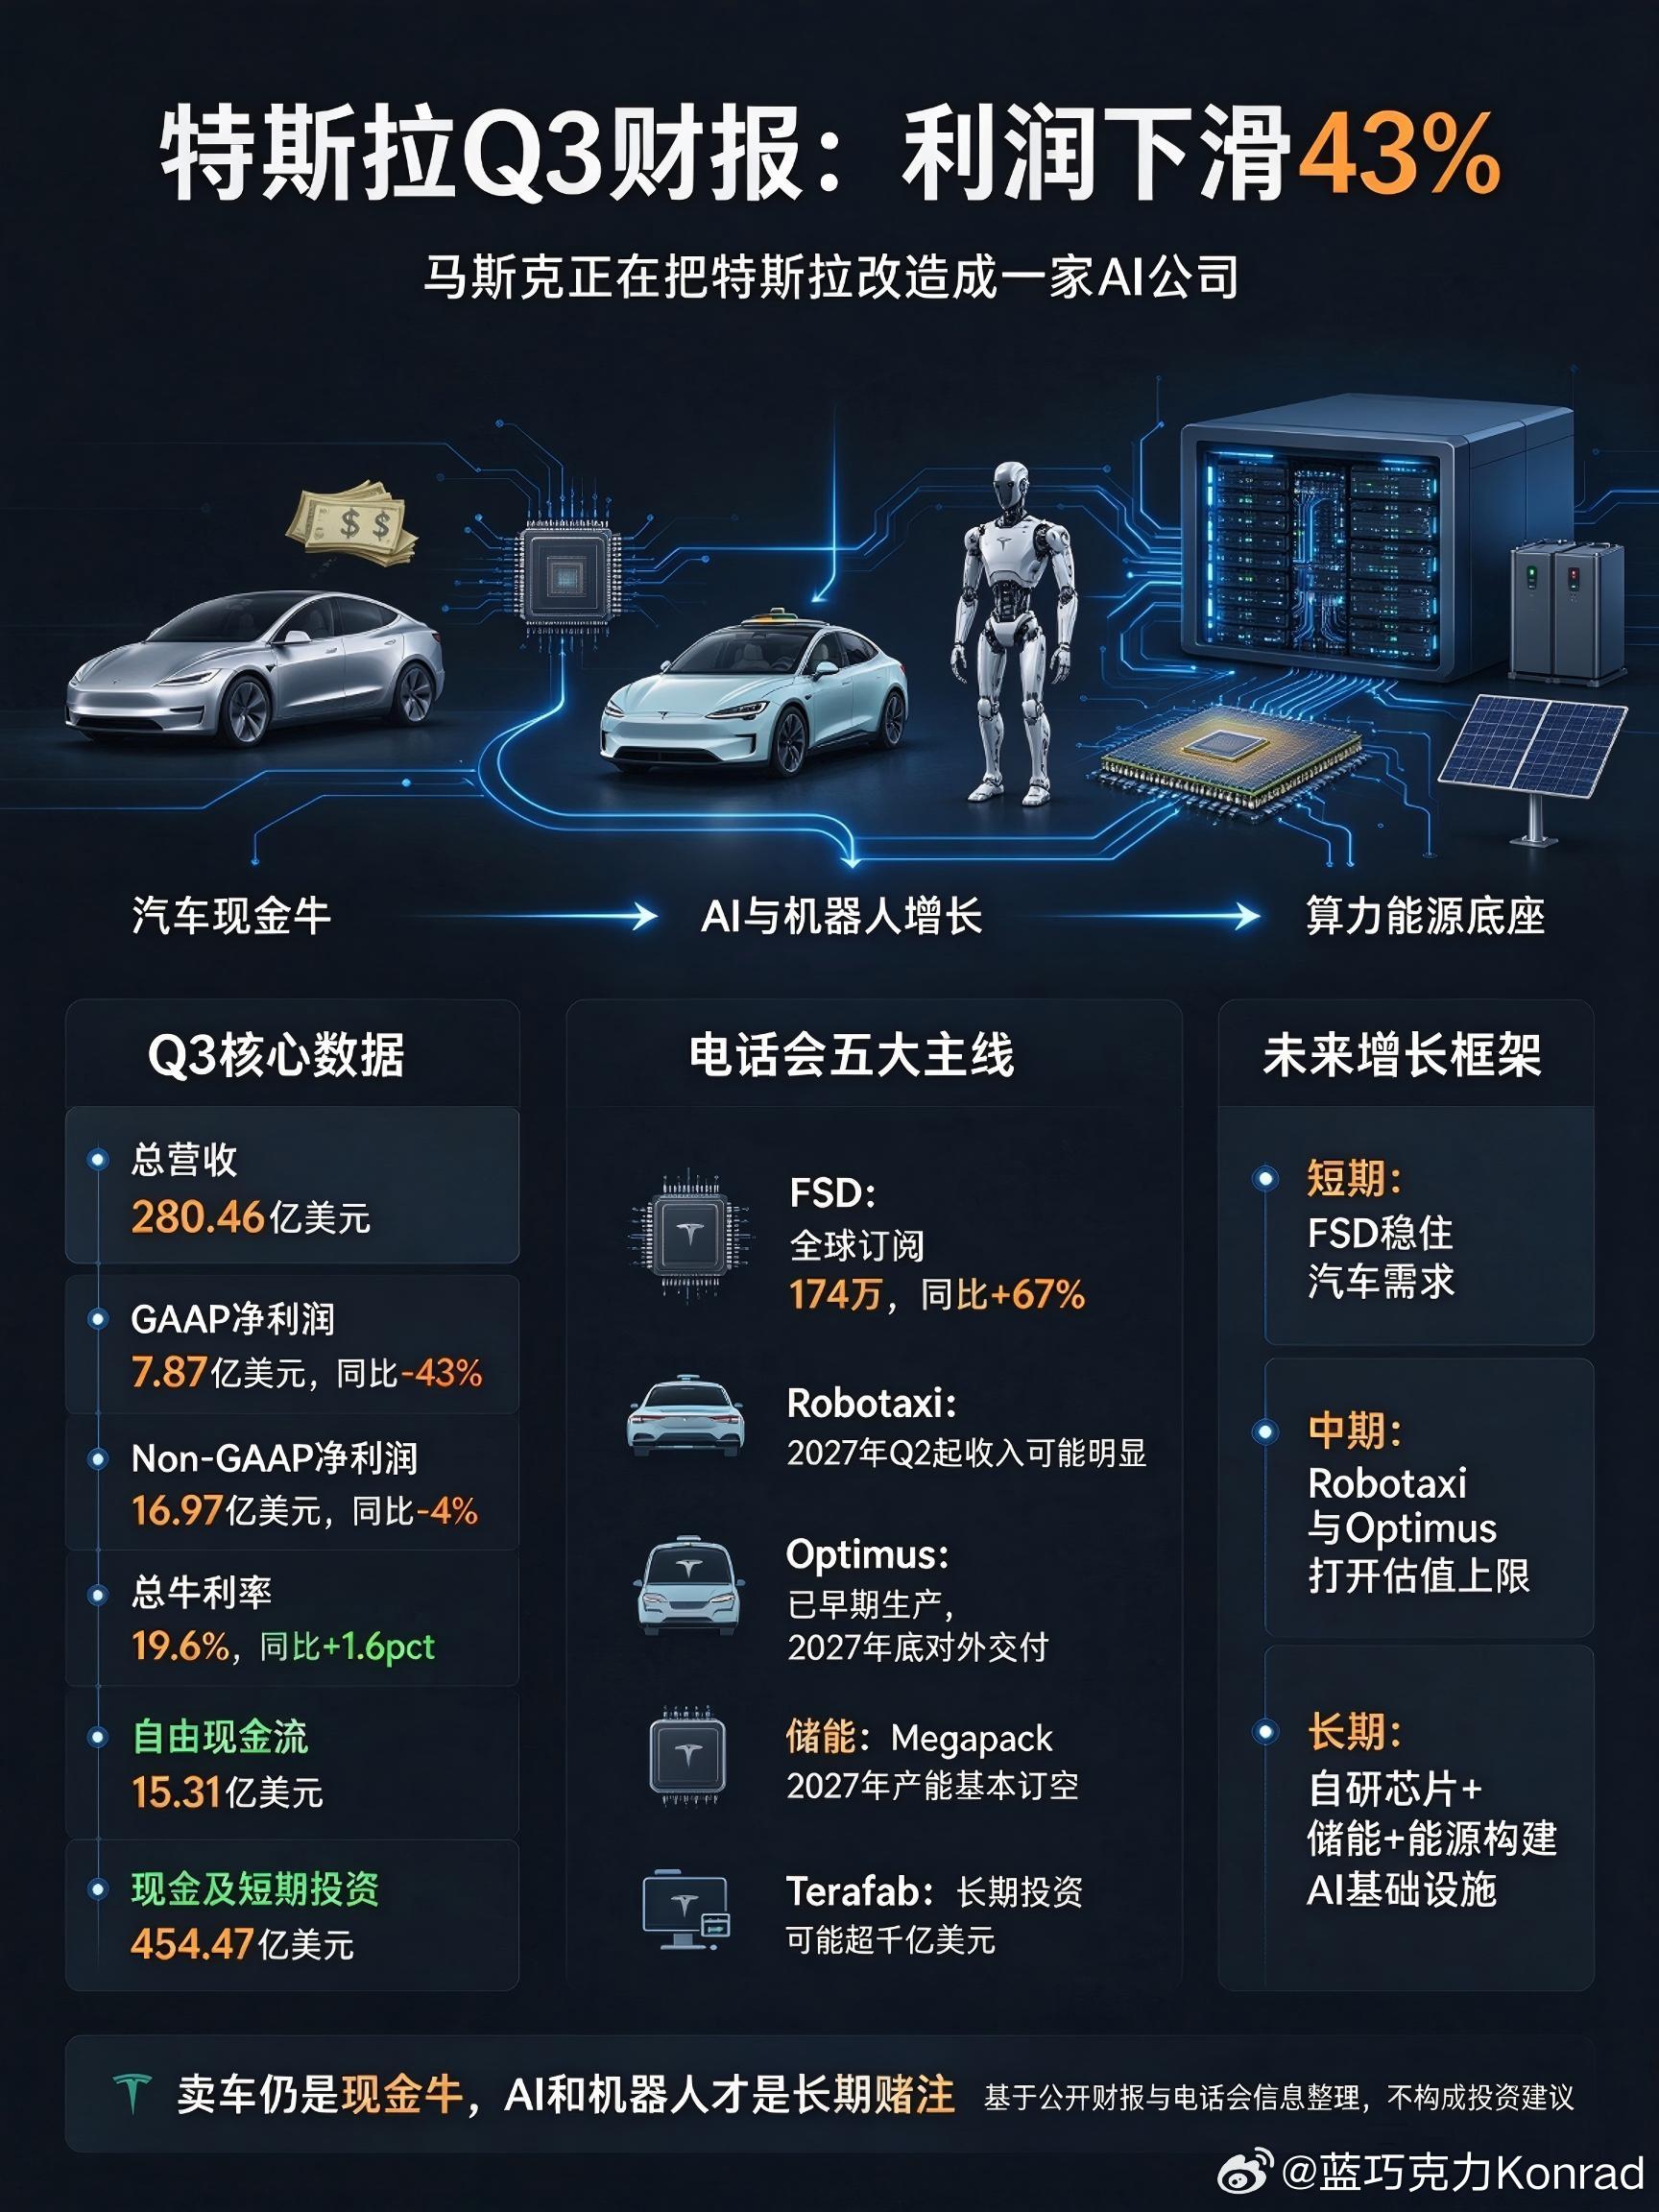
特斯拉 Q3 财报解读|利润下滑 43%,马斯克正在把特斯拉改造成一家 AI 公司北京时间 10 月 22 日,特斯拉交出 2026 年第三季度财报。 单看账面,这是一份充满阵痛的成绩单:营收持平,GAAP 净利润同比下滑 43%;但拨开短期利润的迷雾,电话会上马斯克释放的信号更加关键 —— 特斯拉的增长主线,正在悄悄改写:从一家电动车厂商,转向 AI、机器人、算力与能源基础设施公司。
汽车,依旧是当下的现金基本盘,但已经不再是特斯拉唯一的增长故事。
一、Q3 核心数据:短期承压,现金底盘依旧扎实先看本季度核心经营指标:
✅ 总营收 280.46 亿美元,同比基本持平
✅ GAAP 净利润 7.87 亿美元,同比下滑 43%
✅ Non-GAAP 净利润 16.97 亿美元,同比下滑 4%
✅ 总毛利率 19.6%,同比回升 1.6 个百分点
✅ 自由现金流 15.31 亿美元,由负转正,环比明显改善
✅ 现金及短期投资 454.47 亿美元,环比增加约 19 亿美元
✅ 调整后 EPS 0.48 美元,跑赢市场预期
业务结构上,汽车业务依然是收入主力,但增长遇冷:
汽车营收 205.60 亿美元,同比下降 3%,本季度交付 48.65 万辆,同比下降 2%。
能源储能板块营收 28.81 亿美元,同比下降 16%,主要受关税相关客户退款扰动;
而服务及其他业务营收 46.05 亿美元,同比大涨 33%,软件、售后相关业务正在快速抬升。
利润下滑、交付小幅走弱,是市场一眼就能看到的压力。但毛利率修复、自由现金流转正、四百多亿现金储备,意味着特斯拉有充足弹药,投入周期漫长的 AI、机器人、自研芯片赛道。
二、马斯克电话会重磅信号:FSD、Robotaxi、Optimus、芯片、储能全线加速整场财报电话会,马斯克的重心几乎不在新车销量上,五大主线悉数亮相,勾勒出特斯拉未来数年的路线图。
🚗 FSD:当前需求最大的驱动力马斯克直言,现在车辆需求增长速度已经明显跑赢产能,而 FSD 就是拉动需求的核心引擎。 目前全球 FSD 活跃订阅量达 174 万,同比大增 67%;北美新车 FSD 搭载率已经突破 75%。 海外落地持续推进:FSD 已经在 9 个欧盟国家获批,目标 2027 年一季度拿到欧盟整体审批;同时团队仍在持续推进 FSD 在国内落地审批工作。
自动驾驶软件,正在脱离 “附加选配” 的定位,变成特斯拉汽车业务的核心溢价来源。一旦在欧盟、国内两大市场打通,软件收入占比将会迎来质变,估值逻辑也会随之重构。
🚕 Robotaxi:2027 年有望迎来收入拐点奥斯汀 Cybercab 车队上线满一个月,规模扩大 10 倍,累计无监督行驶里程接近 200 万英里。 管理层坦诚,Robotaxi 对本季度收入贡献有限,但时间节点已经明确:2027 年二季度收入开始显现,三四季度或将成为重要收入来源。 Cybercab 下月进驻达拉斯,今年年底前持续向更多城市扩张。 Robotaxi,是特斯拉把自动驾驶能力,从一次性卖车收入,转化为长期持续服务收入的关键一环。
🤖 Optimus 人形机器人:马斯克口中 “地球上最伟大的产品”备受关注的 Optimus,已经在弗里蒙特工厂开启早期生产,但大规模量产尚需时间,每周 2 万台的产能目标,至少还要一年甚至更久。 几个关键时间节点: ▫️1–2 个月内:放出非预编程自主作业视频 ▫️2027 年 4 月前后:搭载 AI5 芯片,算力相比 AI4 提升一个数量级 ▫️2027 年底:面向特斯拉外部客户交付,首批落地危险、重复性工业岗位
马斯克依旧维持极高预期:“我依然坚信,Optimus 将成为地球上最伟大的产品。” 规划上,弗里蒙特试点产线瞄准年产 100 万台,得州专属工厂远期目标年产 1000 万台。如果这条路线跑通,人形机器人会打开一个远大于电动车的全新市场。
⚡储能 Megapack:订单爆满,2027 年产能基本订空在 AI 算力疯狂耗电的时代,储能是不可或缺的配套基础设施。 马斯克透露,Megapack 需求极度旺盛,2027 年产能几乎已经被预订完毕。得州 Megafactory 顺利投产,搭载特斯拉自产 LFP 电芯的 Megapack 已经开始交付。
💻 Terafab 芯片工厂:千亿美元级别的长期算力底座特斯拉得州 Terafab 芯片工厂稳步推进,计划 2027 年上半年调试设备,力争 5–6 月产出首片测试芯片,2028 年 Q3 实现可用芯片量产。 马斯克预估,2028 年初前设备资本投入就将达到数百亿美元,项目长期总投入或将突破 1000 亿美元。 这座工厂由特斯拉联合 SpaceX 共同推进,产出的 AI5、AI6 芯片,将同时支撑自动驾驶、人形机器人、数据中心乃至太空算力需求。AI 时代,自主可控的芯片产能,就是核心命脉。
除此之外,针对市场热议的特斯拉与 SpaceX 合并传闻,马斯克表示不再过多评论,形容这件事如同 “在雷区里跳踢踏舞”。
三、长期战略:从造车,到搭建 AI 与能源基础设施透过财报数据,特斯拉的三层增长框架已经非常清晰:
✅ 短期:FSD 稳住汽车基本盘新车交付增长放缓,但 FSD 订阅持续放量。软件高毛利的特性,可以对冲整车价格竞争压力。FSD 在欧盟、国内的审批进度,是短期最大变量。
✅ 中期:Robotaxi+Optimus 打开估值天花板Robotaxi 兑现自动驾驶商业化;Optimus 切入工业场景,是特斯拉跳出汽车赛道、开辟第二增长曲线的王牌。这两项业务一旦跑通,特斯拉就不再只是交通工具公司。
✅ 长期:自研芯片 + 储能能源,筑牢 AI 底层底座马斯克提出一个判断:AI 的瓶颈,正在从芯片转向电力。 一边砸千亿级资金自建 Terafab 芯片产线,一边加码 Megapack 储能、自建垂直一体化太阳能工厂,特斯拉的野心,是布局算力 + 电力的基础设施。
汽车业务并未放弃,依旧保留 2030 年年产 500 万辆的目标,还会持续推出低成本新车型。只是,交付数字,已经不再是衡量特斯拉价值的唯一标尺。
四、一点思考:转型阵痛之下,押注一个漫长的未来这份财报,是典型的 “短期承压,长期讲新故事”。 当下的特斯拉,正处在巨大的转型阵痛期:整车收入承压、营业利润率下滑、AI 与芯片研发持续吞噬利润。但积极信号同样明确:毛利率修复、自由现金流转正、订单积压创下四年新高,需求并没有彻底失速。
卖车,依旧是特斯拉稳定的现金牛;但马斯克真正押注的,是 FSD、Robotaxi、人形机器人、自研算力、储能能源共同构成的 AI 生态。
未来几年,特斯拉会持续在两个身份之间切换:
一边是大家熟悉的电动车厂商,一边是持续投入、烧钱布局的 AI 基础设施企业。 市场的分歧也由此而来:有人担忧利润持续被研发稀释,有人相信,一旦机器人、自动驾驶、储能形成共振,特斯拉会迎来新一轮价值重估。
本文基于公开财报、电话会信息及公开资料整理,不构成任何投资建议。