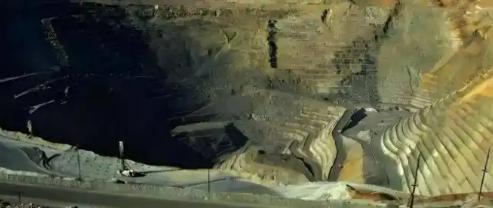
蒙古超级大铜矿拒绝了中国,澳大利亚力拓满心欢喜的接盘,随后一幕让它彻底懵了!奥尤陶勒盖铜矿离中国边境仅80公里,埋着3000多万吨铜、上千吨金银,能挖半个世纪!可接手之后才发现,这买卖远没那么好做!力拓的笑,怕是要僵在脸上了!
蒙古这回算是绕了一大圈!奥尤陶盖铜金矿砸下巨额投资,蒙古政府迟迟拿不到分红,兜兜转转才发现,电力、运输和市场,终究绕不开中国
蒙古最尴尬的事情是什么?
不是地下没有矿,也不是外国资本不愿意来,而是手里明明握着世界级的铜金矿,折腾了十多年,矿山越挖越大,投资越滚越高,政府却迟迟没有等来期待中的分红。
这座矿山就是奥尤陶盖铜金矿,背后站着全球矿业巨头力拓,项目规模大、技术要求高,本来应该是蒙古发展矿业经济的一张王牌,可现实偏偏没有按照最理想的剧本发展。
问题到底出在哪里?
很多人第一反应是,外国资本太精明,蒙古政府吃了亏。
但如果只把事情理解成资本算计东道国,那就把这场持续十多年的博弈看得太简单了,真正值得琢磨的,是一份投资协议如何把地缘政治上的防范、基础设施的限制和商业利益绑在一起,最后让所有人都得为额外成本买单。
2009年,蒙古与力拓相关企业签署奥尤陶盖项目投资协议,当时蒙古需要资金、技术和开发能力,力拓则看中了这座矿山的巨大潜力。
双方各取所需,本来是一笔有机会实现共赢的交易。
可问题在于,矿山不是挖出矿石就能直接变成利润的地下金库,它需要持续供电,需要运输通道,需要设备维护,更需要把铜精矿运出去卖给买家。
这些环节任何一个受到限制,最终都会反映在成本账本上。
如果电力供应需要依赖自建或长期安排,运输路线又受到既有协议和基础设施条件约束,那么矿山即便拥有丰富资源,也不代表它能够用最低的成本把资源变成现金。
这就是资源生意最现实的一面,地下埋着的是财富,地面上跑的却是成本。
更值得注意的是,蒙古长期希望在经济合作中保留更大的自主权,但自主权不等于可以绕开地理条件。
蒙古是内陆国家,南边连接中国,北边连接俄罗斯,矿产品要进入国际市场,就必须依靠跨境铁路、公路和口岸。
这不是谁在地图上画一条线就能改变的事情。
铁路线路、运力、边境通关、电力价格和终端买家,全部影响着矿山的实际收益。
如果一份协议在运输路线和能源供应上设置了不够灵活的安排,等到项目真正进入大规模运营阶段,原本看似能够保障国家利益的条款,就可能转化为需要长期承担的运营负担。
当然,不能简单把所有成本上涨都归咎于2009年的协议,更不能把蒙古政府尚未获得分红直接等同于项目没有赚钱。
奥尤陶盖涉及地下矿开发、巨额资本开支、融资安排和投资回收,不同阶段的收入、成本、债务和股东分配都有各自的计算规则。
真正的问题是,矿山赚到了钱,不代表政府马上就能分到钱;项目规模越大,也不代表东道国的现金收益必然同步增加。
这笔账,才是蒙古政府与力拓之间矛盾不断积累的关键。
对于蒙古政府来说,矿产资源属于国家,老百姓自然希望矿山开发能够尽快转化为财政收入、就业机会和公共服务。
可对于投资方来说,数十亿美元级别的建设投入、地下矿开发风险和长期运营成本,也必须通过项目现金流逐步回收。
双方的利益诉求并不完全相同。
政府希望尽快增加收益,企业希望控制成本、收回投资,这本身并不奇怪。
真正麻烦的是,当初谈判时没有充分解决的问题,随着项目投入不断增加,反而变成了双方谁都不愿意轻易让步的硬骨头。
到了2026年,蒙古政府成立临时委员会审查相关协议,并要求提高国家收益份额,国内团体还一度封堵运矿道路,说明这场争议早已不只是企业和政府之间的财务问题。
它已经牵涉到国内政治压力、资源主权和公众对矿产收益分配的期待。
但这里有一个很现实的问题,要求提高收益份额容易,怎样让矿山在更合理的成本下持续运营,才是真正考验政府能力的地方。
如果只是不断要求企业让利,却没有同步解决电力、运输、融资和基础设施问题,那么即便谈判桌上争取到更多比例,实际能够兑现的收益也未必达到预期。
因为矿山不会按照政治口号运行,设备需要电,矿石需要运输,投资也需要回报。
经济规律不会因为谁的态度更强硬,就自动改变。
更有意思的是,蒙古希望减少对单一外部通道的依赖,这种想法本身可以理解,任何国家都希望自己的能源和运输体系更加安全。
可安全不等于把最现实的合作伙伴推远,更不等于为了避免依赖某一方,就接受更高的长期运营成本。
中国拥有成熟的电力装备、基础设施建设能力和庞大的有色金属消费市场,在蒙古矿业发展中具有重要的地理与经济优势。
对于奥尤陶盖这样的项目而言,能源供应、跨境运输和下游市场之间存在紧密联系,能否充分利用邻近市场与现有基础设施,直接关系到项目的成本竞争力。