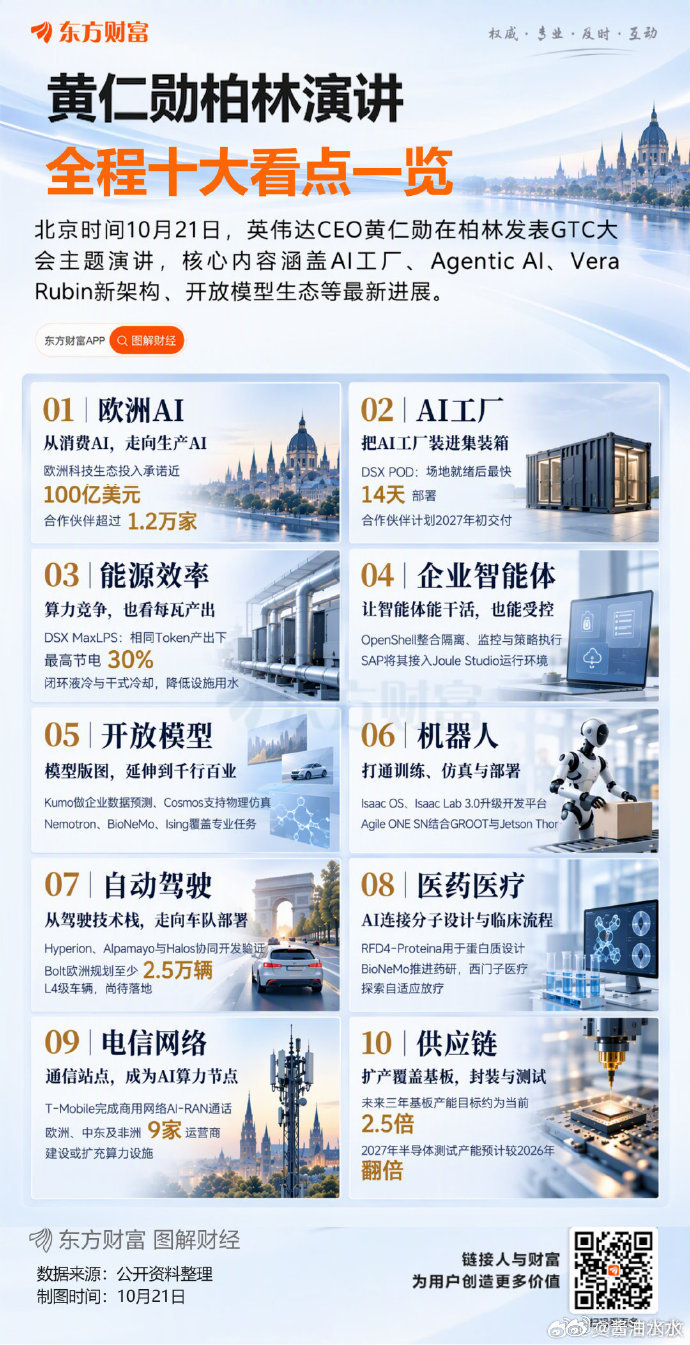
英伟达带着整条供应链砸钱扩产,目标很明确,兜底AI基建的产能缺口。未来三年基板产能拉到现在2.5倍,给KYEC预付11亿美金在美国建厂,安靠先进封装产能2028年底翻三倍多,测试产能26到27年直接翻倍,新加坡新测试基地27年2月落地。这条线要分清层级,基板、先进封装是这次扩产的核心受益环节,弹性优先看封测端;PCB是配套跟随逻辑,订单会跟着上游放量,但溢价弱于封装。沪电、胜宏、生益吃高速板增量;长电、通富、甬矽、盛合晶微绑定先进封装赛道。但要留心,扩产是远期供给释放,利好是预期先行,真兑现反而容易利好落地兑现,重点看后续订单落地节奏,别追高透支预期的位置