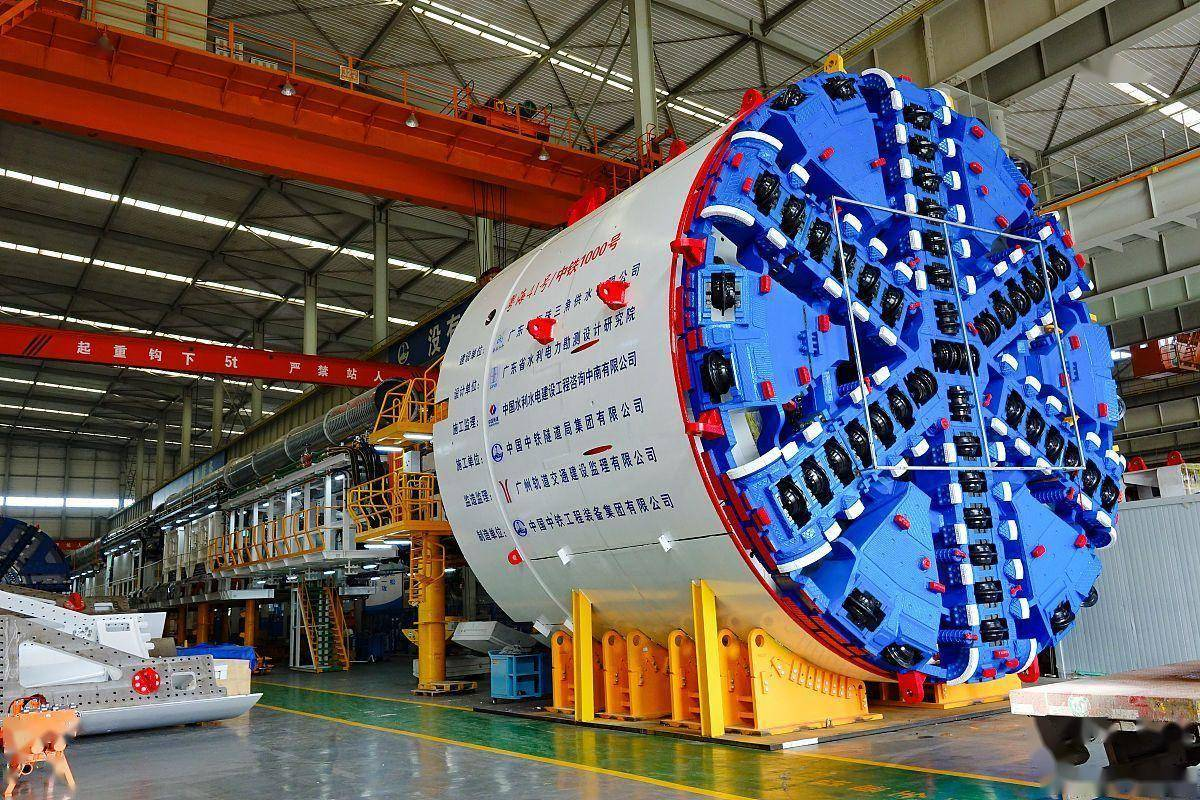
不得不说,实施盾构机出口管制这步棋,走得确实漂亮,至少是“一箭三雕”!
第一:印度的高原隧道恐怕要停工了,没有中国盾构机,隧道压根打不通;
第二:越南想借河内五条地铁、100台盾构机压低中国盾构机价格的打算,算是落空了;
第三:国内盾构机企业不再一味低价出口,避免彼此陷入价格战。
印度方面:尽管中方只是对盾构机实施出口管制,可这份公告的分量,远比一句“限制出口”更复杂:10月19日,商务部和海关总署把全断面隧道掘进机、关键零部件及再制造技术纳入管制清单,11月18日起正式执行。
注意,这不是对全世界一刀切的禁运,涉及与中国存在争议的敏感国家和地区,需要申请出口许可,其他市场则要登记取证并作最终用户承诺,尺度其实写得很清楚,因此替代设备并非说换就换。
印度真正感到压力的地方,在于地下工程长期依赖进口设备,盾构机又不是买来就能开,刀盘、主驱动、管片拼装和控制系统,任何一个环节卡住,整条隧道都可能慢下来。
印度北部和东北部正在推进公路、铁路以及高原通道建设,地质复杂、海拔高、工期紧,普通设备很难直接替代,临时寻找新供应商,意味着重新适配、培训和测试,短期内很难完全绕开。
更现实的是,印度此前就遇到过设备从中国工厂发往本国受阻的情况,德国海瑞克随后考虑在印度本地建厂,这说明供应链风险早已不是突然出现,而是积累到今天,这也是项目方最担心的变量。
所以说印度隧道立刻全部停工,未免把话说满,但项目节奏、设备成本和交付时间承压,几乎是可以预见的,尤其是那些依赖高原型设备的工程,替代方案不会一夜出现。
再看越南,10月15日河内签下五条城市铁路合同,线路总长约253.5公里,目标是在2030年前投入运营,项目总投资接近347亿美元,规模确实不小,也考验施工组织能力。
这五条线路涉及1号、2号、8号、10号和14号线,承包方还准备了100多台盾构机、50套地下连续墙设备,打算多点同时开工,抢的是建设时间,更是设备调度效率。
但“准备100多台”不等于“全部采购中国设备”,越南项目同时寻找欧洲、日本、韩国和中国的技术与承包力量,真正的设备来源,还要看招标、许可和合同执行。
这也意味着,越南想用超大订单让供应商互相压价,空间可能没有想象中那么大,盾构机不是普通商品,售后、备件、软件和现场服务都决定最终成本,不能只盯着报价单,各方都得重新核算风险。
对中国企业来说,出口管制反而把竞争从单纯拼报价,拉回到技术、合规和全生命周期服务上,谁能稳定交付、长期维护,谁才有资格拿下海外项目,低价不再是唯一筹码。
中国盾构机这些年能走到全球前列,靠的不只是价格低,更是经历了复杂地层、高密度城市和超长距离隧道的反复验证,设备可靠性本身就是门槛,也是海外客户最看重的底牌。
以前部分企业为了抢订单,容易在海外市场互相压价,利润被一层层摊薄,服务投入也跟不上,最后看似卖出了设备,实际上把品牌和后续市场一起做轻了,教训并不少见。
现在把关键装备纳入两用物项管理,企业出海必须先看目的地、最终用户和技术参数,报价逻辑自然会变,低价冲量的路子也会越来越难走,合规能力将成为新的竞争力。
当然,管制也不是把门彻底关上,商务部已经明确,对符合规定的许可申请依法审查、符合条件的予以批准,合规贸易仍然可以继续进行,正常合作不会被无端切断。
真正高明的地方正在这里:既守住国家安全和产业利益,又不给正常合作留下模糊地带,企业知道什么能做、怎么做,海外客户也知道规则不会朝令夕改,预期反而更加稳定。
印度要补上设备和产业链短板,越南要把五条地铁按期推进,中国企业则要从价格竞争转向价值竞争,这场变化最终比一纸订单输赢更值得关注,也更考验长期耐力,这才是规则调整的真正价值。
盾构机能钻穿岩层,却钻不穿规则,谁掌握核心技术、供应链和标准,谁就在地下工程这条赛道上拥有更稳定的话语权,未来的较量拼的是体系而非一时输赢,不能把合规理解成全面封锁。