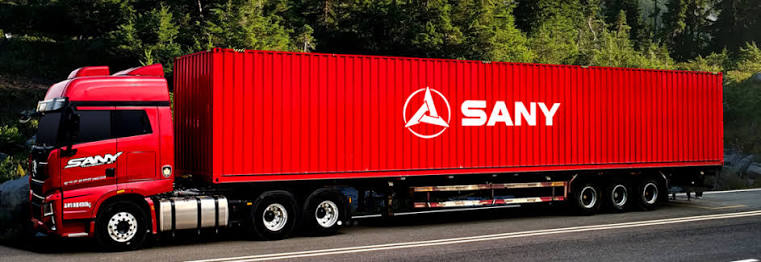
没人预料到中国三一重卡崛起 - 如今它的销量已超过特斯拉、沃尔沃和梅赛德斯奔驰
五年前如果有人断言一家中国工程机械出身的企业会在电动重卡销量上把特斯拉、沃尔沃和梅赛德斯甩在身后,多数人会当作笑谈。
2025年,特斯拉Semi在美国全年只注册了17辆;梅赛德斯-奔驰电动重卡在欧洲折算约1840辆,沃尔沃约1050至1100辆。而中国同年12吨以上零排放重卡卖了约23.2万辆,仅三一一家折算就在2.1万辆左右,是奔驰欧洲销量的十余倍。
这不是某个月份的偶然反超,而是一个数量级的落差。彭博社在2026年5月的专栏标题写得很直白:特斯拉的Semi正在被“China Inc.”超越。
但真正值得追问的不是“谁超过了谁”,而是为什么重卡电动化的第一场大规模胜利,发生在一个此前并不以乘用车闻名的中国商用车品牌身上。
答案藏在三一2021年那个近乎自毁的决定里。那年燃油重卡业务刚做到近60亿元的营收峰值,集团却下令全面停止油车研发和生产,把全部筹码押向当时年销量仅一万辆出头的电动重卡市场。随后两年,销售额从60亿腰斩到十几亿,技术骨干大量流失,外界和内部都觉得这家企业疯了。用董事长梁林河自己的话说,他当时“不理解这个决定,心里也接受不了”。
这个决定的赌注,押的不是电池技术本身,而是重卡这门生意的本质。乘用车电动化讲的是续航、智能、品牌调性;重卡电动化从头到尾只算一笔账:每公里省多少钱。柴油重卡每公里油费约2.5到3元,电动重卡电耗成本约1元,按一年跑18万公里算,光能源成本就能省下27万元。对于钢厂短倒、港口集疏运、矿区运输这些线路固定、车辆规律回场的场景,这笔账不需要任何宏大叙事来支撑。中国重卡电动化率先爆发的,恰恰是这些“今天就能算清楚”的运营场景,而不是关于长途干线的未来故事。
三一做的事,是把这套账本从纸面变成可交付的系统。它没有走传统经销商铺货的路,而是用直销直服把车直接送到车队手里,把六百多名服务工程师长期驻在客户的车队里。它也没有把宝押在单一的技术路线上,慢充、快充、超充按场景配置,换电只作为时效要求极高的补充方案,而不是为了讲一个“换电生态”的故事而强行铺开。魔塔1165在2023年以817.5公里续航拿下吉尼斯世界纪录,证明的不只是产品能力,更是一个信号:中国电动重卡在技术上已经不满足于只做短途替代品。
西方品牌的问题不在于产品不先进。奔驰eActros 600、沃尔沃FH Electric在长途场景上的投入并不少,欧洲厂商正在把电动重卡推向更大的电池和更长的续航。问题在于,重卡电动化的瓶颈从来不在单车的参数表上,而在车队回场之后能不能同时充上电、补能网络能不能跟上、运营账本能不能闭合。中国2025年零排放重卡销量占全球九成以上,不是靠某一个品牌的突进,而是靠车辆、线路、能源和场站被放进同一张运营表里计算的能力。三一的崛起,是这套系统能力在一个企业身上的集中体现。
所以,“没人预料到”的真正含义,不是三一比人们想象的更厉害,而是人们习惯性地用乘用车电动化的剧本去想象重卡。在那套剧本里,特斯拉是主角,续航和自动驾驶是主线,品牌光环决定胜负。但重卡电动化的剧本从一开始就写在了车队的账本上,写在了每公里省下的那一块多钱里,写在了港口和矿区固定的回场路线里。三一只是在正确的时间,用一次近乎不讲道理的自我革命,把自己放到了那个剧本的首页。
一个中国重卡品牌在电动化上超过特斯拉、沃尔沃和梅赛德斯,当然是一个里程碑。但更大的变化在于,全球重型商用车电动化的节奏和规则,已经不再由斯图加特或硅谷来定义。2026年上半年,三一新能源牵引车出口已占全国出口份额的63.5%,单笔海外订单做到883辆。真正的意外不是三一跑到了前面,而是重卡电动化的起跑线,本来就画在了中国车队每天都要面对的那条路上。