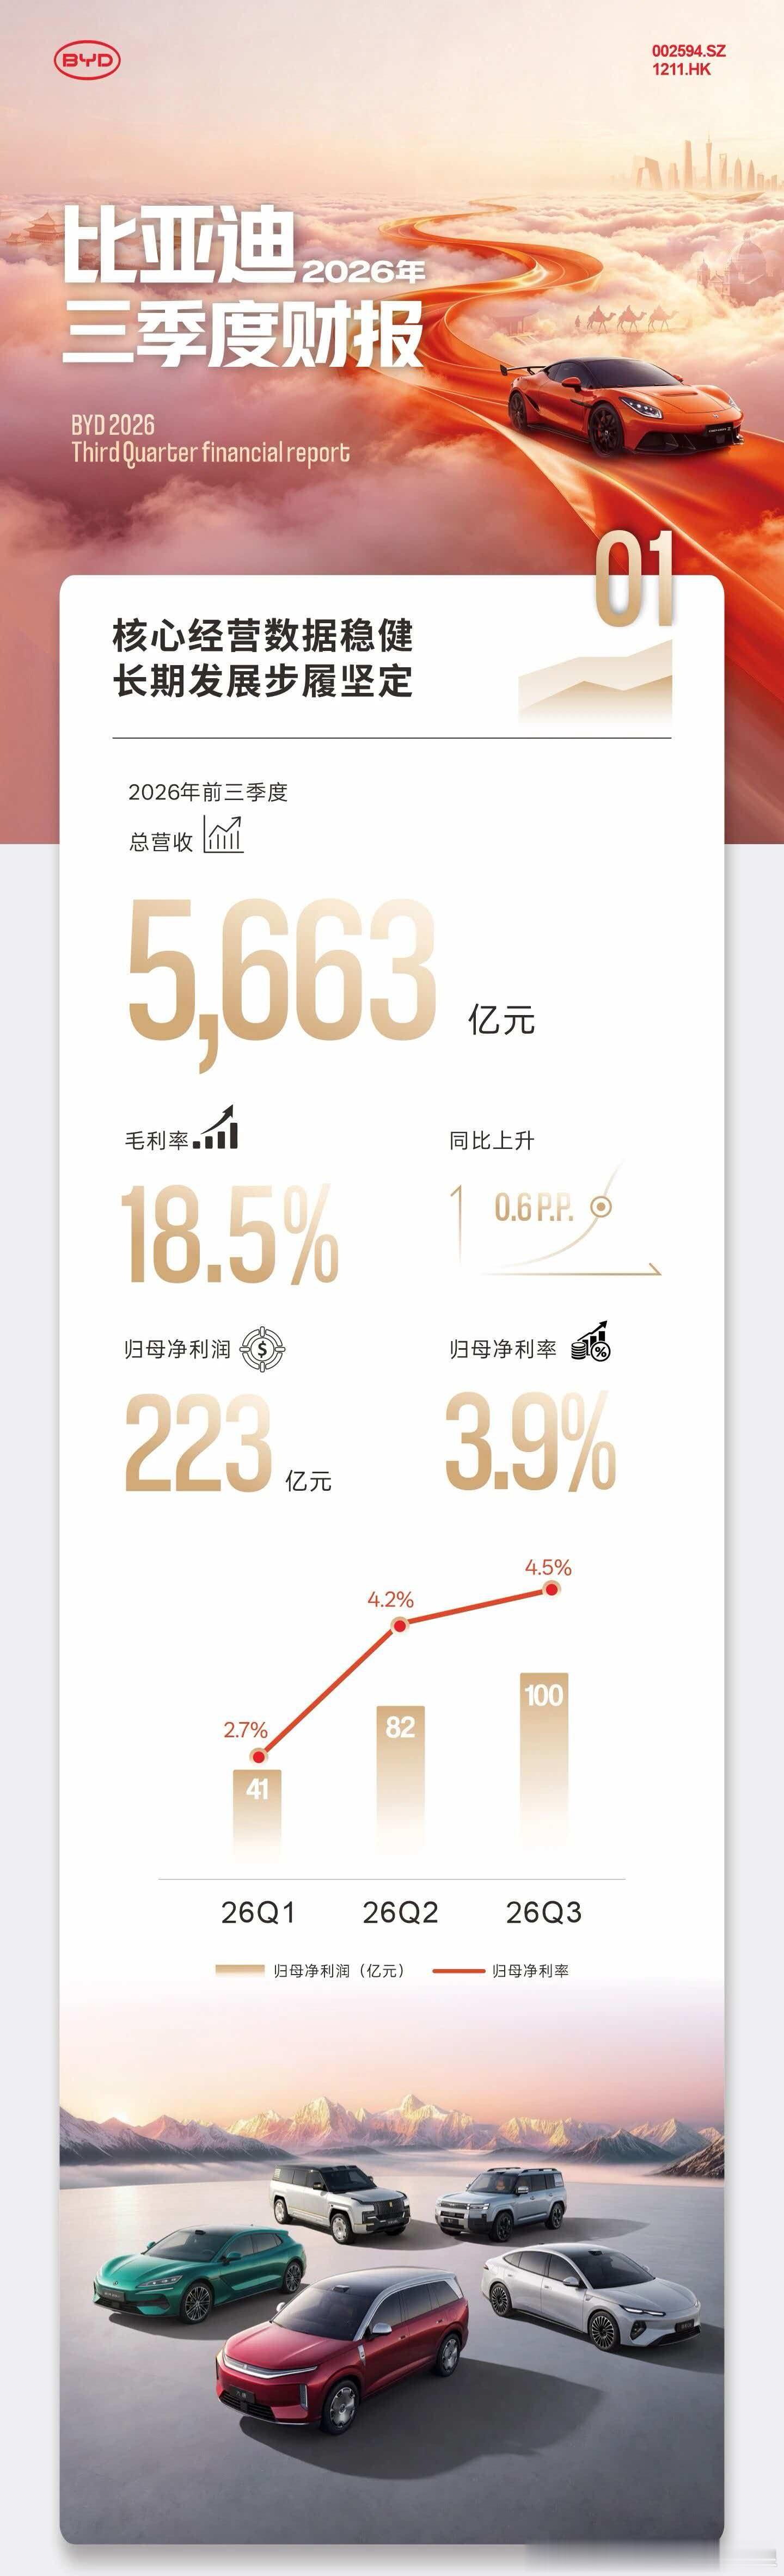
把比亚迪股份(01211.HK)2026 年三季报拆成四大维度看:
【一、盈利质量】
单季(Q3):营收 2214.88 亿,同比 +13.59%;归母净利 100.20 亿,同比 +28.08%;扣非归母 86.30 亿,同比 +25.25%。
单季归母净利率 ≈ 100.20 / 2214.88 = 4.52%;扣非净利率 ≈ 3.90%,利润增速快于收入,说明不是“增收不增利”。
前三季度:营收 5663.04 亿(同比 +0.01% 基本走平),归母 223.45 亿(同比 -4.24%),但扣非 210.04 亿(同比 +2.51%)——报表净利下滑主要受非经常性损益、汇兑、减值扰动,主业实际温和修复。
毛利率端:Q3 机构测算整体毛利率约 17.6%,环比回升 1.3pct,靠规模摊薄+二代刀片电池+闪充车型结构改善拉动。
【二、成长性与景气】
收入端:Q3 同环比均提速,单季占前三季度 39%,利润占 45%,“旺季回血”特征明显。
销量结构:海外出口成为核心增量,1-9 月出口约 134 万辆(同比 +92.7%),海外工厂(匈牙利/巴西/泰国)放量打开 2027 空间。
隐忧:国内乘用车“反内卷”价格战未完,Q3 国内销量仍同比承压,依赖高端化+出海对冲。
【三、现金流(本季最大亮点)】
前三季度经营现金流净额 544.70 亿,同比 +33.36%,是归母净利的 2.4 倍(净利润现金含量约 244%)。
含义:卖车回款扎实、渠道预收款强(合同负债较年初 +80.58%),不是靠应收账款堆利润。
投资现金流仍净流出约 688 亿,资本开支高位,处于“高造血+高扩产”阶段。
【四、资产与运营附注】
存货 2215.78 亿(较年初 +60%),合同负债 929.46 亿(较年初 +80.6%),备货与海外在途车增加,需盯存货周转。
资产负债率仍在 70% 上下,重资产属性不变,但经营现金流覆盖利息与资本开支能力增强。
【F10 一句话结论】
Q3 是“单季破百亿+现金流走强+扣非修复”的拐点报表,前三季度表观归母下滑不改主业企稳;核心跟踪变量=海外单车净利(Q3 约 6000+元/车)能否延续、国内价格战是否再挤压毛利率。
比亚迪比亚迪汽车新能源大牛说大v聊车