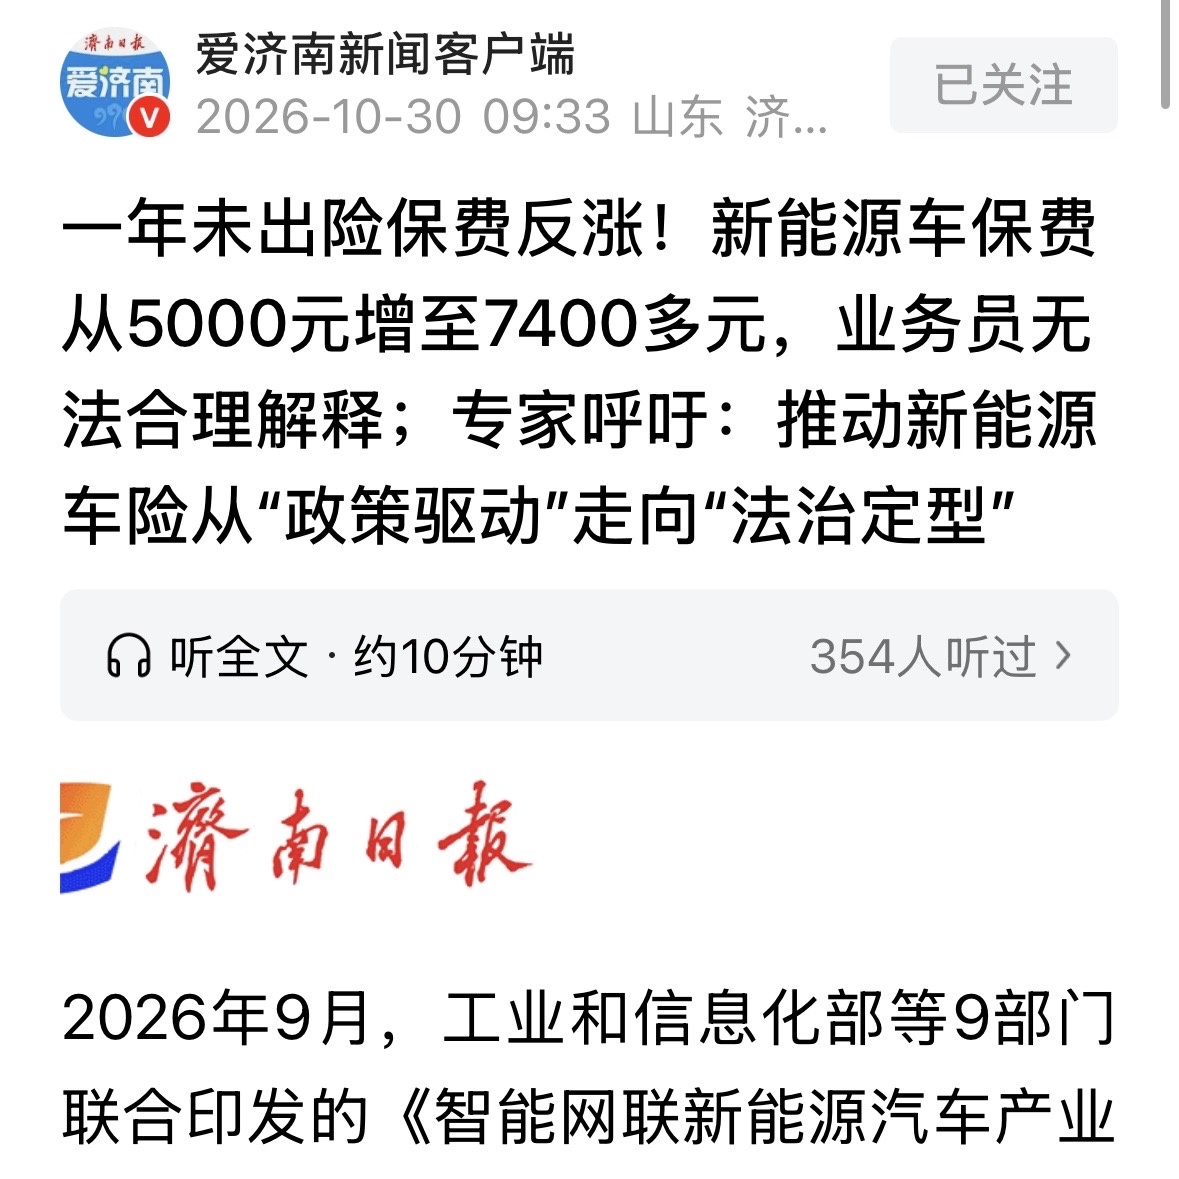
北京,一位女子开着新能源汽车。2025 全年一次事故都没出。可奇怪的是,她2026年续保时,保费从5000元涨到7400多元。女子惊呆了,赶紧去问业务员。对方只告诉她3年内出险记录,却说不清涨价缘由。另一男子的车,有过一次轻微追尾出险,次年报价飙升至7000元上下,甚至有保险公司拒保。新能源车的保费涨跌,让车主们集体傻眼。
金女士那辆车的账,业务员算不明白,精算师算得明白。2025年她确实没出险,可保费公式里蹲着的变量,远不止“出险次数”这一个。2026年3月,车险系统跟交管数据全国联网了。异地违章、换保规避,全成了过去式。
一次闯红灯,两百块罚款是明面上的,未来一年保费涨几百上千,是暗地里的。北京这边规矩写得清楚,闯红灯超过三次,商业险费率上浮百分之五,五次往上,百分之十五。金女士一年没出险,可她有没有别的记录,业务员没说,保单上也没写。
就算她干干净净,一分违章没有,那笔账照样可能往上走。新能源车险的定价逻辑,早就不只盯着“你怎么开”了。它开始看“跟你开同款车的人怎么开”。某个车型被大量网约车司机盯上,风险数据一集中,整个车系的基准保费跟着抬。
你买个菜接个孩子,规规矩矩停在小区地库,照样替跑机场趴活的那帮人分摊了赔付成本。武汉那位徐先生更惨,十四家保险公司线上直接不给报价,因为他那辆车私改营运跑网约车,出过险,还有违章,系统里标签一贴,门就关上了。
金女士那两千四百块的涨幅,大概率不是她一个人的问题。2025年全行业新能源车险保费收了1900亿,承保亏损56亿。一百四十三个车系赔付率超过百分之百。这窟窿总得有人填。
保险公司不是慈善机构,亏了的钱,下一轮定价里找补回来。找谁补,怎么补,模型说了算。模型不跟你解释,业务员也解释不了,他能看到的就那几行记录,底下的算法跑了几百个变量,他一个卖保险的,凭什么替精算师背这口锅。
那位追尾一次就被拒保的兄弟,冤不冤。尾灯灯罩碎了,赔了几百块,次年报价七千四,还有公司直接关门谢客。新能源车单次事故的赔钱程度,跟燃油车不是一个量级。一体化压铸的车身,轻微剐蹭就得换整块构件。
电池包磕一下,检测维修的账单能吓死人。激光雷达装在保险杠位置,碰一下,硬件加标定,双重成本砸下来。保险公司算过账,新能源车均风险成本是燃油车的二点二倍,保费只收到一点七倍。差的那零点五,就是亏损的源头。出一次险,系统认定你把这辆车的风险兑现了,下一年的报价里,惩罚性系数直接拉满。
可问题从来不在“该不该涨”上。油车时代也涨,出险多了照样加费,大家认。新能源车主咽不下去的是,涨得不明不白。金女士问业务员,对方憋出一句“三年内出险记录”,她明明没出险,这话等于没说。
监管部门2025年就发了指导意见,要求探索车型风险分级制度,把低速碰撞结果、易损件价格、维修工时摊开给消费者看。真落地了,买车之前就能查到这款车的保险成本大概在什么档位,不用等续保那天被账单吓一跳。可眼下这套东西还在路上,车主手里攥着的,还是一张只告诉你“多少钱”、不告诉你“凭什么”的通知单。
各位读者你们怎么看?欢迎在评论区讨论。