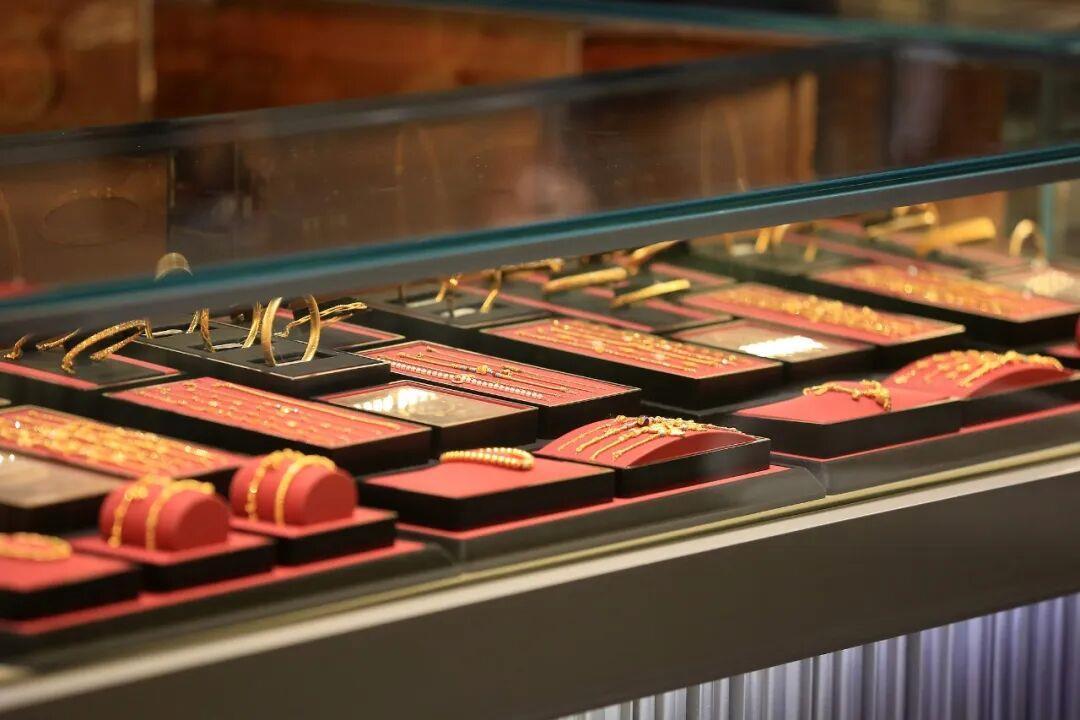
金店柜台前的人流回来了,金店老板的账本却没回来。金价跌回“8字头”,北京金店客流明显增长,水贝门店销售额比上月翻了番。
但冲进店里的人,买的几乎全是婚嫁“三金”和5克以下的小戒指,积压半年的刚需集中释放,不是投资热情复苏。流量回来了,利润跟回来了吗? 金饰消费“悦己化”的背后,一场行业洗牌已经先于金价见底。
央视财经的镜头拍得很清楚,北京菜百柜台前挤满的人,盯的是戒指和手镯,不是金条。
水贝老板蔡徐玲那句“每天还没睡醒,客户就要买大金镯子”,听着提气,可大金镯子卖得再多,也填不平品牌金店在过去一年挖下的利润深坑。客流回暖的成色,得拆开看。
这轮“回流”最要命的地方,在于它把刚需和投资劈成了两半。婚嫁“三金”是人生清单上划掉就没了的一次性消费,5克以下的小戒指是年轻人用零花钱买来的即时快乐。
这两样东西撑得起柜台的热闹,撑不起金店过去靠“克重加高溢价”堆出来的利润模型。刚需释放是一次性的,明年不会再有第二茬。
金饰“悦己化”听起来体面,落到账本上却是一把钝刀子。小克重产品的加工费空间天然就薄,消费者越精、越懂比价,品牌在工费上的议价能力就越弱。
新华社早前的调研已经点破,小克重金饰受欢迎的同时,大克重金饰消费并未回暖,老牌金店营收下滑。热闹属于柜台,压力全留在报表里。
真正先于金价见底的,是渠道端的洗牌。周大福2025年报显示内地零售点一年净关闭905家,日均关店2.5家,结束了连续十二年的扩张史。
老凤祥、周大生同期也在收缩。这些数字说明一件事:金价下跌救不了选址失误、单店产出低下的门店,关店是资本对渠道泡沫的清算,跟金价短期波动没有半点商量余地。
有人会拿水贝销售额翻番来反驳,说批发市场火成这样,行业哪有那么惨。我觉得恰恰是水贝的火,照出了品牌金店的窘。
水贝走的是“金价加工费”的透明逻辑,消费者用脚投票,省下的每一分品牌溢价都变成了水贝柜台前的排队。品牌金店夹在中间,往上拼不过按克卖的低成本渠道,往下放不下身段把溢价削干净,利润只能被两头拉扯。
这场洗牌的本质,是黄金珠宝行业从“卖金价”转向“卖设计、卖效率、卖场景”时必然经历的阵痛。
柜台前的人流可以靠一次降价召回来,但账本上的利润,要靠单店模型的重构、产品结构的换血、渠道成本的砍削才能慢慢养回来。流量是短期解药,也是长期麻药,沉迷于“人回来了”的叙事,只会把结构性矛盾往后拖。
金店老板真正该盯住的,不是这个月多卖了几枚小戒指,而是关掉的那些店腾出来的现金流,能不能砸出一条不靠金价吃饭的路。
水贝的翻番和品牌的关店,是同一枚硬币的两面。人流回来了,账本没回来,因为回来的是刚需的末班车,不是利润的早班车。
柜台前的热闹终会退潮,账本上的数字才决定谁还能站在下一轮周期的柜台后面。金价见底可以等,行业洗牌不会等。先于金价见底的,从来都是那些扛不住真实成本结构的门店和品牌。