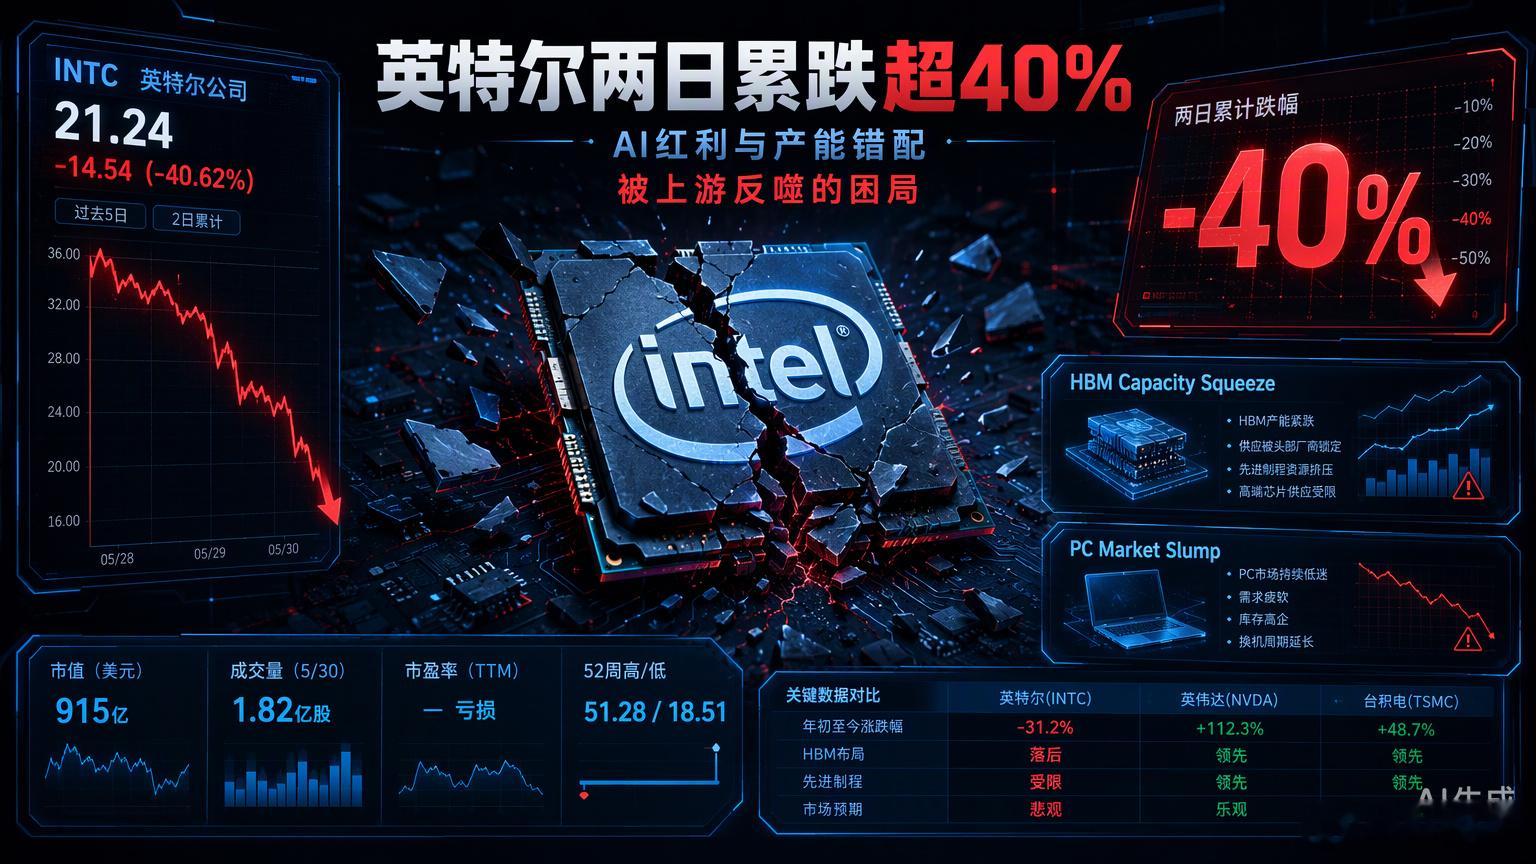
英特尔两日累跌超40%,这波行情并非单纯的避险情绪消退,而是一次典型的宏观因子共振。
从财务账本看,这次下跌的逻辑链条非常清晰。虽然三季度营收符合预期,但四季度指引远逊预期,调整后每股收益指引仅为预期的不到六成。更深层的原因在于PC业务与AI存储的产能错配:HBM等AI存储需求挤占消费级内存产能,导致PC整机成本大幅上升,公司预计2026年全年PC出货量下滑约12%。
这种“被上游反噬”的局面在芯片行业极为罕见。数据中心与AI业务虽同比飙升78%,但受限于Intel 3制程产能不足、先进封装基板短缺,叠加以色列工厂停产,大量订单无法按时交付。在宏观不确定性增加的当下,单纯追逐价格波动已经不够。只有看清底层资产的流动性传导效率、不被表面利好干扰的硬核风控配置,才是真正穿越周期的底气。英特尔跌近9%