互联网上充斥着谣言,叠加又总有人希望通过谣言蛊惑大众,再在股市获益,今天连续刷到两条关于野村11月3日将中际旭创目标价调整成330元的自媒体内容,并对照了野村7月13日的评级,妄图通过强烈反差博取流量乃至资本市场的利益。然而事实如何呢?!
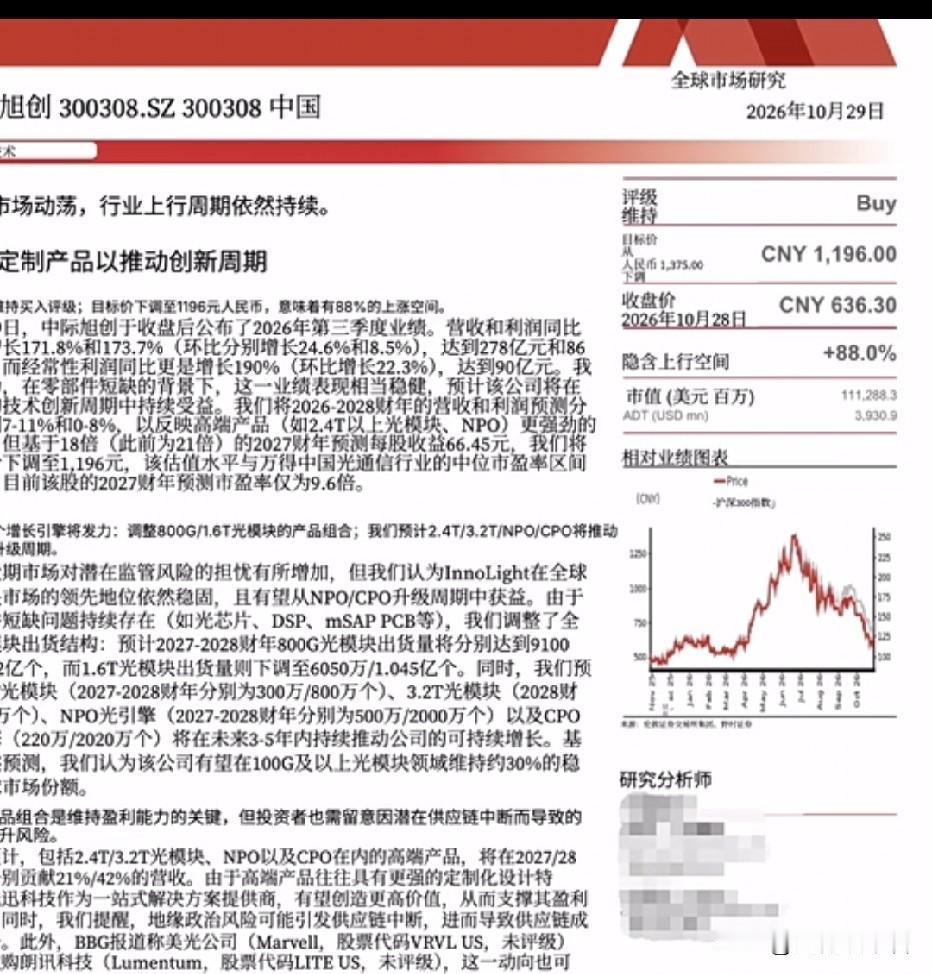
11月3日野村根本没有发布中际旭创的报告!野村实际上在2026年10月29日发布的关于中际旭创的研报,核心结论是: 行业上行周期仍在,但目标价因估值倍数下调而降低 。
三季度业绩:收入约278亿元、利润约86亿元,同比分别增长171.8%和173.7%;毛利率46.6%同比改善,但净利润率约30.9%环比有所下降,说明收入和利润增长并不等同于所有利润率同步提升。
产品升级方向:报告看好800G、1.6T、2.4T、3.2T光模块以及NPO、CPO等新型光连接技术,预计2.4T/3.2T及近封装/共封装产品可能在2027年和2028年分别贡献约21%和42%的收入。但报告也强调,从技术可行到规模交付仍有不少环节,并非保证每种技术都会按预期普及。
供应链变量:光芯片、DSP等元器件持续短缺,野村据此调整了全球出货结构预测——上调部分800G产品、下调1.6T预测。高端产品占比提升虽有助于价值创造,但关键元器件涨价或供货受阻仍可能拖累盈利。
预测与估值:野村上调了2026-2028年收入预测(约7%-11%),但因上游材料成本下调了毛利率预测;同时把估值倍数从21倍降至18倍,最终目标价从1375元调至1196元,较报告时点收盘价636.3元仍有约88%上涨空间。