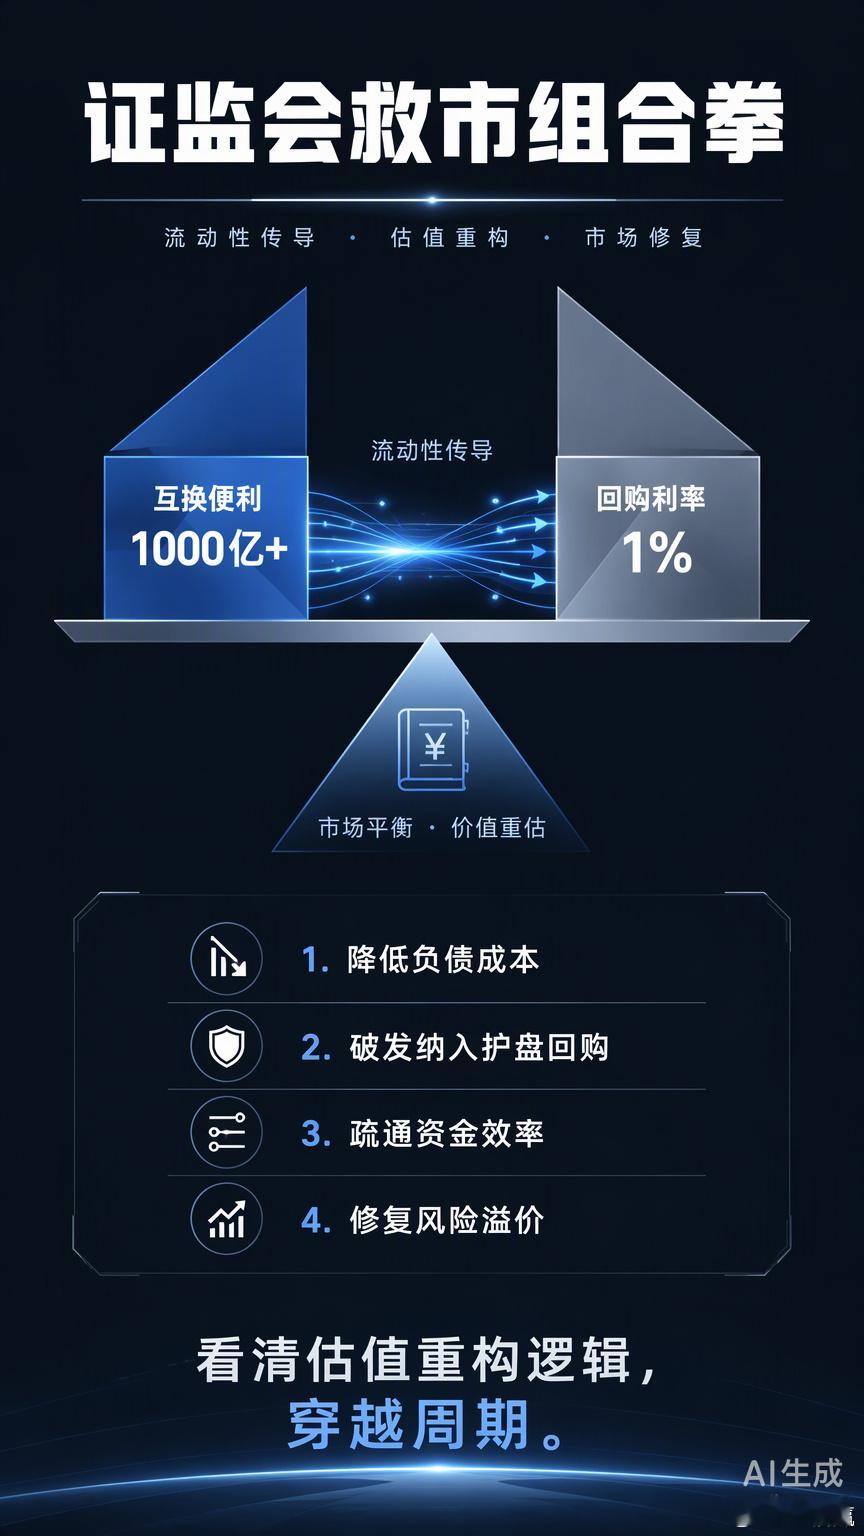
证监会这五天的密集操作,本质上是一次针对市场流动性账本的硬核修复。
从财务视角看,互换便利超1000亿与回购增持再贷款利率降至1%,是在直接降低底层资产的负债成本。当股价破发被纳入护盘回购情形,且取消上市满6个月的限制时,上市公司资产负债表中的“市值管理”工具终于从口号变成了可执行的会计科目。这种政策组合拳并非单纯的情绪安抚,而是通过疏通资金传导效率,强行修正此前过度悲观的风险溢价。
更深层的逻辑在于信任重建。在反思前任高管案件、严查内部腐败的背景下,监管层试图用真金白银的制度红利来填补投资者信心账户上的坏账。当融资保证金比例保持弹性、超募资金强制用于回购注销时,市场的博弈规则正在从“消息驱动”向“现金流驱动”回归。
在宏观不确定性增加的当下,看清这种政策工具箱对估值体系的重构逻辑,不被表面涨跌干扰,才是真正穿越周期的底气。证监会