三环集团:国内平台型电子陶瓷龙头深度解析
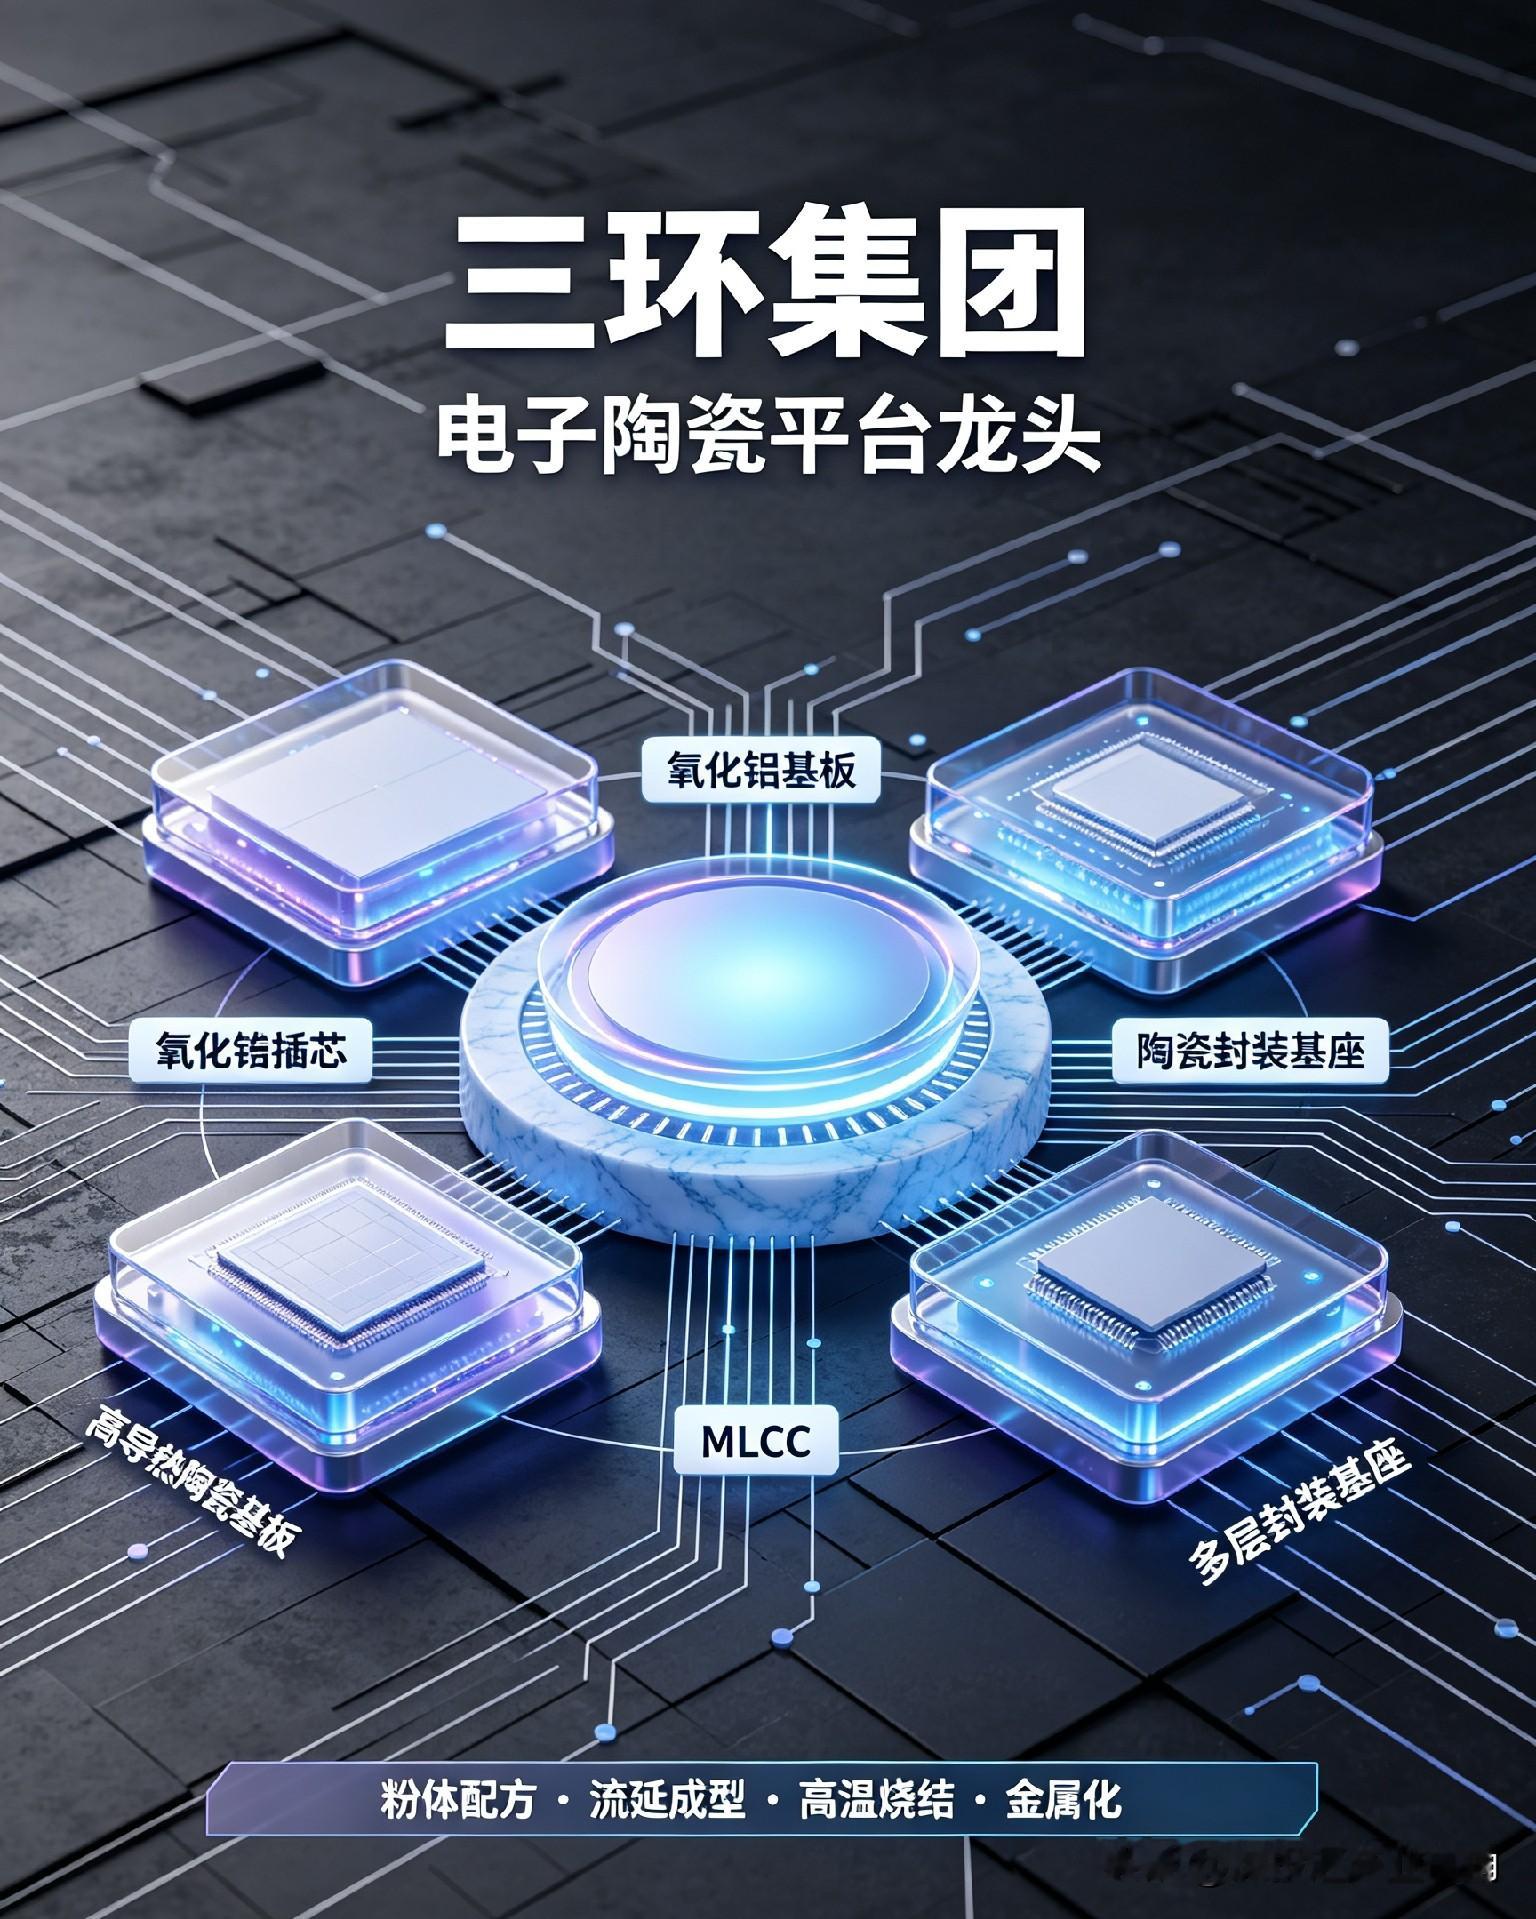
三环集团深耕电子陶瓷五十余年,核心优势是粉体配方、流延成型、高温烧结、金属化工艺全链条自研自制,垂直一体化是它最核心的护城河,产品横跨光通信、半导体封装、功率载体、被动元件四大赛道。
核心产品矩阵与市场格局
1. 氧化铝陶瓷基板
全球市占率超过50%,是行业绝对龙头。一方面作为电阻片基底、厚膜电路载体;另一方面也是MLCC烧制过程中的承烧板,既是下游元器件的配套载板,也是MLCC厂商的上游耗材。工艺稳定、良率可控、成本优势突出,是它的基本盘业务。氮化铝高导热基板属于拓展方向,面向功率器件、射频大功率场景,逐步导入验证。
2. 光纤陶瓷插芯、套筒
全球市占率约70%,光通信陶瓷部件的标杆产品。依托氧化锆陶瓷精密加工能力,光口对接的同心度、尺寸公差要求极高,是光纤链路里基础精密零件,算力光模块、通信光纤都需要配套。
3. 陶瓷封装基座(PKG)
晶振、SAW滤波器、MEMS器件的陶瓷封装底座,曾经长期由日系厂商垄断。三环实现国产化突破,全球份额约40%,支撑射频、频率器件的封装国产化。
4. MLCC多层陶瓷电容器
公司第二增长曲线,定位“电子工业大米”,覆盖消费、工业、车规、AI服务器。依托自有陶瓷粉体、窑炉设备自研的一体化优势,发力中高压、车规、服务器高端料号,和风华高科、国巨、村田形成竞争。
5. 其他拓展业务
SOFC固体氧化物燃料电池隔膜片、压电微点胶阀、精密结构陶瓷,属于新材料方向的长期布局。
核心技术壁垒
1. 粉体配方自主可控
陶瓷粉料的粒径、纯度、烧结助剂配比是底层卡点,粉体自制,避免上游材料卡脖子,同时控制批次一致性。
2. 全套工艺设备自研
流延机、高温烧结窑炉、精密加工设备自研,窑炉气氛、温区曲线是多年积累的know-how,外部很难直接复制这套工艺体系。
3. 精密尺寸与共烧控制
陶瓷基板、封装基座、插芯都属于微米级精密陶瓷,生坯收缩率管控、多层共烧、金属化镀层附着力,决定器件长期可靠性,验证周期漫长。
4. 多品类工艺复用能力
氧化铝、氧化锆、氮化铝多条陶瓷材料体系,成型、烧结、金属化工艺可以复用研发平台,摊薄研发投入,形成平台化优势。
赛道逻辑
电子陶瓷不是单一赛道,是很多硬件赛道的“底层材料底座”。射频TR组件的载板、光模块的插芯、晶振与滤波器的封装、电路板上的MLCC,背后都离不开精密陶瓷。
海外老牌厂商(村田、京瓷、住友)长期把持高端高导热、高可靠陶瓷品类。三环走由低端基础陶瓷逐步向上渗透的路线,先拿下氧化铝、氧化锆这类成熟品类的全球份额,再往氮化铝基板、车规/服务器高端MLCC、高可靠封装基座持续攻坚。
它独特的一点:既做元器件,又给同行元器件厂商供应陶瓷基材,兼具“产品厂商+上游卖铲人”双重身份。
同行对比
- 国瓷材料:侧重MLCC粉体为主,成品MLCC体量更小;
- 风华高科:以MLCC成品为主,上游陶瓷粉体、陶瓷基板一体化布局弱于三环;
- 京瓷(日本):全品类高端陶瓷巨头,氮化铝、高端封装基座、特种陶瓷是优势。
本文仅为产业技术交流,不构成任何投资建议。
配套评论
三环的核心竞争力,不在于单一款单品,而在于一套可复用的精密陶瓷工艺平台。氧化铝基板、氧化锆插芯、陶瓷封装基座、MLCC协同发展,上游粉体、窑炉设备自研的一体化模式,构筑起国产电子陶瓷里少见的护城河。
本文仅为产业技术交流,不构成任何投资建议。
深投汇产业视角