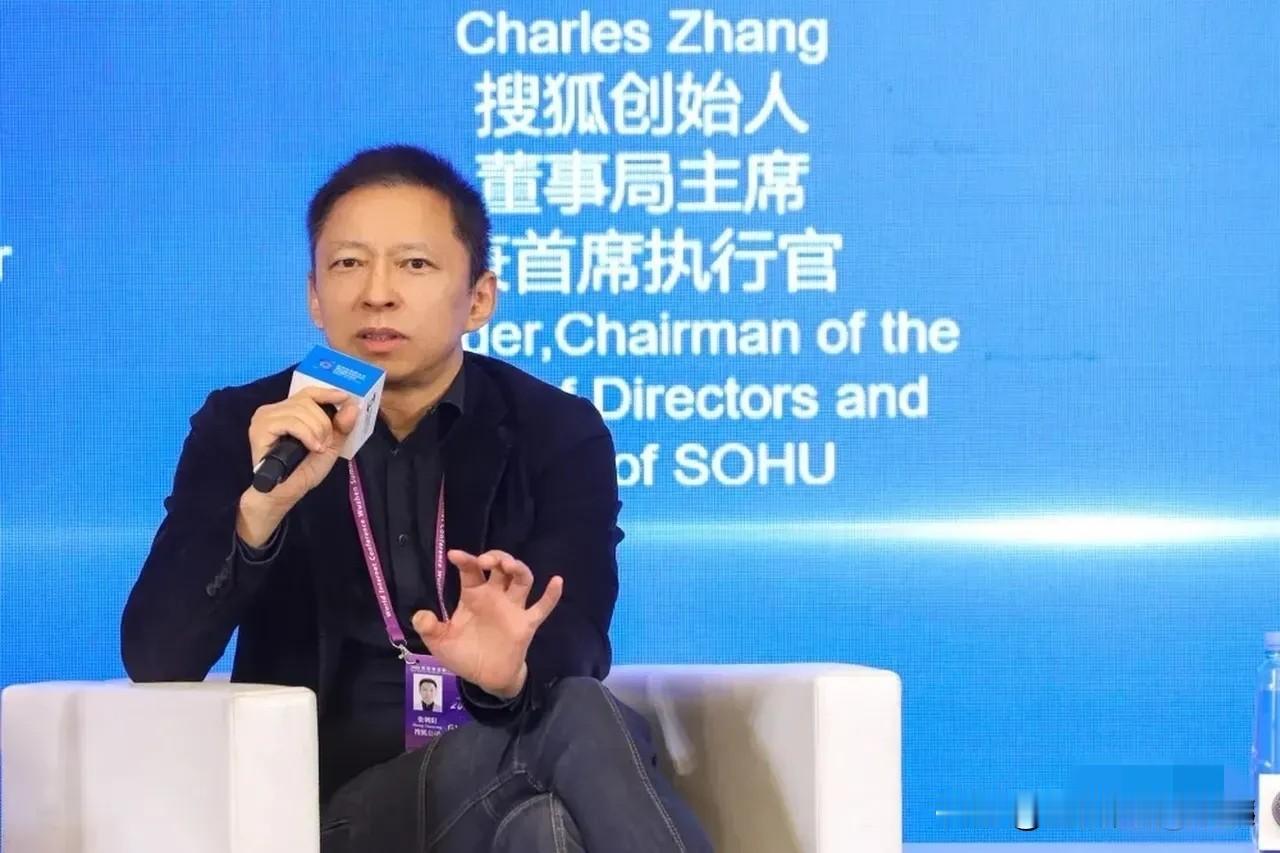
张朝阳选择“不投资”的战略是非常成功的,因为搜狐账上的12亿美元现金,一年光利息收益就已经超过了2亿人民币。而搜狐在北京的三栋大楼,一年保守租金是1.5亿元。外加上搜狐还有大量的版权收入,还有二十多年前的一款老游戏,养活5000名员工可以说是绰绰有余。
这笔账乍一听确实漂亮:不折腾、不烧钱,光靠利息和租金就能把日子过下去。但把公开数据摊开来看,有些细节需要校准一下。
12亿美元现金是真实的。截至2025年底,搜狐账上的现金、短期投资和长期定存合计约12亿美元。不过这笔钱的大头并非靠业务攒下来的,主要来自2021年卖掉搜狗时收到的一次性对价。一次性收入的特点是,花一年少一年。
前面提到的“利息超过2亿”,严格说属于按公开利率水平做的粗略估算。搜狐2025年净利息收入约2914万美元,折算下来和这个量级大致吻合,但财报里并没有一个叫“利息收益2亿”的独立科目,利率一变,这笔账就会跟着晃。
三栋楼也是真的。搜狐网络大厦、搜狐媒体大厦、畅游大厦,自持面积合计约11万平方米,部分自用,部分对外出租。“年租金1.5亿”同样没有在财报中作为独立科目出现,更像基于面积和租金水平的外部推算,不宜当作确定事实来读。
员工人数也有出入。搜狐2025年年报披露的在职员工约4000人,不是5000人。数字差了,但核心事实没变:这家公司没有欠薪,没有大规模裁员的公开记录,工资条每个月按时出现。
真正撑住搜狐底盘的,是那款老游戏。畅游2025年营收5.06亿美元,占搜狐总营收的87%,绝大部分来自《天龙八部》IP。2025年上线的《天龙八部·归来》怀旧服确实拉了一波,三季度游戏收入冲到1.62亿美元,PC端季度付费用户回到110万。
但热度来得集中,退得也快。到2026年三季度,在线游戏收入同比下滑了29%,公司自己的解释是怀旧服的高基数效应在消退。老IP再能打,也挡不住一个朴素的事实:下一款能接班的游戏,还没有出现。
至于版权收入,搜狐视频这些年的规模并不算大,营销服务收入2025年也只有6000万美元且持续下滑。把它说成“大量”,容易放大一个并不突出的收入项,读起来爽,但对不上财报的体感。
张朝阳对“不投资”的解释很直白。他在2025年乌镇峰会上说,不能借债去赌,很多企业不是方向错了,是资金断了。他经历过2000年纳斯达克崩盘,见过太多没熬到天亮的人。不借债、不追大模型、不烧钱换规模,这套逻辑在他自己的经历里是自洽的。
可资本市场给出了另一套评价。搜狐市值长期在3.5亿美元附近,账上现金反而是市值的将近四倍。市场的意思并不隐晦:钱在你手里,但我不认为你能把它变成更大的东西。现金比市值多,听起来硬气,细想却是一种沉默的否定。
站在普通人的角度,这种活法并非没有可取之处。四千人的工资按时到账,老板不突然All in某个风口,员工不用替他的赌注提心吊胆。在互联网行业大起大落的背景下,守住“不发不出工资”这条底线,本身就是一种能力。
但“守住”和“赢”是两件事。12亿美元是底牌,底牌的作用是让你不下牌桌,不是替你赢筹码。利息在走,租金在收,老游戏在续命,日子过得下去,可下一张能让自己重新往前走的牌,始终没有打出来。
一家互联网公司如果活着的重心逐渐从“做出什么”滑向“守住什么”,它当然可以是一家体面的公司,只是离“互联网”这三个字越来越远了。这种活法值不值得被称作“成功”,不同的人会有不同的答案,但至少它不该只被一句“战略胜利”轻轻带过。
各位读者你们怎么看?欢迎在评论区讨论。