“玩不起开始耍赖了!”浙江金华,一女子带一家8口去南京旅游。行程第2天,公公不摔成右股骨颈骨折,治疗花了约6万元,构成8级伤残。好在参团时,女子给全家买了意外险。可女子理赔,却被保险公司拒了。
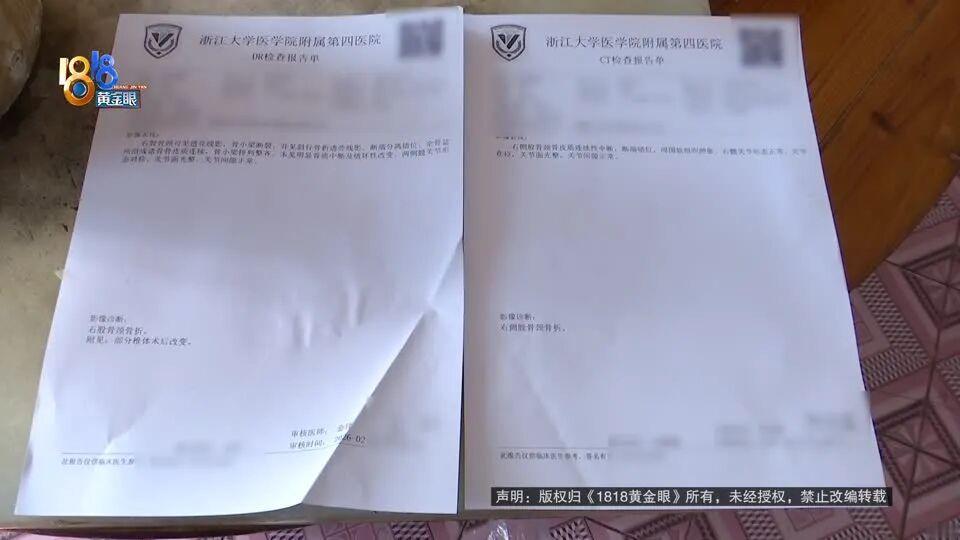
事情是这样的,黄女士一家高高兴兴去南京玩,老人在总统府附近摔了一跤,股骨颈骨折。
这伤对老年人来说可不轻,手术、钢板、住院,前前后后花了快6万块。
好在黄女士有先见之明,出发前给全家都买了旅游意外险。
本以为这钱能报销,结果呢?
保险公司先拿“未满180天”说事,拒赔,后来媒体一问,又改口说“没强制满180天”,会复核。
这一波“变脸”,把人都看懵了。
咱们普通人买保险,最容易踩的坑就是只看“总保额”。
看到页面上写着“意外保障几十万”,觉得稳了。
殊不知,这就像买房子,光看建筑面积没用,得看“得房率”。
很多低价旅游险,身故伤残保额拉得老高,撑门面用的,但真正常见的磕磕碰碰、骨折住院,医疗保额可能只有1万块。
黄女士这份保单就是这样:意外医疗上限1万,伤残保额10万,8级伤残按30%赔,也就是3万。
两项加起来顶破天赔4万,离6万的治疗费还差一大截,这就叫“保额虚高,实战拉胯”。
再说说这个让无数人头疼的“180天鉴定时限”。
保险公司咬死要满180天,或者去指定机构,这到底是为什么?
说白了,这是在赌概率,赌你怕麻烦。
医学上讲,伤残鉴定看的是“治疗终结”,只要伤情稳定了就能评,但保险公司为了控制赔付率,往往会拿“180天”这个硬指标来卡人。
这就好比你车撞了,修车厂非让你把车开回4S店定损,不然就不认账。
目的只有一个:增加你的理赔难度。
很多老人伤筋动骨,本来恢复就慢,哪有精力跟保险公司来回扯皮?
一听说要重做鉴定,还得去指定机构,很多人就打了退堂鼓。
保险公司正是抓住了这种心理,才敢这么“耍赖”,但拾九得告诉大家,这事儿法律是站在咱们这边的。
《保险法》规定得清清楚楚:免责条款、限制赔付比例的条款,保险公司必须在订合同时“明确说明”。
如果没有加粗、弹窗提示,或者没讲明白,这些条款就是无效的。
电子投保时,如果你没看到明显的风险提示,那保险公司事后拿“小字条款”说事,法院是不认的。
所以,黄女士完全可以硬气一点。
只要鉴定机构有资质,程序合法,保险公司没理由不认。
这事儿也给咱们提了个醒。
买保险,千万别当“甩手掌柜”。
几十块钱的保费,买的是安心,不是买气受。
以后买旅游险,别光看那个吓人的总保额。
多花两分钟,翻翻条款里的“医疗保额”够不够用。
看看“伤残赔付比例”是怎么算的。
问问“鉴定机构”有没有指定要求。
把这些细节问清楚了,真出事了才能兜得住底。
别让那份所谓的“保障”,最后变成了一张到处漏风的纸。
毕竟,交钱的时候秒通过,要钱的时候全靠磨,这种“耍赖”的戏码,咱们看一次就够了。
把规则看透,把权益攥在自己手里,这才是成年人该有的安全感。
信源:智慧生活报