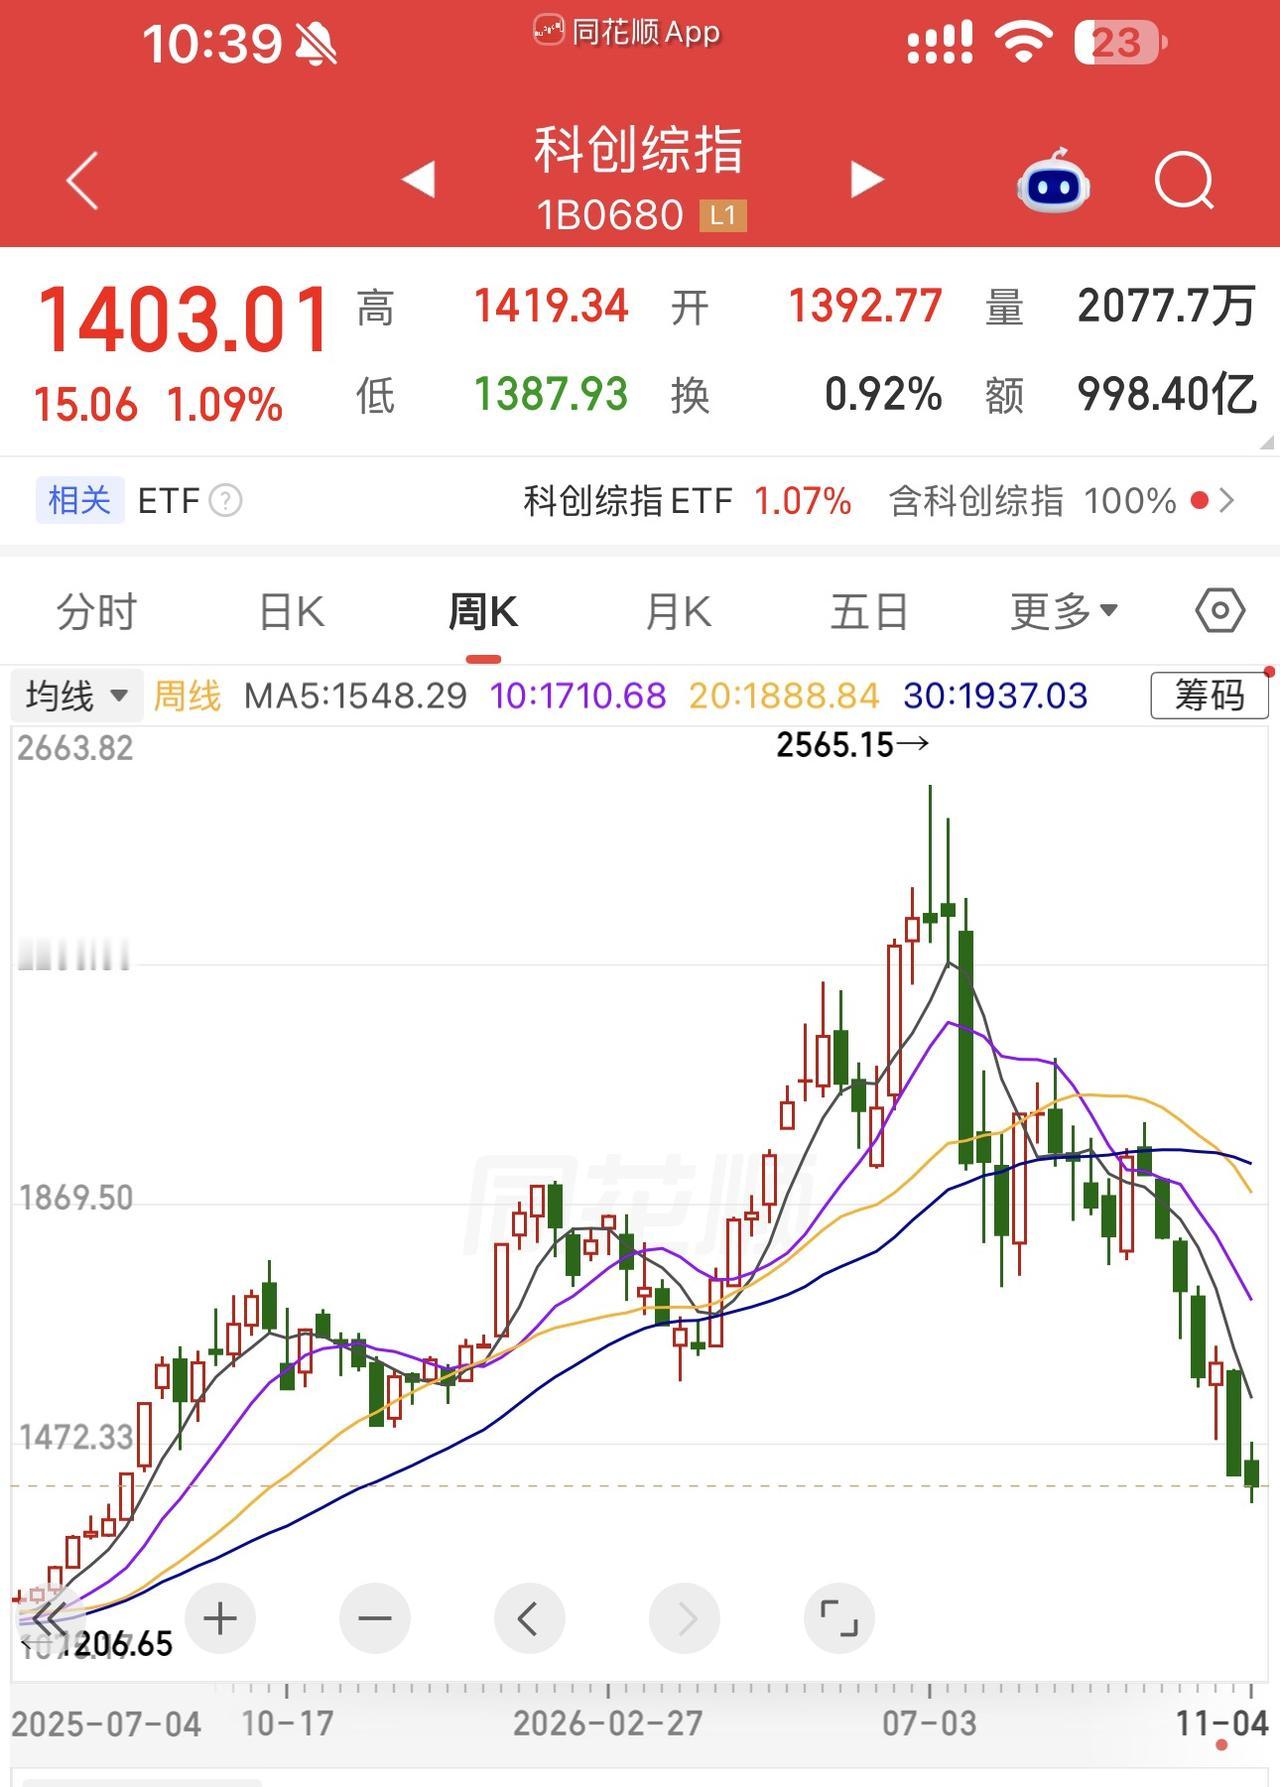
2026年这一轮AI过山车行情,给所有投资者的最深刻的教训就是,“产业正确”和“投资正确”并无对等关系,它们之间可能隔着一道拥挤度和估值构筑的鸿沟。
在二季度时,基金还在反思“踏空AI”,可是,当时间来到三季度末,就变成了“AI仓位太重”。
科创50四个月内回撤约47%,而模型迭代、订单交付并未停摆,变的不是产业,是价格,是人心。
所有,你要看的,在股市里,拥挤度本身就是巨大的风险。
当六成主动权益仓位挤向电子和通信,看对的人只能靠买入表达,买盘耗尽后任何边际转弱都会触发负反馈。
而且,一定要记住的是,你的估值锚,必须从“市梦率”切回现金流与资本回报。
同一笔资本开支,在扩张早期是订单,在扩张后期就是负债和折旧,市场不会等到报表恶化才重新定价。
无论牛熊,任何时候,仓位纪律比选股更重要。重仓单一主线、把“长期逻辑”当作不止损的理由,是回撤被放大的直接原因。
AI的长期趋势未变,但是,投资者需要记住的是,好产业不等于好价格、好投资,共识越强,退路越窄,最终,踩踏灾难越惨烈。