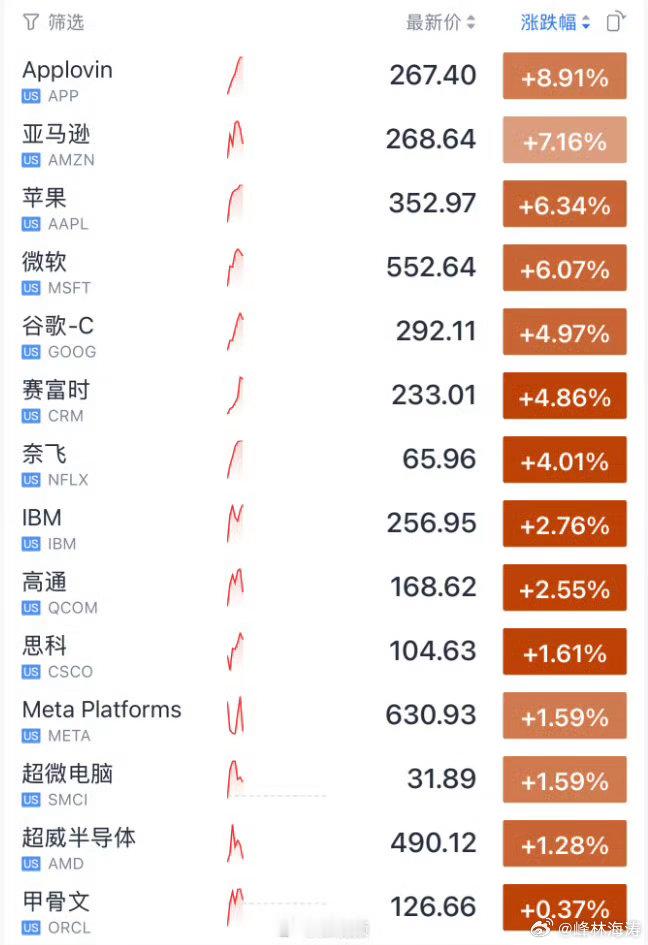
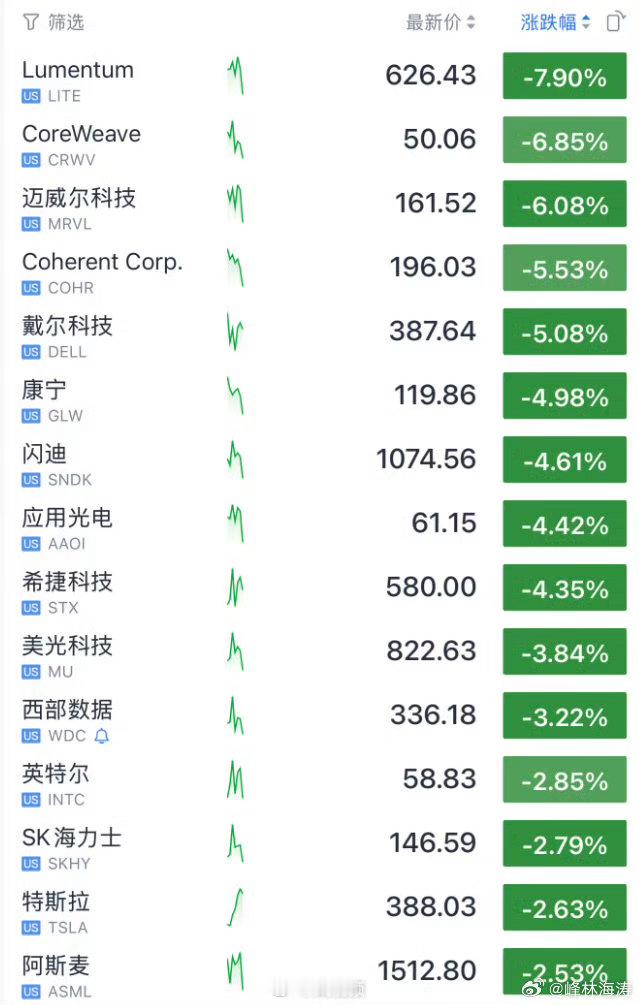
美科技股两极分化原因 同样讲AI,有的公司被追捧,有的公司被质疑,并不矛盾。技术可以属于同一轮浪潮,企业却未必有同样的赚钱能力。
近期关于美科技股分化的讨论,一个值得关注的角度是融资与现金流:建设数据中心、采购芯片、保障电力供应,需要持续投入真金白银。AI不只是一场模型能力竞赛,也是一场资金使用效率的考验。
这里至少要分清三件事。
第一,需求增长,不等于每家公司的利润都会增长。有人卖设备,有人建基础设施,有人做应用,各环节的议价能力和成本压力不同。同一笔投资,可能是上游的收入,却是下游尚待收回的成本。
第二,有收入,不等于有足够的现金。业务增长很快,如果资本开支、融资成本和后续维护投入同样很高,股东就会追问:还要投入多久,什么时候能形成可持续回报?借钱扩张本身不是问题,投入和回款能否匹配才是。
第三,好公司,也不等于任何价格都值得买。市场交易的不只是企业有没有进步,还有进步是否超过此前预期。业绩不错却下跌,未必是技术失去价值,也可能是估值早已把更好的未来算了进去。
所以,不能看到几家公司上涨,就说AI没有泡沫;也不能看到几家公司下跌,就宣布AI故事结束。具体股价还受财报、利率、竞争和交易情绪等多种因素影响,不能用一个原因包打天下。
对产业观察者来说,比涨跌更值得盯住的,是客户是否持续付费、收入质量是否改善,以及扩张之后现金流能否跟上。
技术决定机会有多大,商业模式决定能留下多少收益,买入价格则决定投资者愿意为未来付出多大代价。“都是AI公司”,从来不是同一份投资答案。