蝴蝶为什么选择王曼昱?
而不是一姐孙颖莎
原因很简单,看看它当年签张继科樊振东就懂,认技术不认流量。
A股投资者最近等的,似乎都是一个熟悉的场面,政策一出,指数快速上冲,个股集体升温,几天之内把此前的跌幅收回来。
但这一次,剧本可能没有那么快。
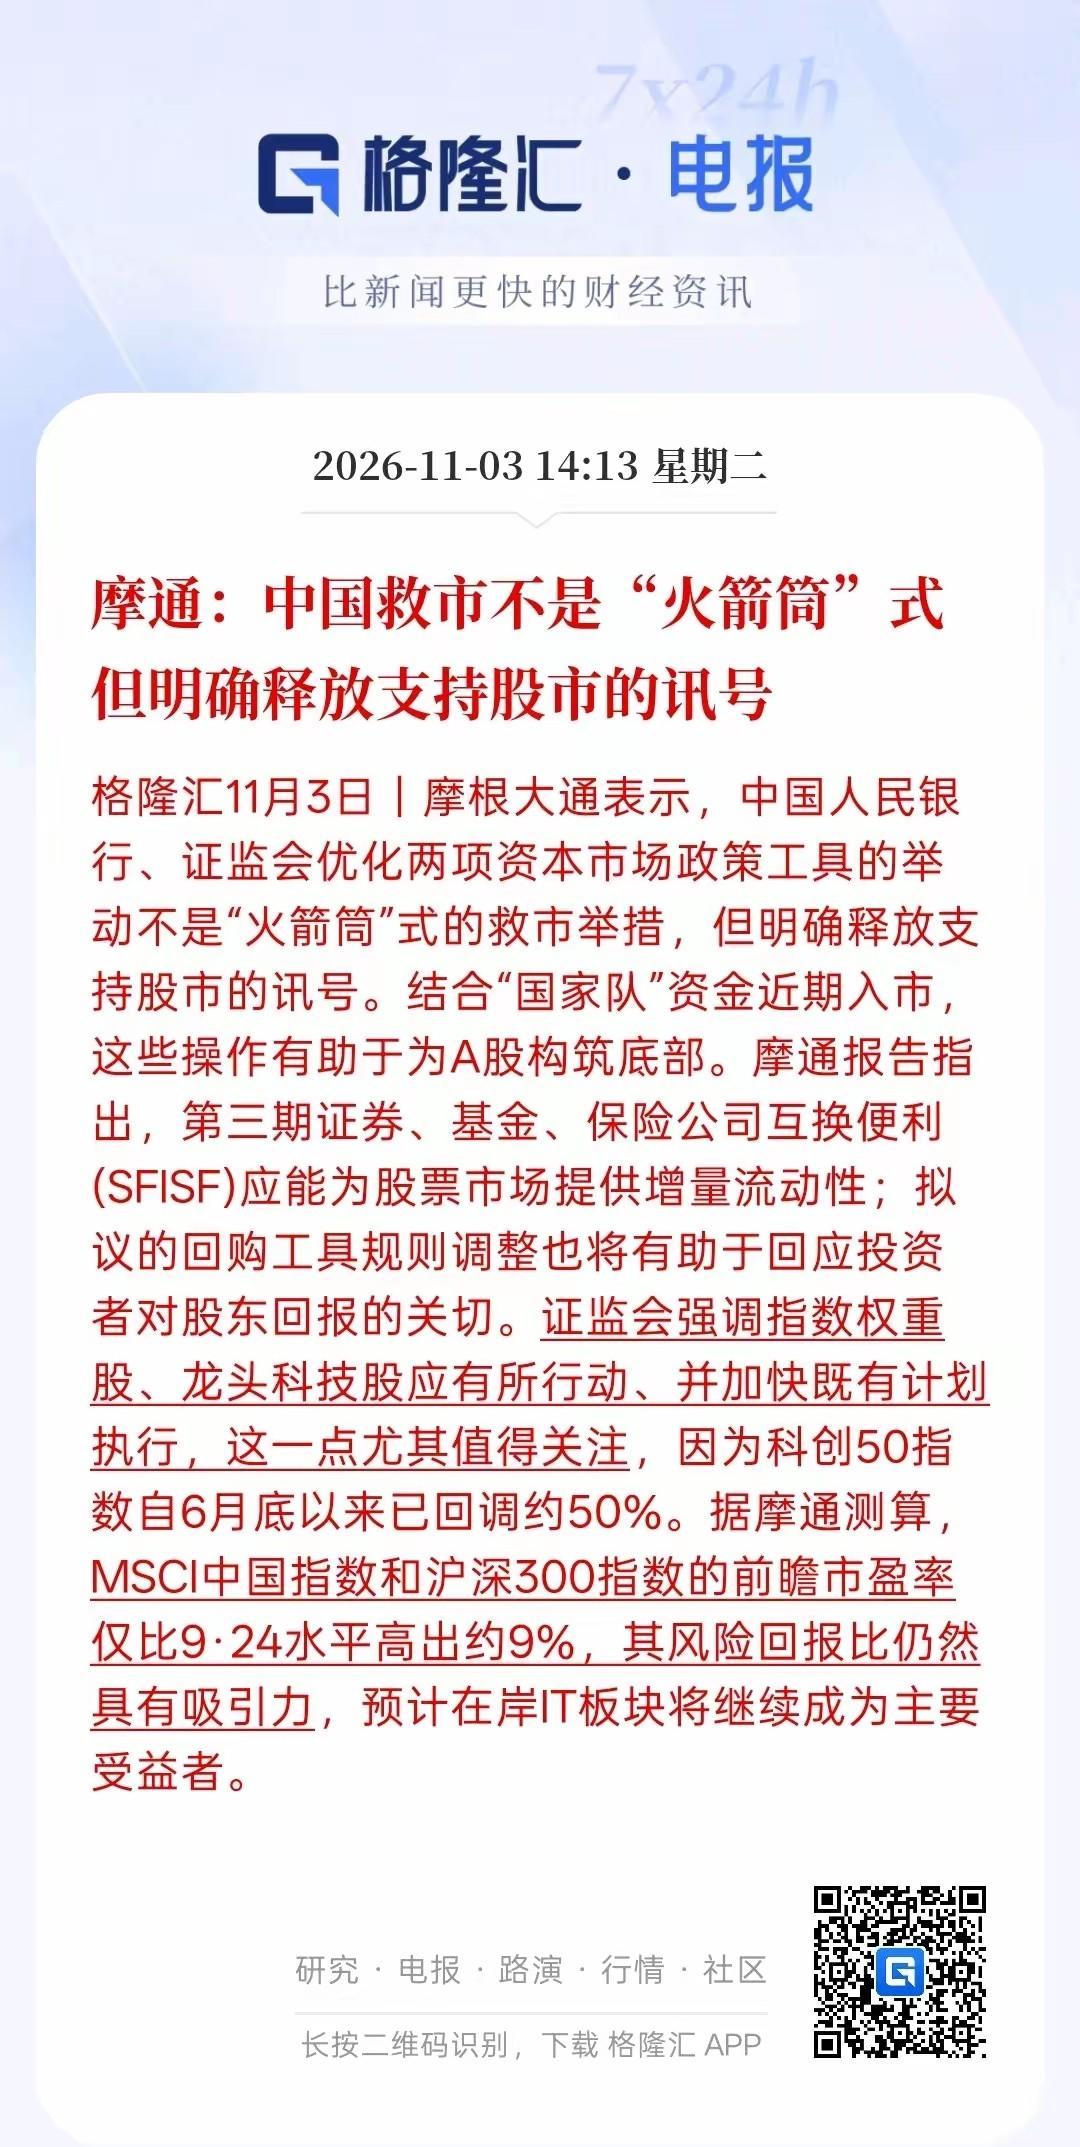
摩根大通给出的判断很明确,本轮市场支持政策更像是慢慢修复,而不是火箭筒式刺激,A股不会简单复制9·24行情的快速拉升,市场更可能通过反复震荡,逐步确认底部。
这句话听起来不够刺激,却更接近当前市场的实际情况。
9·24行情之所以走得快,和当时政策预期集中释放、资金情绪迅速升温有关。现在的市场,面临的问题更复杂,既有估值压力,也有信心修复问题,还有经济预期、企业盈利和资金风险偏好等多方面因素。
只靠一两项政策,能不能立刻把这些问题全部解决?恐怕很难。
所以,摩通这次关注的重点,不是指数会不会突然暴涨,而是政策能不能持续落地,市场资金能不能逐步回流,权重股和科技龙头能不能真正站出来。
监管层已经点名,权重股、龙头科技股需要主动发力,已有计划也要加快落地。这个信号不能简单理解成马上拉升,更像是在告诉市场,后续稳定行情不能只靠情绪,还要靠一批有代表性的公司改善表现。
为什么机构特别关注科技板块?一个直接原因是科创50自6月底回撤了50%。跌幅足够大,意味着板块风险已经释放了一部分,估值和预期也重新进入观察区间。
但跌得多,不等于马上就会涨。科技股波动大,业绩兑现、行业竞争、资金偏好都会影响走势。对于普通投资者来说,看到大幅下跌就认定已经见底,同样容易判断过早。
摩根大通的测算提供了另一个观察角度,MSCI中国和沪深300的前瞻市盈率,相比9·24行情时只高出约9%。简单说,当前估值并没有远远脱离此前的修复区间,市场的风险回报比仍有吸引力。
这也是在岸IT板块被机构看重的原因之一。经过调整后,科技板块的估值压力有所缓解,一旦政策支持、资金流入和企业业绩形成配合,弹性可能比传统行业更大。
问题在于,估值有吸引力,只能说明下跌空间和上涨空间之间出现变化,不能直接等同于市场马上反转。市场底部往往不是一个点,而是一段时间,价格不断试探,资金反复确认,最后才形成相对稳定的方向。
很多人喜欢拿当年6124点跌到1600点的过程来对比现在,担心A股还会出现类似幅度的长期下跌。这样的情绪可以理解,但两个时期的市场环境并不一样。
当年的市场规模、投资者结构、政策工具和上市公司数量,都和今天存在明显差异。现在的资本市场更大,行业分化更明显,政策调节方式也不再只有单一的指数刺激。拿过去的极端行情,直接套用到今天,参考价值有限吗?
当然有限。
这并不代表市场没有风险,也不代表指数不会继续震荡。它只是说明,判断行情不能只看历史点位,还要看政策如何落地,资金如何变化,企业盈利能否跟上。
本轮出现的互换便利和回购规则优化,也能说明政策思路正在发生变化。相关工具更重视给市场补充流动性,改善机构资金使用环境,推动上市公司和大股东更积极维护市场稳定。
这类工具的特点,不是直接把指数推到高位,而是给市场增加缓冲空间。资金压力少一些,流动性稳定一些,投资者信心才有可能一点点回来。
所以,政策工具见效的方式,可能不是当天指数大涨,而是市场下跌时不再那么急,热点回落后还有资金承接,优质公司调整后能够逐步修复。这样的变化不够热闹,却可能比短期冲高更重要。
市场里还有一个容易被忽略的差异,有些权重股可能率先稳定,部分科技龙头也可能出现阶段性反弹,但中小盘题材股未必同步回暖。指数不再大跌,也不代表所有股票都能赚钱,未来行情大概率仍会出现明显分化。
这对投资者提出了更高要求。过去那种一轮普涨、买什么都能跟着上涨的机会,未必会马上回来。真正值得观察的,是公司基本面、资金持续性和政策受益方向,而不是单纯追逐当天涨幅。
那么,A股现在是不是已经到了绝对底部?没人能提前给出准确答案。
摩根大通的判断,更像是在提醒市场,当前估值已经进入值得关注的区间,悲观情绪可能有些过头,但底部打磨仍需要时间。估值便宜是一个条件,信心恢复和盈利改善则是后面的验证。
说到底,这次A股的筑底逻辑已经变了,不再是等一根大阳线解决所有问题,而是看政策、资金、权重股和科技龙头能不能慢慢形成合力。
对于期待快速回本的人来说,这个过程可能比较煎熬。对于愿意拉长时间观察的人来说,真正的机会或许不在暴涨当天,而在市场反复震荡、估值逐步修复的阶段。