经济学家终于说出了现在A股最大的问题:恶性循环
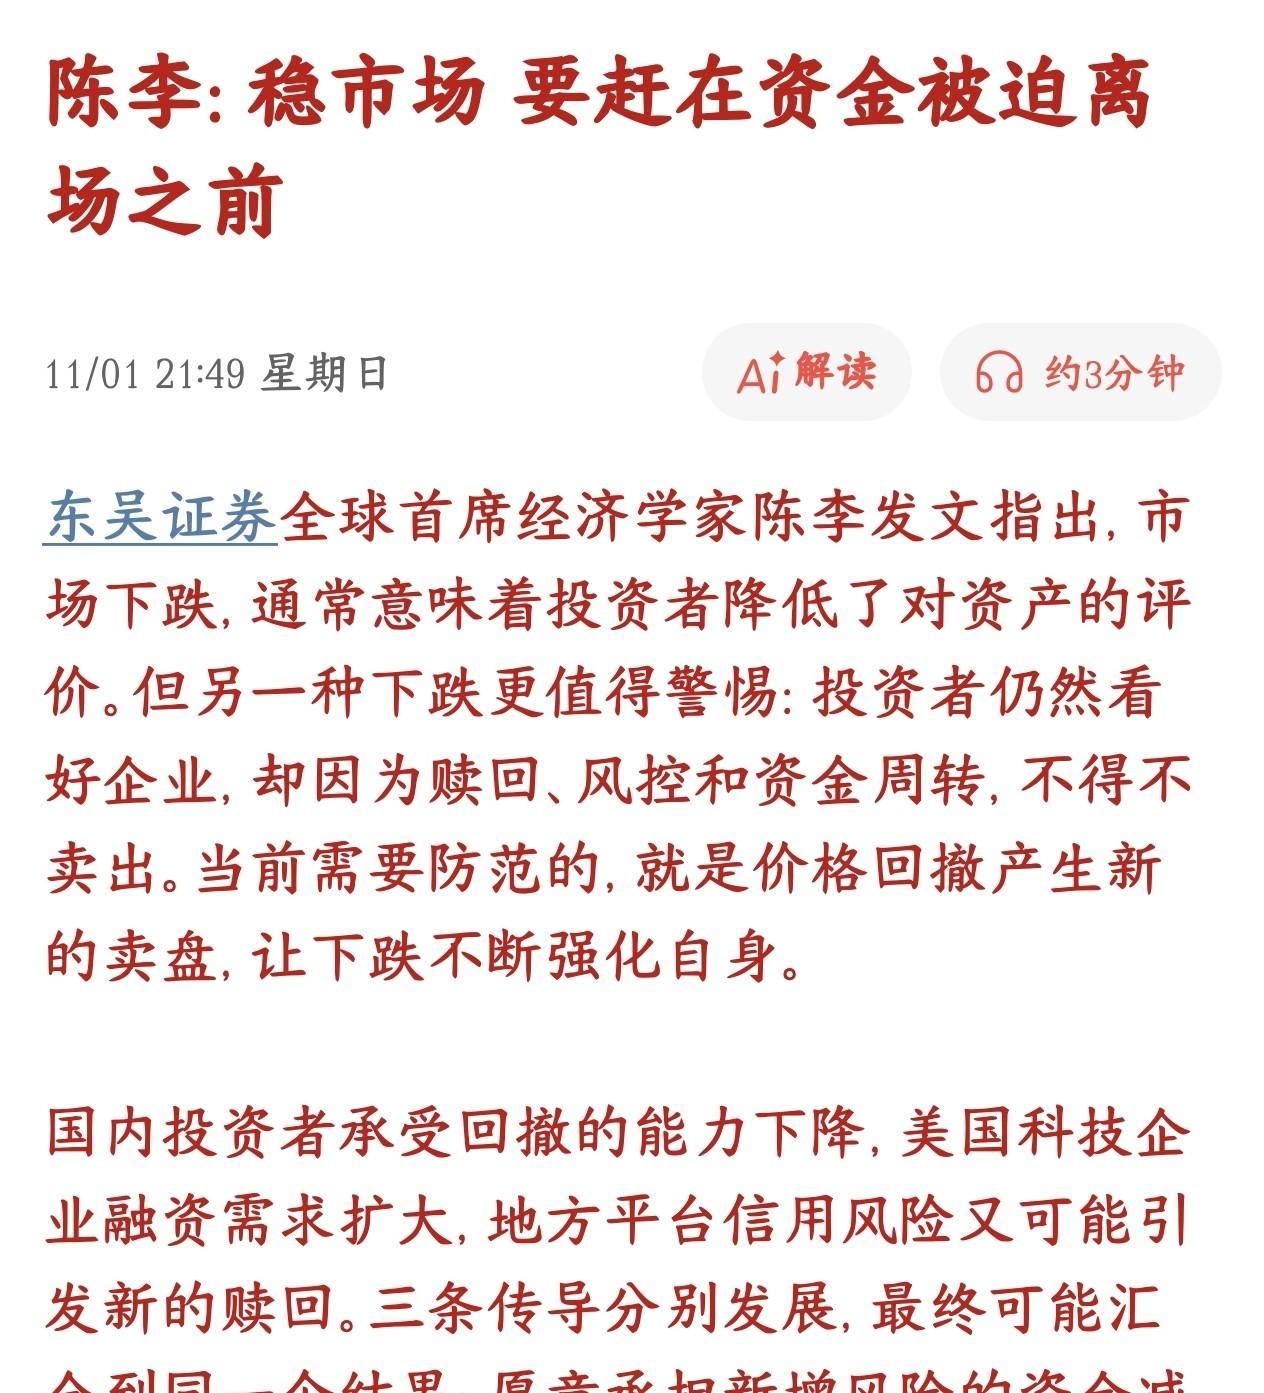
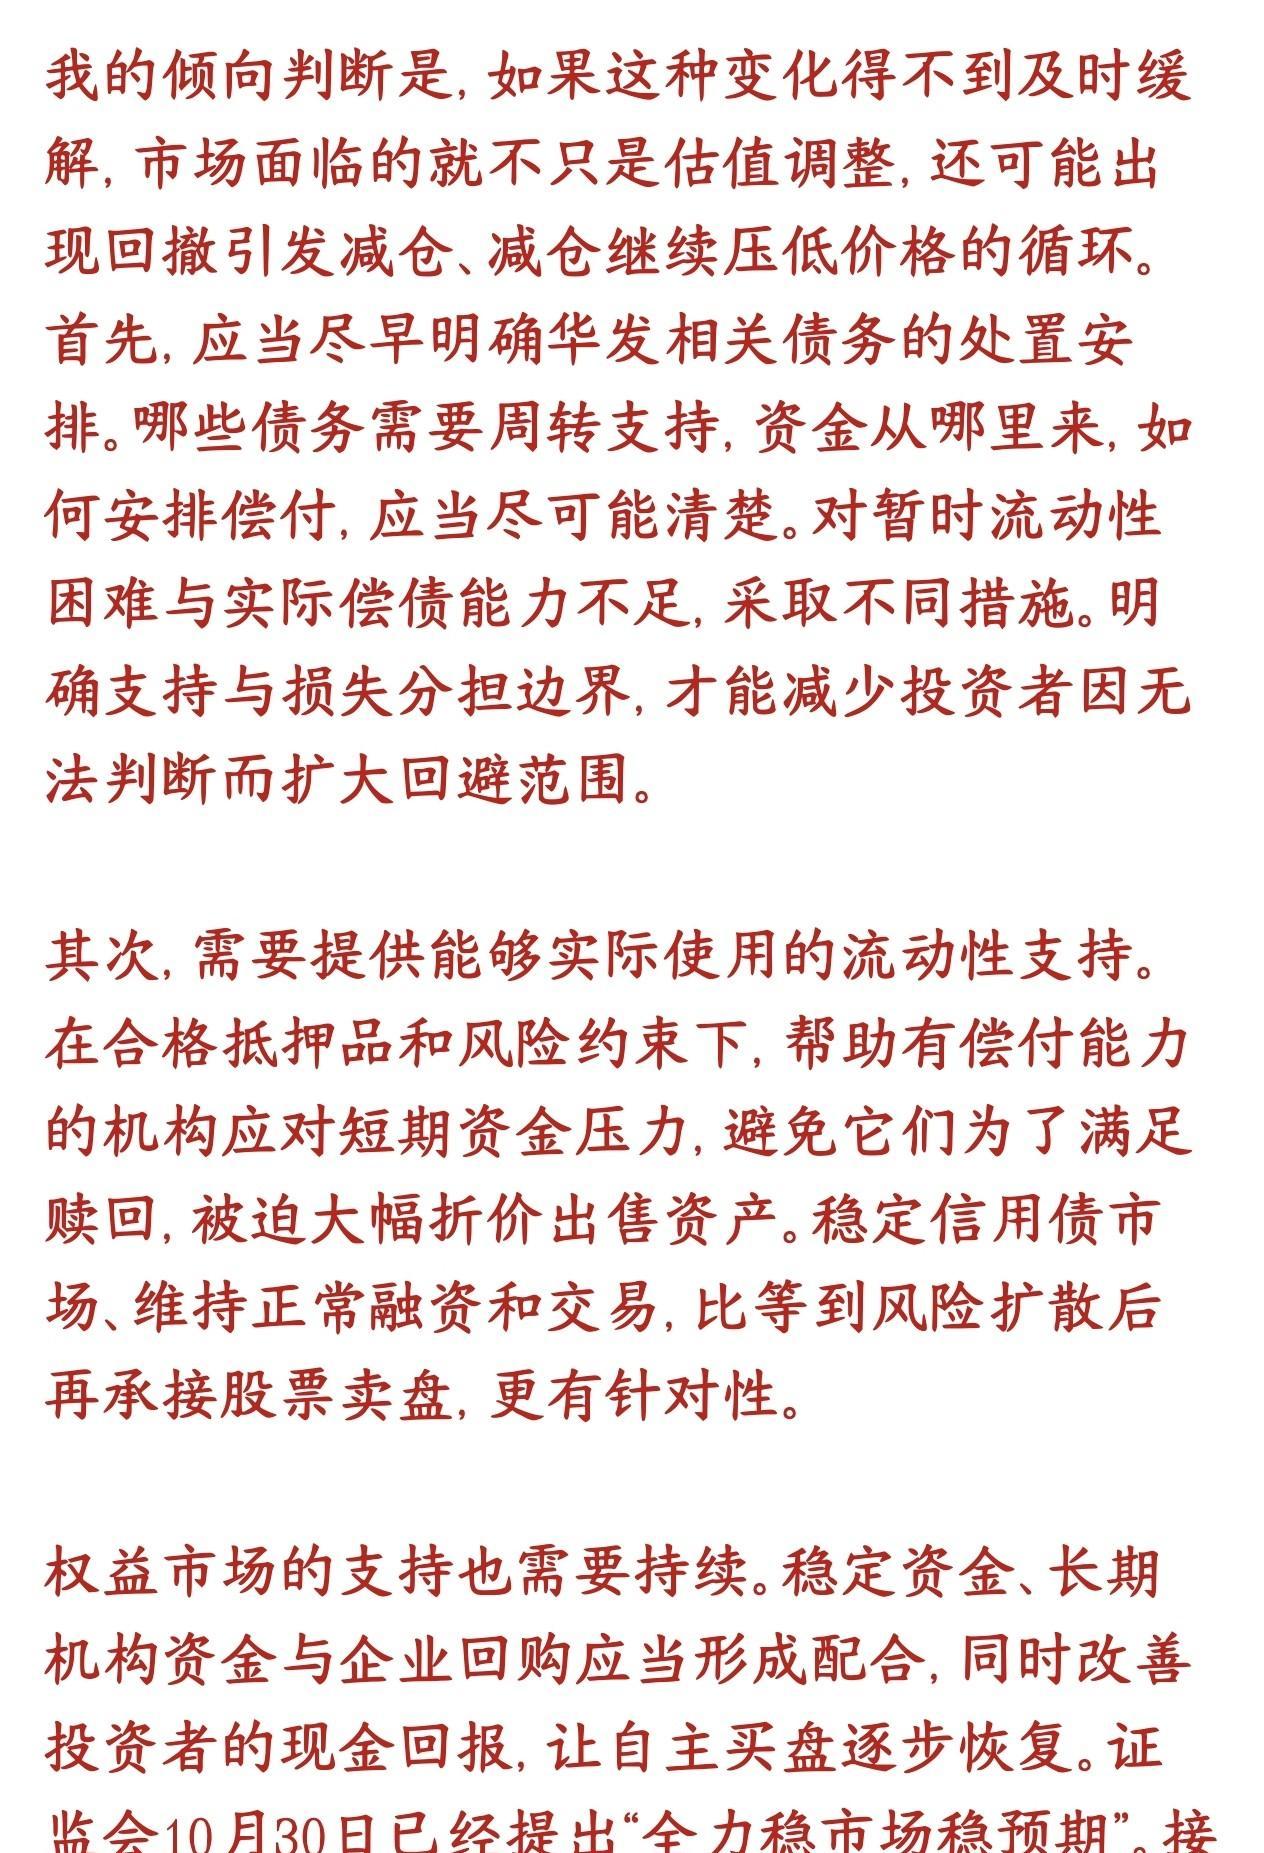
经济学家:现在已经快要进入被动卖出的恶性循环,债市风险会传导到股市。管理层要赶在机构大规模割肉之前,先理清地方债务、给机构短期流动性、再配套股市资金政策,提前打断下跌链条;不要等到崩盘再救,否则成本极高。
股市下跌并不可怕,可怕的是市场里的卖家越来越多,却找不到足够买家。现在部分机构担心的,正是这种被动卖出的链条一旦启动,股市、债市和基金赎回可能互相影响,最后把一次调整推成流动性冲击。
简单说,股价下跌后,基金净值跟着缩水,投资者开始赎回,基金为了应对赎回,只能卖出手里的股票。卖盘变多,股价继续下跌,净值进一步下降,新的赎回又来了。
这不是普通的看空,也不是投资者突然集体改变长期判断,而是机构为了满足现实的资金需求,不得不卖。问题在于,卖出行为一旦从主动选择变成被动动作,价格就不再完全由企业价值决定,短期内可能被资金压力牵着走。
现在市场面临的压力,至少有三条线交织在一起。
一条是股票下跌带来的基金赎回压力,另一条是机构自身需要保留现金、降低仓位,第三条则是债券市场的波动可能向股票市场传导。债券价格下跌,部分机构会出现估值压力或保证金压力,为了补充流动性,只能出售其他资产,股票自然可能成为被抛售的对象。
这就解释了为什么有机构人士提醒,当前最需要防范的,不一定是企业基本面突然全面恶化,而是市场进入一个大家都想卖、却没有足够资金接盘的阶段。
问题来了,为什么债市波动会影响股市?
很多人以为股票和债券是两个独立市场,实际上,大型机构往往同时配置股票、债券、现金和其他资产。债券市场出现快速波动时,机构可能需要补现金、降杠杆、满足赎回,操作上就会从其他市场寻找资金。
一旦这种行为集中发生,股市承受的就不只是正常卖压,而是跨市场的资金挤压。2022年英国国债市场曾出现剧烈波动,部分养老金投资策略面临追加保证金压力,英国央行随后临时出手稳定市场。这个案例说明,金融市场最麻烦的时刻,往往不是资产本身没有价值,而是机构短时间内必须拿出现金。
A股当然不能简单照搬国外案例,市场结构、监管方式和机构配置都不同。但资金会在压力下寻找流动性,这个规律并不会因为市场不同就消失。
那么,现在到底该不该出手?
争议不在于要不要救市,而在于什么时候出手、用什么工具出手。等到基金大规模赎回、机构集中割肉、融资盘被迫平仓之后再处理,政策面对的就不再是预期问题,而是实实在在的流动性缺口。
一旦市场进入只能卖不能买的状态,单纯喊话很难改变交易行为。投资者听到稳定预期的表态,可能依然要赎回,机构听到长期支持的信号,也可能先选择保现金。因为对它们来说,短期资金压力是真实存在的。
所以,市场现在需要的不只是口头上的信心,更是能跨越股市和债市的配套安排。地方债务如何稳住,机构短期资金从哪里来,基金赎回压力怎样缓解,市场增量资金怎样进入,这些问题需要一起考虑。
地方债务本身也会影响市场预期。地方财政压力如果长期没有清晰解决路径,相关债券的风险定价就会变化,金融机构的资产配置也会随之调整。债市一旦出现集中波动,股票市场很难完全置身事外。
但这并不意味着每一次下跌都会自动演变成崩盘。若基金赎回平稳,机构杠杆不高,市场中还有足够现金接盘,价格下跌仍可能停留在正常调整范围内。现实中,大量长期资金的存在,也会让部分资产具备承接能力。真正需要盯住的,是卖出是否开始由主动交易变成集中性的资金要求。
2015年A股大幅波动时,市场就经历过快速下跌、融资盘收缩和信心恶化相互影响的过程。那段经历留下的教训很直接,市场信心下降只是表面,杠杆、流动性和交易机制同时承压,才会让波动突然放大。
这一次的环境又有不同,机构投资者占比、基金产品规模和债券市场联系都比过去更复杂。市场参与者更多,工具也更多,但传导路径同样更长。一个环节出现压力,可能很快影响到另一个环节。
投资者最关心的,可能是会不会继续下跌。对政策制定者来说,更关键的问题是,市场有没有出现连续赎回,机构有没有被迫卖出,债市波动有没有开始影响股票仓位。
如果这些信号已经出现,等到价格大幅下挫后再补救,付出的成本通常更高。因为那时不仅要稳定资产价格,还要修复机构资产负债表,安抚投资者情绪,恢复交易信心,几件事会同时发生。
说到底,当前最大的风险未必是所有人都不看好A股,而是部分资金没有条件继续等待,只能先卖出。主动看空可以慢慢交易,被动卖出却可能集中发生。
政策真正要做的,是在风险还没有扩大前,先给市场争取时间,理清地方债务问题,缓解机构短期流动性压力,再配套稳定股市的资金和交易安排。这样才能打断股价下跌、赎回增加、机构砸盘、股价再跌的循环。