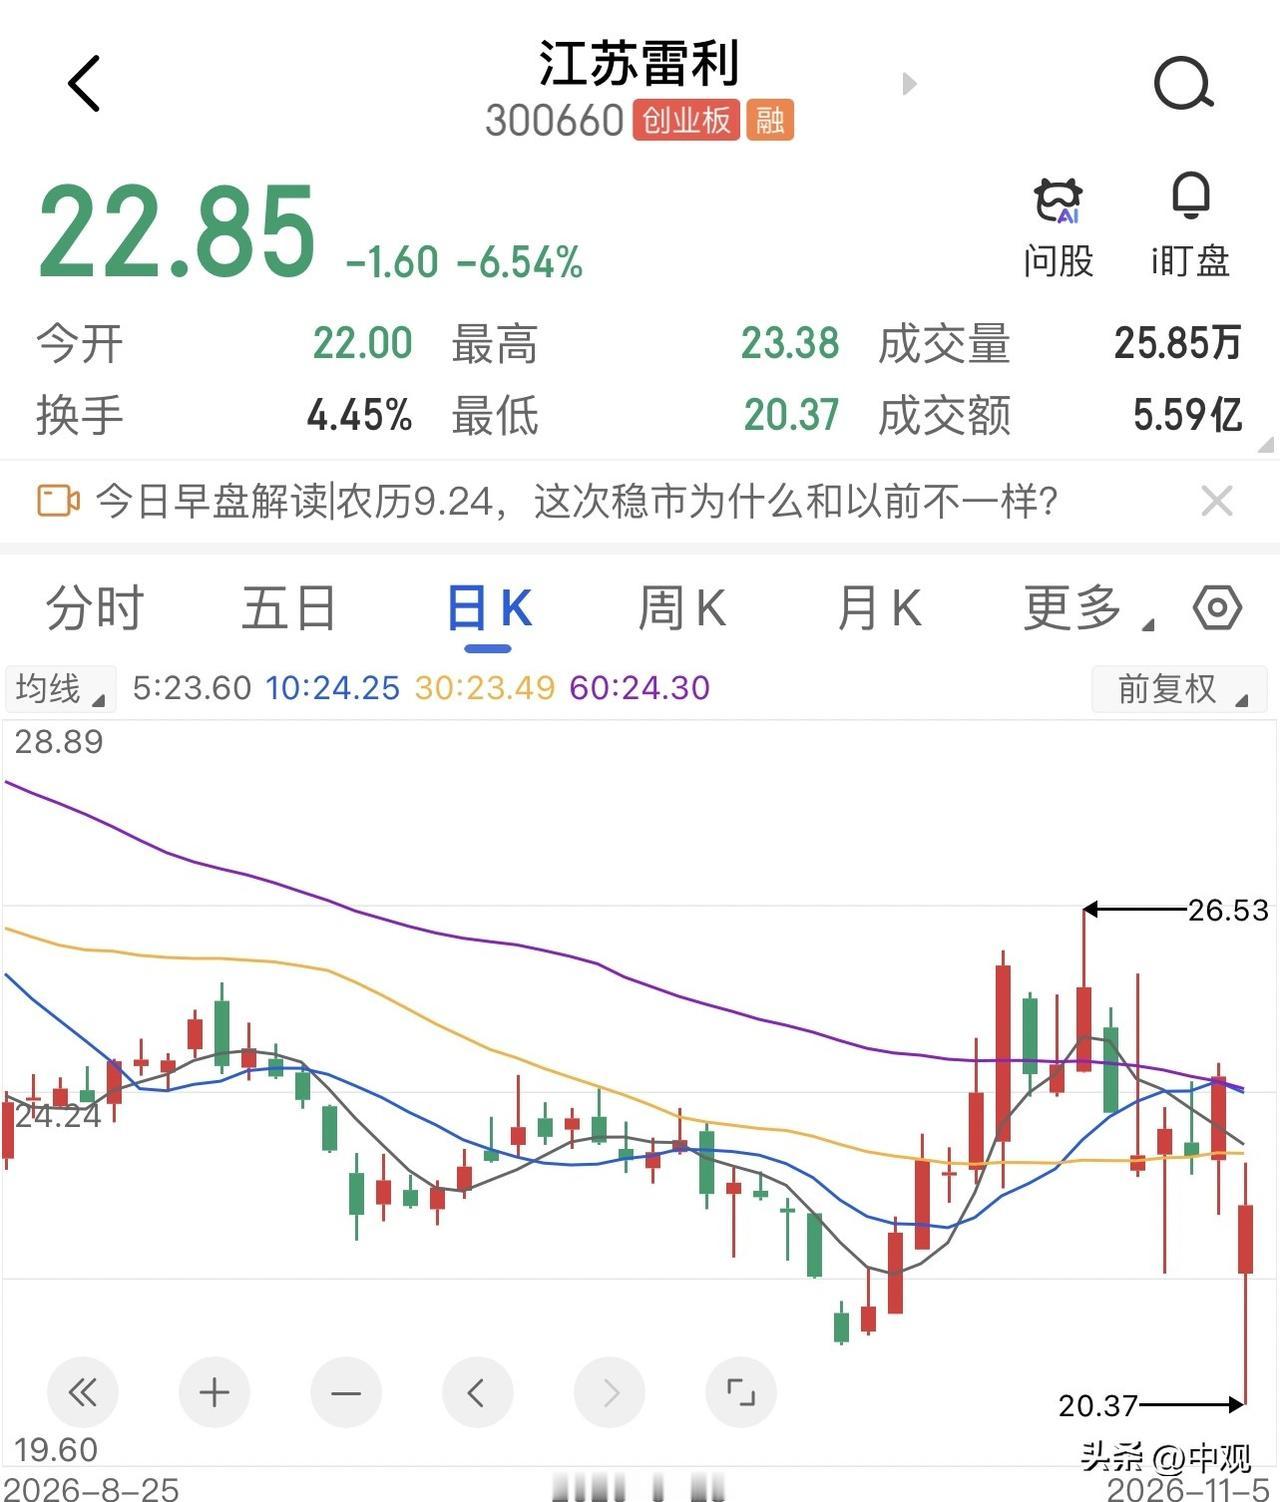
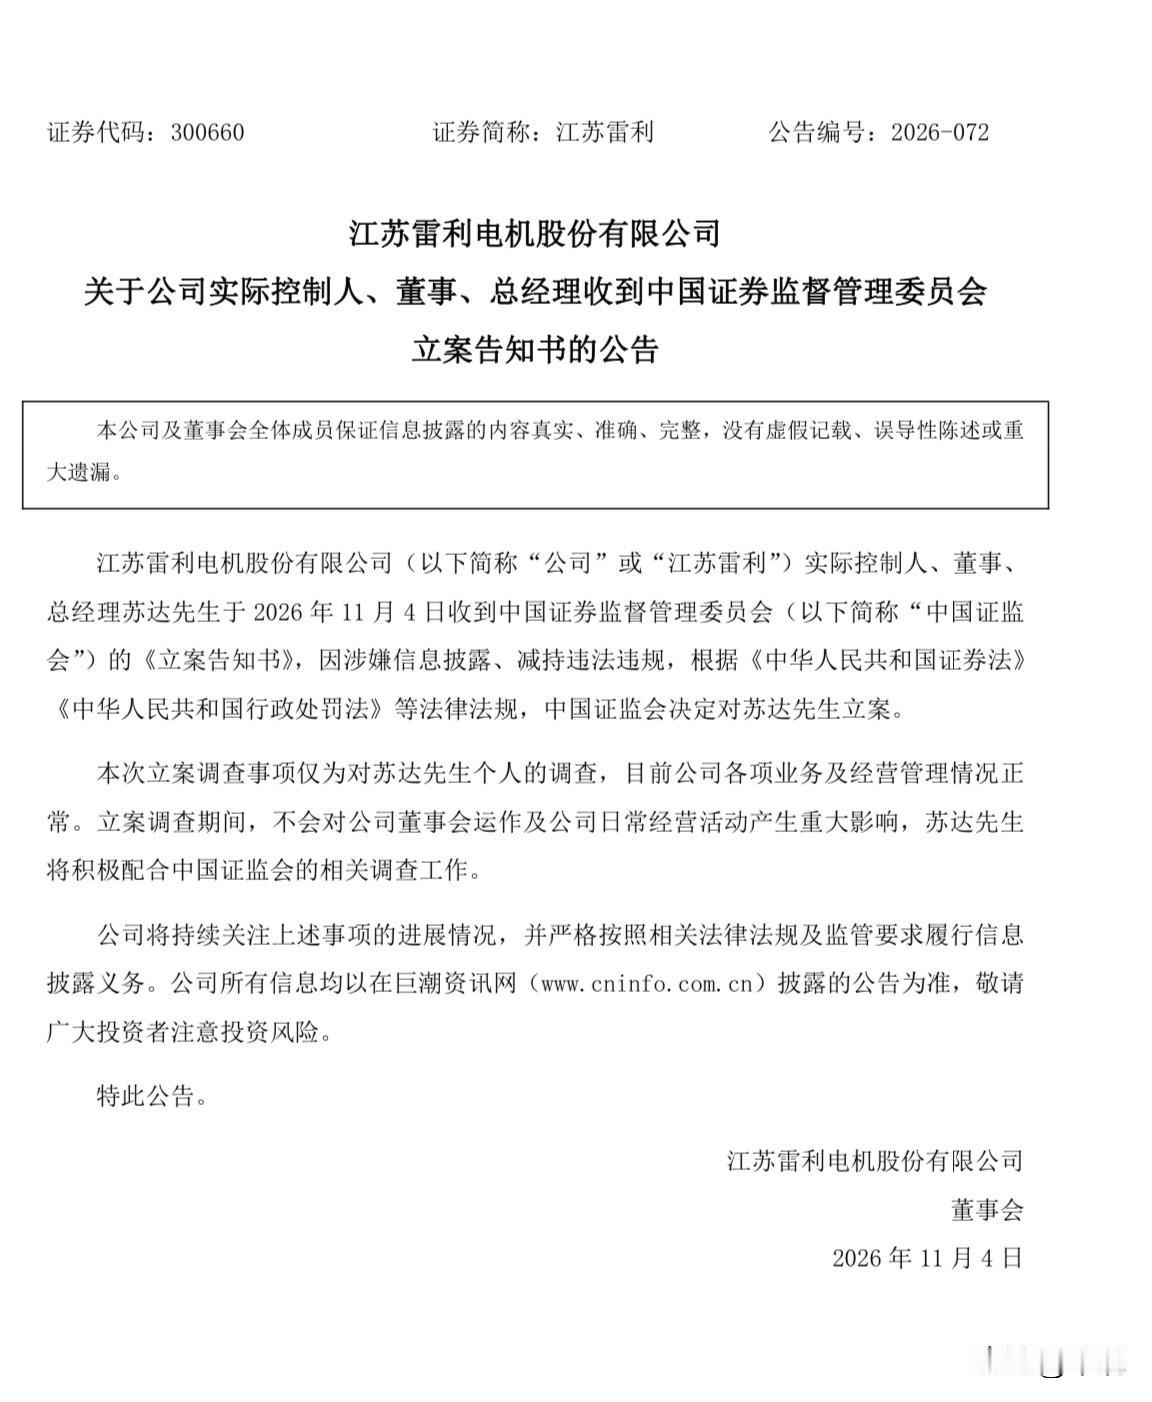
很少见的一幕!!一个实控人,同一天拿到三份立案文书,另一家头部水泥企业,同步收到立案通知,两条线索指向同一个方向。
苏达,大概没想到,11月4日一天之内,会收到三份立案告知书。江苏雷利、鼎智科技、昌力科技,实控人均为苏达,立案事由一致:涉嫌信息披露违法、减持违规。
同一天晚间,天山股份也发布公告收到证监会立案通知,新疆证监局同步向其下发责令改正决定书,公司少计提坏账准备2109.15万元,前三季度净亏损48.44亿元。四家主体同日收到监管文书,市场普遍认为并非偶然。
苏达这起案件,远比“违规减持”四个字更复杂。
他与父亲苏建国合计控制江苏雷利63.12%股份;江苏雷利持有鼎智科技34.16%,是其控股股东;昌力科技方面,苏达直接持股31.06%。相当于一人控制三家负有信披义务的主体,形成三条减持路径。
核查减持违规,最难的往往不是确认有没有卖出股份,而是厘清卖出时依托哪个主体、是否踩入规则窗口期、有没有借助关联主体绕开减持预披露要求。
苏达同时横跨创业板、北交所、新三板基础层,不同板块减持规则、披露要求各不相同。监管穿透核查的重点,正是这种“一人多主体”架构下,信息披露责任该如何落地。
天山股份的问题,看起来更偏向会计技术层面。
少计提2109.15万坏账,源于子公司湖南南方水泥在测算应收账款预期损失率时,出现个别单元格数据引用错误。表面看是表格数据引用失误,但放到天山历年财务记录里,问题并不简单。
2023至2025年,公司商誉减值测试连续出现“关键假设设定与历史数据差异较大,且缺乏合理依据”;2026年3月,公司刚针对江山南方水泥会计差错做追溯调整;2025年全年计提资产减值64.05亿元,其中商誉减值26.63亿元。
这并非单次填表失误,反映出多年、多个会计科目减值测算的审慎性持续不足。2109万的差额,并不会改变48.44亿大额亏损的事实,但它引出的问题,远比这笔差额本身更受关注。
这家公司商誉原值377亿元,账面价值242亿元,规模接近自身总市值。如果坏账计提的数据都出现引用偏差,投资者很难相信,242亿商誉对应的减值假设足够扎实可信。
两件事放在一起,监管同日启动调查的方向就清晰了。
苏达一案,指向减持环节的合规漏洞:实控人利用跨多市场的持股架构,规避信息披露、减持约束,监管正在封堵这类套利空间。天山股份一案,指向财务核算的审慎性问题:行业下行可以解释业绩亏损,但减值测试、坏账计提的随意性,不能用周期波动作为借口。
一个管住减持卖出,一个管住财务核算。概括来说就是:在市场下行周期,上市公司依靠财务调节、违规减持来缓冲业绩压力的操作空间,正在被系统性压缩。
对苏达而言,三份立案叠加带来的后果,不只是罚款。一旦减持违规被认定,超比例减持部分可能被要求回购,违法所得需要上缴,情节严重还会触发市场禁入。天山股份这边,调查结论尚未落地,但董事长、总裁、财务总监三人已经同步收到警示函,相关记录记入诚信档案,责任链条没有模糊处理。
两家公司公告里都写了相同表述:公司生产经营正常。经营或许确实未受影响,但资本市场对“正常经营”的评判标准里,本就包含一条:实控人、财务团队是否恪守合规底线。