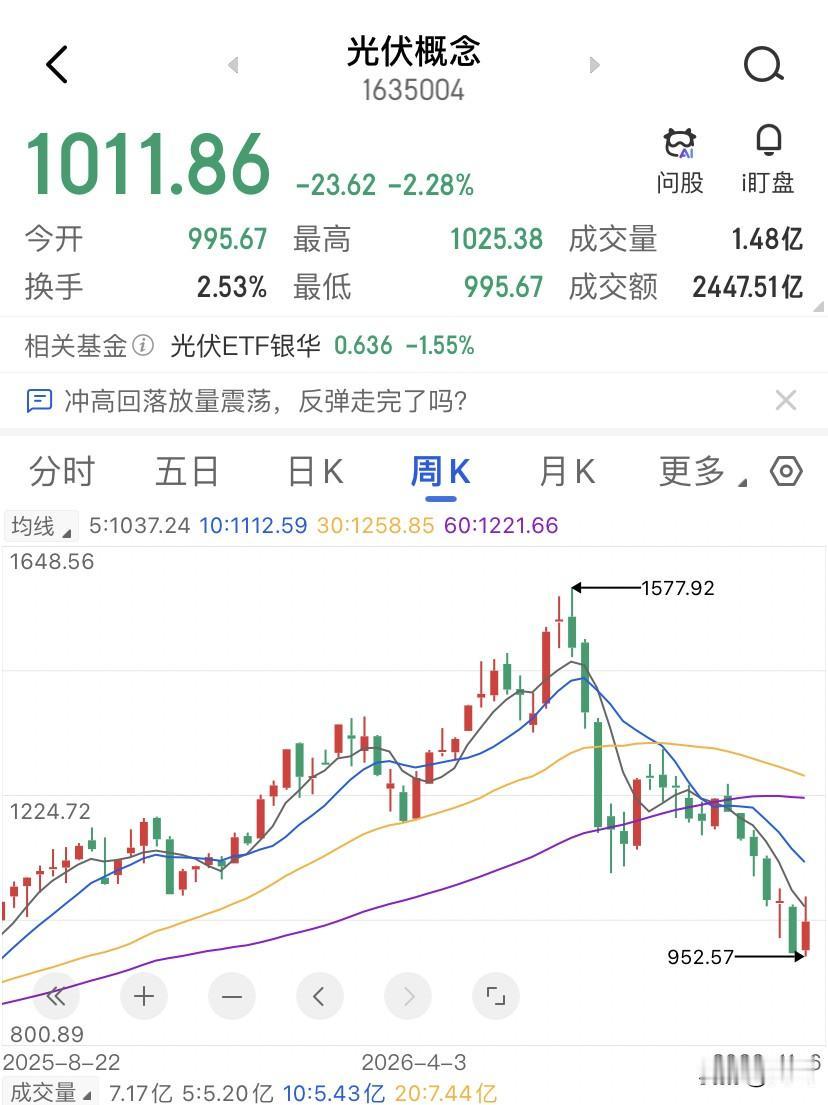
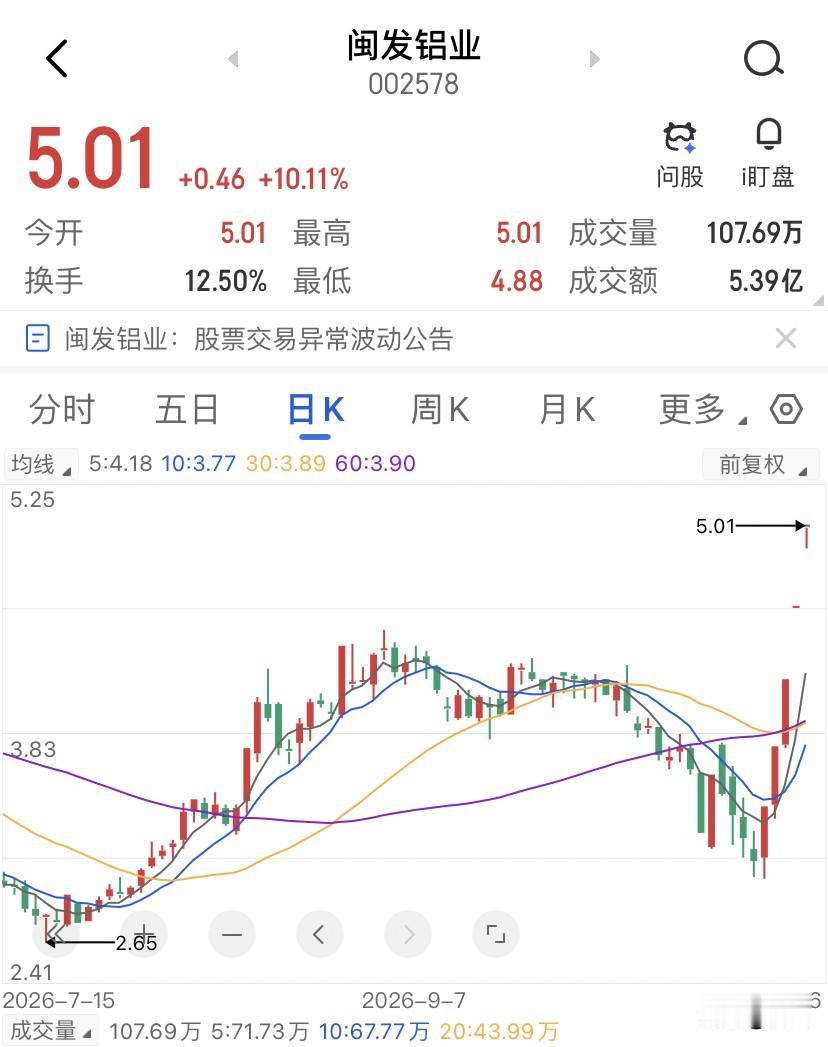
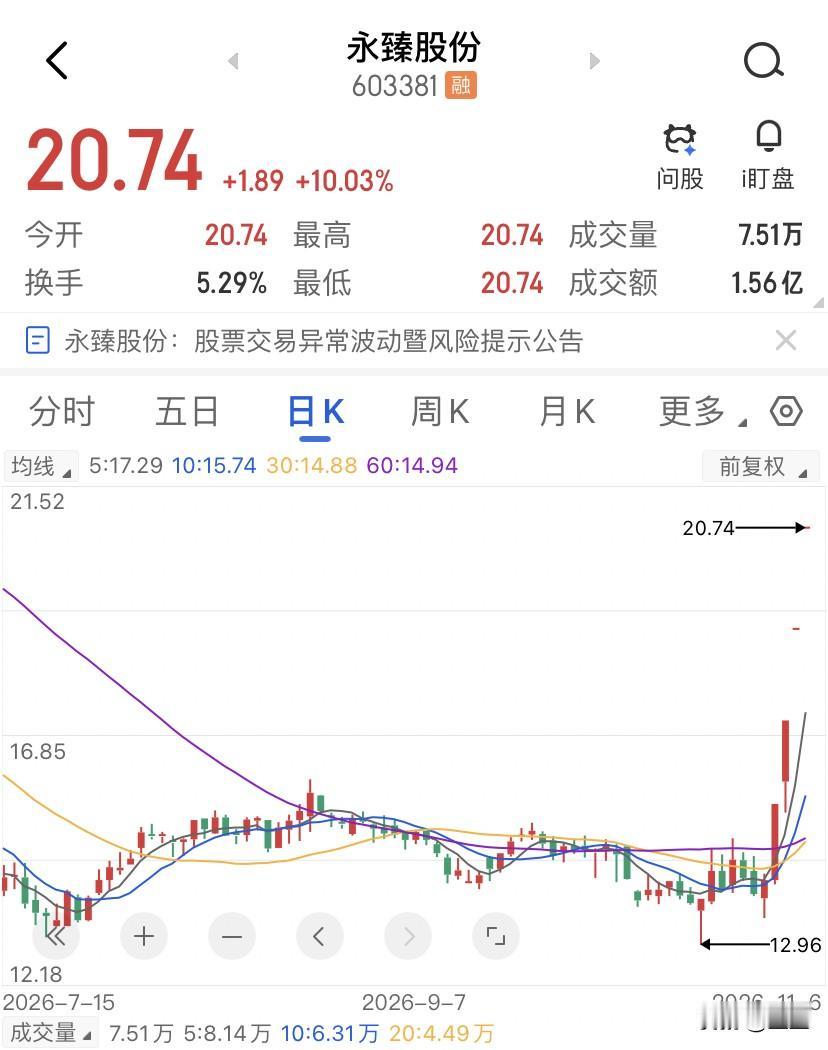
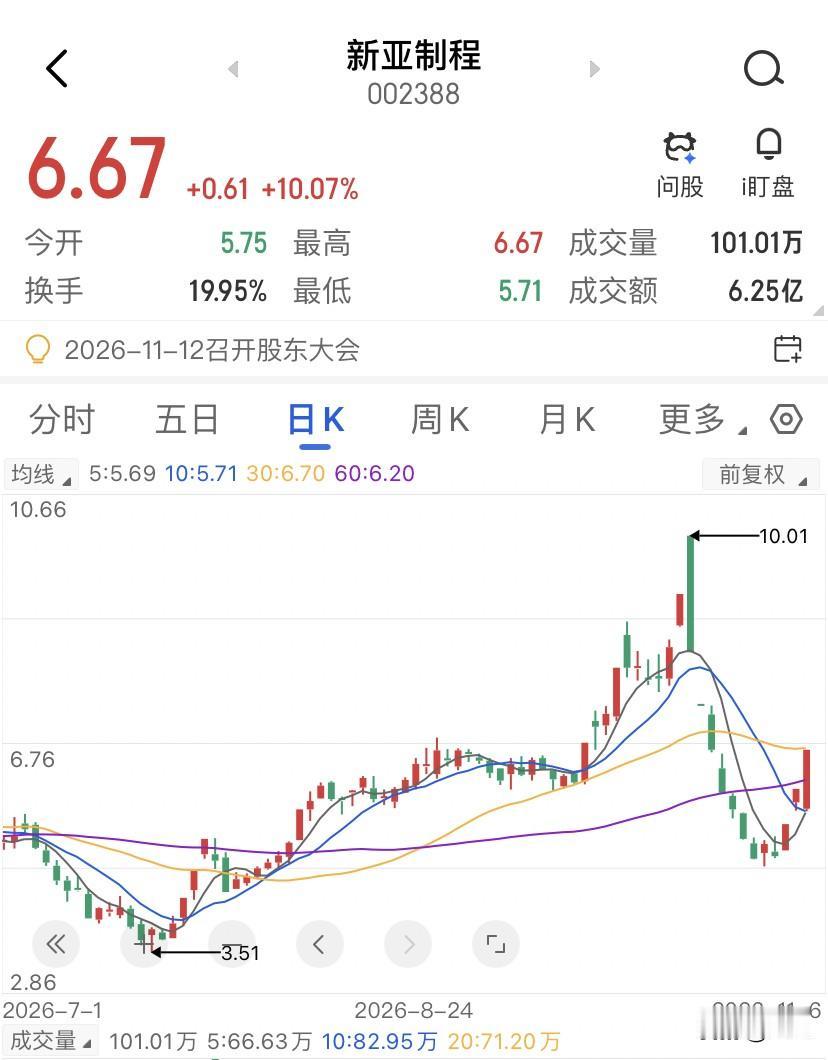
光伏不是接力,是资金在缩圈啊,光伏涨停家数不少,闽发铝业、永臻股份连板梯队也摆在了那里,但整个板块的成交额并没有跟着放大啊。昨天的光伏储能领涨,但是上涨是缩量上涨。
以个板块如果真的在接力、真的在扩散,钱应该是越打越多的,可如果涨停的家数在增加、总量却是在缩的,那说明钱其实没有进来,只是原来场子里的钱从一大片的票里退出来了,然后挤进了少数几只票里。
光伏的强势不是板块接力,是弱势资金在缩圈的抱团。圈越缩越紧,龙头拿到流动性的溢价,但跟风首板拿到的却是补跌的欠条。
光伏的基本面确实在动,但动的方式恰好证明了资金并没有按基本面铺开。
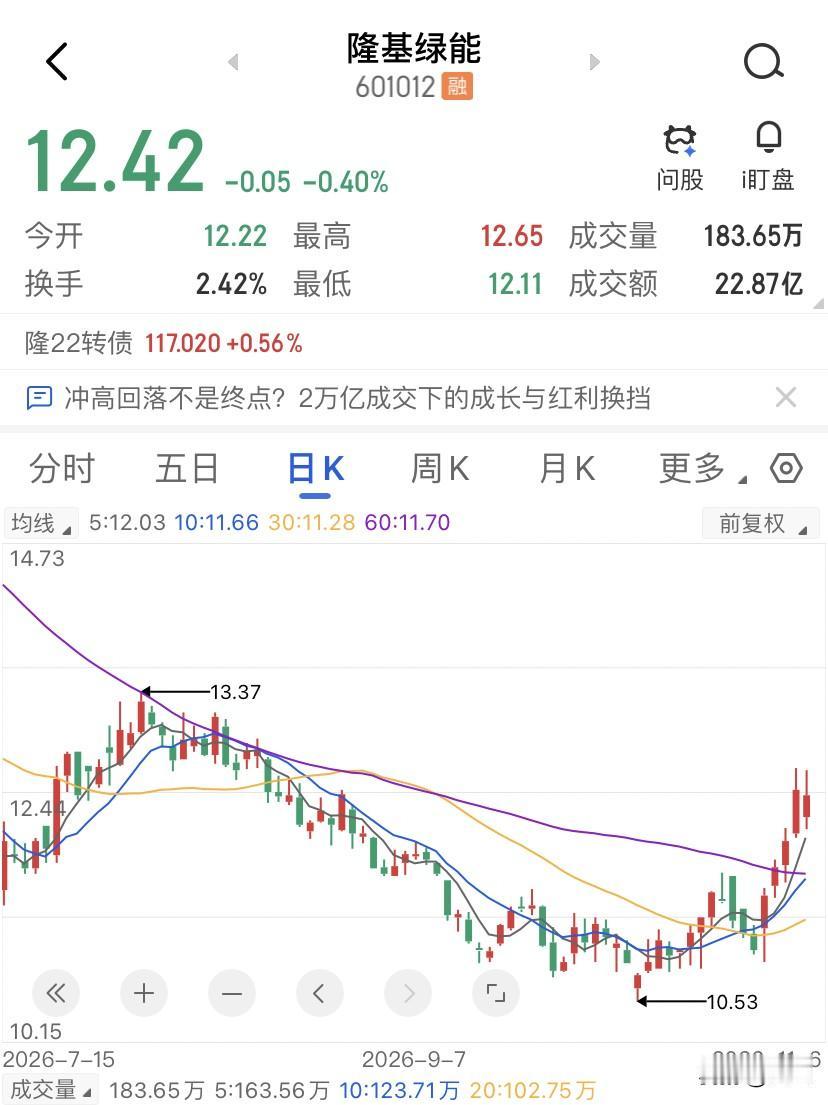
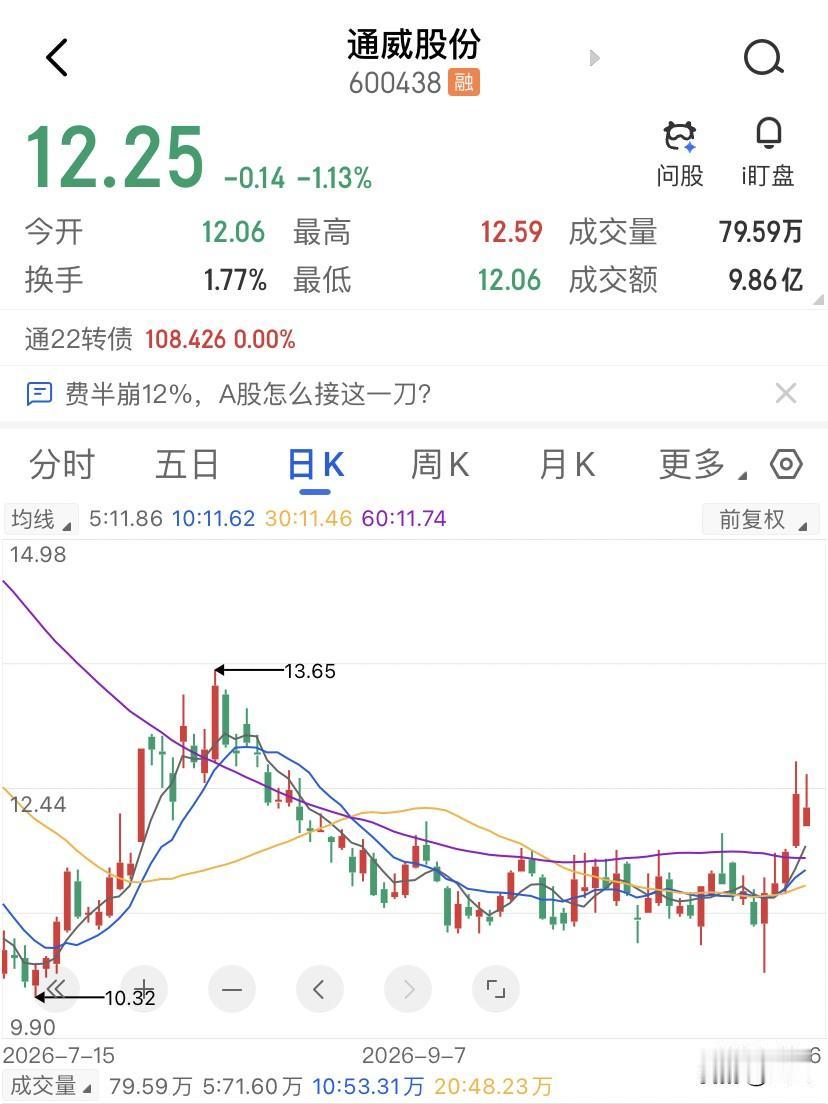
隆基绿能三季报,前三季度营收509个亿,亏损34亿,经营现金流由负转正,账上货币资金超过513个亿。通威股份前三季度营收646个亿,亏损52.7亿,但单三季度亏损收窄到3.15亿,硅料价格从7月-9月涨了大约53%,环比减亏八成以上。
两条龙头的基本面修复路径完全不同,隆基绿能靠BC组件的差异化溢价和现金流管控在往回爬,通威股份靠硅料价格反弹在单季度打出拐点。
如果市场真的在交易光伏基本面反转,资金应该沿着这两条不同的修复路径去定价的啊,隆基绿能的BC链条、通威股份的硅料链条、甚至一体化组件和辅材,都该有各自的位置。
但你看到的是什么?涨停集中在闽发铝业、永臻股份、海源复材、新亚制程这一类连板小票上,隆基绿能和通威股份本身并没有走出与三季报减亏相匹配的扩散性行情。钱没有在买光伏变好了,钱在买少数票还能被锁住。
缩圈的意思就在这里,不是行业没有故事,是资金不愿意为整个行业来买单,只愿意为最小范围的筹码结构买单啊。
那龙头拿到流动性溢价,总归是好事吧?对持有龙头的人来说,短期确实是的。但是缩圈阶段最稀缺的不是便宜,是能进能出的流动性。闽发铝业一字板封死,持有者不需要面对卖盘,账面浮盈看起来稳当。永臻缩量四连板,量价配合漂亮,也是一样。
缩圈抱团的时候,跟风票第一天逆势不跌,第二天补跌的概率反而更大,因为资金真要撤的时候,先卖的是流动性最好的,但跟风票的流动性是龙头封单借出来的,龙头一旦封不住了,借来的流动性就会瞬间被抽走。
那接下来要看的是光伏的成交额是不是连续放大,同时涨停家数不再只靠那三四只连板票撑着。如果总量起来了、涨停结构从龙头+跟风变成多分支同时有量,那才是真正的扩散了。如果总量继续缩、连板高度继续靠一字板维持,那缩圈就还在继续,跟风首板的补跌只是排着队还没到而已。