最近有个新闻,还挺让我意外的。
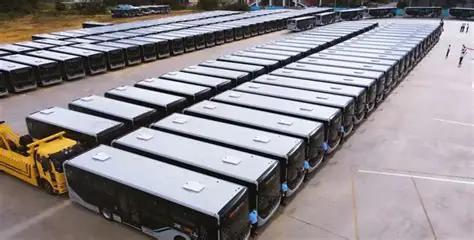
据第一财经报道,襄阳125台公交车的退役电池,起拍评估价6310块一吨,22轮竞价,最后拍到13850块一吨,溢价119%,总价接近300万。
过去电池报废是低价流转,甚至报废方还得倒贴处置费,现在反过来了,回收企业是抢着出价。
一块给公交车跑了五六年的旧电池包,怎么就从“烫手山芋”变成抢手货了?
因为动力电池退役潮真的来了。
2026年国内动力电池理论退役量突破百万吨,到2030年,行业市场规模有望摸到千亿级别。
退役电池里含着锂、镍、钴、锰,规范回收之后能重新回到电芯制造环节,是实打实的“城市矿山”。
襄阳公交这批能拍出这个价,黄石、长沙之前也出现过类似溢价成交,逻辑是一样的:
供给端还是那些旧电池,但需求端的胃口突然撑大了,谁手里有合规货源,谁就能在下一轮回收产能的牌桌上占个位置。
但你要是觉得这个行业就此顺风顺水,那就把事儿想简单了。
眼下最拧巴的地方在于:退役潮来了,正规回收企业反而“吃不饱”。
为啥吃不饱呢,说出来你可能不信,不是退役潮没来,也不是货不够,而是正规企业压根抢不到货,一家入选工信部白名单的回收企业负责人就公开吐槽,每月跑好几趟投标现场,一年下来难得中一次标,仓库常年空着一半。
每次报价都觉得自己已经贴着地皮在走,结果开标时总有人敢比你再高出一截,你咬咬牙跟上去,算完账发现这单铁定亏,可不跟吧,下个月车间好几条线又得停着,工人工资照发,账怎么算都难受。
这些对手凭什么敢出高价,答案简单到扎心,人家根本没算环保账、安全账和税收账,小作坊租个城郊农家院,焊几排铁架子,电池拉进来粗暴破碎完就往小炉子里送,酸液废渣往沟里一排,该省的成本全省了。
新华网去年10月的报道里点过一个数,受检测和环保成本拖累,小作坊的收购报价能比合规企业高出20%到30%,价高者得的规则下,约七成退役电池就这么绕过正规体系,流进了没有资质的小院子,合规企业反而成了陪跑。
这还不算最魔幻的,有些小作坊干脆花钱"挂靠"白名单企业,交一笔过桥费,借人家的资质把数据传到溯源平台上,账面看着干干净净,可货早不知道转手到了哪个院子里,监管一看数据还以为挺合规。
还有一层渠道漏洞更隐蔽,连车企自己铺的回收网点都未必守得住,证券时报今年4月就报过,部分网点把收上来的电池转头卖给广东外贸公司,简单翻新后漂洋过海到非洲,塞进当地家庭储能柜里接着用,烂账却得国内行业买单。
所以襄阳这次拍卖之所以能上新闻,恰恰因为它是个异类,通过长江生态环境权益交易平台公开挂牌,125台公交车的电池包,22轮竞价全程留痕,评估价6310块一吨一路喊到13850块一吨,溢价119%还多,这种阳光局才是合规企业该上桌的样子。
但行业的天花板也不是拍一次价就能捅破的,先说说大家都念叨的梯次利用,各家车企的电池规格、结构设计、电池管理系统五花八门,退役电池拉回来得挨个拆解、检测、配组,一套流程走完,人工和设备成本高得吓人。
真要做精细梯次,得上高精度检测设备,把每一块电芯的健康状态摸透,再重新设计成组、配上新的管理系统,前期投入大几百万,可现实里部分白名单企业也省事儿,粗拆粗分选,状态参差的电芯直接打包卖,热失控的隐患就这么埋下了。
下游业主也不傻,电网侧和大型工商业储能的安全验收门槛这几年一涨再涨,不少项目直接在招标书里把梯次电池划掉,谁也不愿为别人省下来的那点检测成本,去赌自己未来几年的安全责任。
政策其实已经在动手了,2026年4月1日起,工信部、发改委、生态环境部等六部委联合出台的《新能源汽车废旧动力电池回收和综合利用管理暂行办法》正式施行,核心一条叫生产者责任延伸,车企和电池厂得在销售地自建回收网点,不能再把退役电池一卖了之。
襄阳、黄石、长沙这几次溢价拍卖,更像是一个明确的信号,城市矿山的价值终于被摆到台面上,回头看五六年前,公交车换下来的电池运营方还得倒贴钱请人拉走,现在企业排着队抢着加价,这行情变得比电车残值还快,谁按规矩把环保和安全做足,谁才配分这块蛋糕。
说白了,旧电池从来不是烫手山芋,以前是没人看见里面藏着的矿,现在大家都看见了,就得按规矩把矿挖干净、把账算明白、把污染管住,这门生意才算真正闭环,城市矿山才不至于挖成城市伤疤。