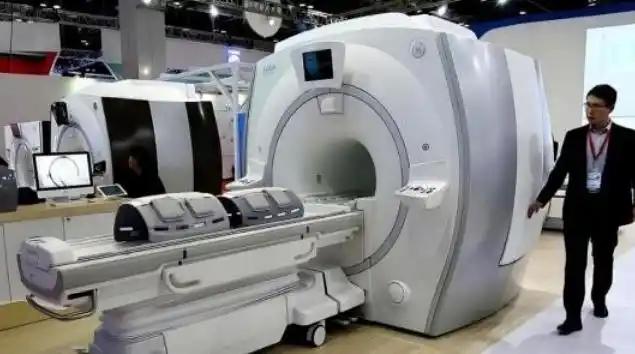
一台核磁共振仪,以前飞利浦卖我们3000万。后来,咱们自己搞出来了,他转头就卖280万。
医院采购科的老会计,最怕两种电话。
一种是设备坏了,一种是厂家说“报价调整”。以前这类电话一响,账本上的数字就跟着心跳一起跳。后来电话还是会响,只是报价单越写越客气。同一台机器,价签怎么越来越矮?答案藏在一块奖牌里。
要读懂这块奖牌的分量,得先倒回十几年前看看进口设备的霸道。当时国内高端核磁市场被飞利浦、西门子、GE三家牢牢攥在手里,行内人送了个外号叫“GPS”组合,医院根本没有议价的余地。
那时候别说砍价,能按时拿到货都算医院有面子。一台常规1.5T的进口核磁开价1200万起步,3.0T机型直接冲到3000万以上,还得排队等半年到一年,基础配件都要单独加钱。
更坑的是后续的维保费用,完全是另一个吸金的口子。有行业统计过,把整机拆成零件单独售卖,总价能比整机贵出10倍,一块普通电路板维修报价十几万,换核心部件动辄几十万。
外国工程师上门维修还有一套完整的“收费规矩”。从下飞机那一刻开始按小时计费,差旅费、住宿费全由医院承担,维修时还要拉上围挡,国内技术人员连凑近看一眼的资格都没有。
很多县级医院不是不想配核磁,是真的买不起也养不起。一台设备顶得上小医院大半年的营收,每年还要掏几十万的维保费,普通百姓做次核磁检查上千块,本质都是在为垄断溢价买单。
这种憋屈的日子,一直熬到国产设备逐步突破才迎来转机。从2013年首台国产1.5T超导核磁落地,到2017年核心部件梯度放大器自研成功,我们一步步把所有卡脖子环节都啃了下来。
别小看这些核心部件,超导磁体、射频系统、谱仪技术,每一样都是外资封锁的重点。以前缺一个零件整台机器都造不出来,现在我们实现了100%全链条自研,成本自然就打了下来。
国产设备还搞定了零液氮冷却技术,直接掐断了另一个隐形收费项。以前设备每年要消耗大量液氮,光补充成本就有几十万,现在这项支出直接清零,长期运维成本砍了一大截。
有行业数据显示,2025年上半年国产磁共振的销售额市占率已经达到30%,销售量占比也排在国内市场第一,曾经不可一世的外资三巨头,市场份额正在逐年稳步下滑。
最实在的变化就体现在招投标的报价里。2026年安徽的县域医共体采购项目中,国产1.5T核磁中标单价不到300万,同档次进口品牌报价也跟着跳水,跌到了280万左右的区间。
这可不是外企突然良心发现做起了慈善,纯粹是被市场竞争逼出来的妥协。以前敢漫天要价是因为独此一家,现在国产设备性能达标、价格更低,不降价就只能丢掉市场份额。
更有意思的是报价单的语气变化。以前厂家的通知硬气十足,说涨价就涨价,理由永远是技术升级、成本上涨;现在的调价函写得客客气气,时不时还主动附赠维保服务。
降价的红利最终还是落到了普通人身上。以前做一次3.0T核磁要一千多,现在很多医院降到了几百块,县域医院也能配得起高端设备,老百姓不用再跑到大城市排长队做检查。
有人会担心便宜没好货,觉得国产设备性能跟不上。事实是国产3.0T设备的成像精度、扫描速度都对标国际一线水平,全球首台全身5.0T超高场核磁也是中国企业率先研发的。
这种剧情其实我们已经见过很多次,盾构机、光伏面板、高铁零部件,全都是一样的路子。国外垄断时卖天价,我们一旦突破技术壁垒,价格立刻就被打到亲民区间。
本质上这不是什么恶性价格战,而是把原本不合理的超额利润挤出去。外资企业靠技术壁垒躺赚了几十年,把研发成本翻几倍摊到每个买家头上,本身就是不公平的市场状态。
当然我们也得承认,在最高端的细分领域,国产设备还有追赶空间。比如7.0T以上的超高场设备,全球装机量还很少,我们的量产和临床应用还需要时间积累,但差距在快速缩小。
回到医院采购科的那两种电话,现在设备坏了的报修电话,不用再担心修不起。国产厂家的售后响应快,配件价格透明,很多故障本地工程师就能解决,不用等外国专家千里迢迢飞过来。
至于“报价调整”的电话,现在更多是厂家主动降价的通知,而不是以前的涨价预警。老会计翻账本的时候不用再心惊肉跳,省下来的钱能投到科室建设和患者补贴上。
一块奖牌背后,是无数科研人员十几年的埋头攻关,是整个产业链的协同突破。它不是简单的一台设备降价,而是我们在高端制造领域又拿下一个主动权,不用再被别人卡脖子过日子。
说到底,技术自主才是最实在的议价权。你造不出来的时候,人家说多少钱就是多少钱;你能造出来的时候,市场规则就会向公平的方向倾斜,这才是最硬核的发展底气。