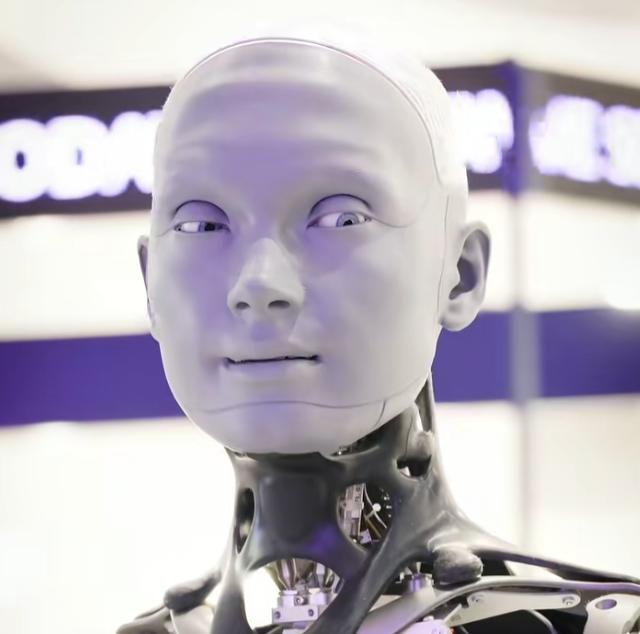
全世界都在比拼 AI 模型的纸面参数,却很少有人注意到,另一场更实在的竞赛已经在生产一线全面铺开。国内工厂里,人形机器人正在加速落地,它们能自主行走、长时间连续作业,不需要常规的人力成本投入,正在逐步替代重复性人工岗位。
这场较量的胜负,从来不取决于谁的模型参数更高,而取决于谁能更快把技术落到真实生产场景里。
西方口中的产业冲击,其实已经走到了第三个阶段。 第一波发生在早些年,轻工、家电、消费电子等制造品批量出海,凭借成本优势快速占领全球市场,海外传统制造业流失大量岗位,不少工业城镇就此转型。
第二波是近年的高端制造突围,电动车、光伏、动力电池等产业快速崛起,从跟跑到领跑,一步步切入发达国家的优势产业赛道。
第三波现在正在成型,主角就是搭载 AI 大脑的人形机器人。这一次输出的不再是具体商品,而是可复制的自动化劳动力解决方案。前两波替代的是海外工厂,这一波要重构的,是所有重复性劳动的底层逻辑。
中国能站在第三波升级的前沿,靠的不是单点技术突破,是三重优势的叠加。 第一是供应链优势。机器人核心的关节电机、减速器、电池等部件,国内都能实现规模化量产,成本控制能力极强。
短短数年间,人形机器人的价格从高位大幅回落,降幅远超行业预期,同时还能保持不错的利润空间。
这种制造端的成本控制能力,全球范围内都十分少见。 第二是场景优势。国内劳动年龄人口持续变化,一线用工缺口长期存在,天然给机器人提供了真实的落地场景。
不用特意搭建测试环境,仓库分拣、流水线装配、医院配送都是现成的真实岗位。机器人在真实生产里打磨迭代,速度远快于实验室环境,练出来的都是能直接干活的硬能力。
第三是开源大脑加持。国产开源大模型已经稳居全球第一梯队,技术门槛大幅拉平,相当于给机器人装上了低成本的智能大脑。
中国制造的机身配上中国的开源大脑,软硬结合的成本优势进一步放大,正在成为全球市场的默认搭配。
过去的产业竞争是比谁的产品更便宜,这一轮是比谁的综合用工成本更低。前两波赢在供应链效率,第三波赢在把智能技术沉到了生产的深处。技术从来不是摆在实验室里的展品,能解决真实用工问题、能创造实际价值,才是真正的战斗力代差。
目前,国产人形机器人已经开启批量出口,海外市场占比持续提升,走的还是先国内打磨、再出海放量的成熟路径。
西方每一次都用冲击来定义,每一次都试图用关税阻挡,可技术普及和成本下降的大趋势,从来不是行政手段能轻易挡住的。
说到底,纸面参数的比拼终究是表层,落地场景、供应链、成本控制构成的综合实力,才是长期竞争力的核心。谁能让技术更快渗透到生产一线,谁就能握住下一个产业周期的主动权。