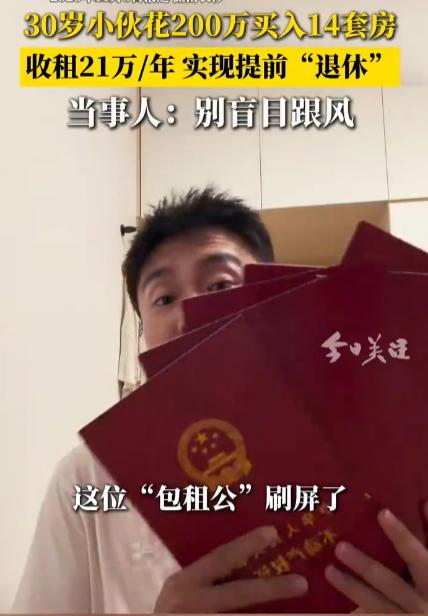
湖南长沙,吉林小伙范俊杰用200多万元在长沙湘雅医院一带买下14套“老破小”,过上了无数人羡慕的“退休”生活。但爆红后,范俊杰又亲口说:“最佳入场窗口已经过去,别盲目跟风。”
“退休”这两个字,是整件事最漂亮的包装,也是最经不起拆的一层纸。账面确实好看,14套房,最便宜一套15万,月租1700,最贵24.5万,月租2200,满租状态下年租金21.3万。
200多万本金,账面上不到十年回本,租售比接近7%,放在全国二手房平均租金收益率只有2.86%的背景下,长沙开福区这个数字是市场均值的两倍多。
范俊杰2023年到2025年初疯狂扫货的时候,正是长沙限购松动、老城区房价被摁在地板上的窗口期。他踩中了,这是事实。可“踩中窗口”和“从此退休”之间,隔着一整套他后来才慢慢算清楚的账。
14套里实际租出去的是11套,年租金落到18万,剩下3套要么空着,要么还没跑通出租流程。老破小的空置不是意外,是常态,房龄二十多年,水管漏、热水器坏、下水道堵,单套一年维修和家电折旧就要两三千,11套加起来两三万
税费、物业费、换租中介费一层层剥完,年度持有成本落在6.9万到8万之间。18万租金减掉这笔钱,净收益10万到11.1万。200多万本金摊下来,真实年化回报4.5%到5.5%,比账面的7%缩了将近三成。他自己现在把综合数字修正到了6.6%,那个修正的过程,就是“躺平”滤镜碎掉的过程。
这还没算退出。一套老破小从中介挂牌到成交,税费和中介费吃掉房款的5%到10%,200多万的本金真要全部变现,先刨掉10万到25万,相当于一到两年的净租金直接蒸发。老破小的流动性又差,急用钱的时候挂牌到到账两周起步,碰上行情冷的时候挂半年无人问津也不稀奇。
买的时候全款砸进去,卖的时候才发现接盘的人比想象中少得多。范俊杰自己已经不再加仓,准备卖掉两三套租售比偏低的房源,部分资金转向红利类资产。一个靠老破小“退休”的人,最后的选择是“从收租转向收息”,这个转身本身就把这套模式的底牌亮了出来。
真正值得追问的,不是范俊杰赚没赚到钱。他赚了,在那个窗口期里,低价买入核心地段的老房子,用租金覆盖生活成本,再靠资产本身的增值兜底,这套打法在2023年的长沙是成立的。值得追问的是,为什么“200万买14套房收租退休”的故事能在网上炸成这个样子。
因为它精准地戳中了太多人对“被动收入覆盖生活”的想象,而现实是,范俊杰的“退休”从来不是被动收入,是一个需要持续招租、维修、应付空置和租客纠纷的小型生意。
他自己说得够清楚了:琐事缠身,流动性差,红利资产有波动但胜在省心。一个真正退休的人不需要在两个资产类别之间做“各有代价”的权衡。
更冷的一层在窗口本身。他能用15万到24万一套的价格在开福区核心地段扫到14套房,靠的是长沙2024年全面解除限购之后的短暂价格错位,加上老破小在主流购房者眼里“不值得买”的集体忽视。这种错位不会一直存在。
性价比高的房源越来越少,房租涨幅在放缓,维修和空置成本不会跟着房价一起降。他说“最佳时机已过”,不是在谦虚,是在陈述一个已经被自己账本验证过的事实。
那些看到他年收21万就想冲进去复制的人,面对的不是同一个市场,也不会拿到同一批价格。别人在窗口关上前最后一刻挤进去的,跟在窗口关上之后翻墙进去的,是两件完全不同的事。
这件事真正该被记住的,不是“200万买14套房”的数字奇观。是一个30岁的年轻人用一笔不算惊人的本金,在一个对年轻人友好的城市里,靠跑中介、骑电驴看房、模板化装修、卡着毕业季招租,一单一单攒出了一份能养活自己的现金流。
这里面有眼光,有执行力,也有运气的成分。把它读成“买房收租就能退休”的捷径,是对他那些跑腿和算账的日子的不尊重,也是对自己钱包的不负责。
范俊杰自己已经把话说到了最直白的程度:别盲目跟风。一个靠这件事赚到钱的人亲口说“别学我”,比任何旁观者的警告都重。
信息来源:腾讯新闻,《小伙花200多万元在长沙买了14套房,年收租21万元,30岁实现“退休”生活;当事人:入局最佳时机已过,需谨慎》,2026年11月5日。