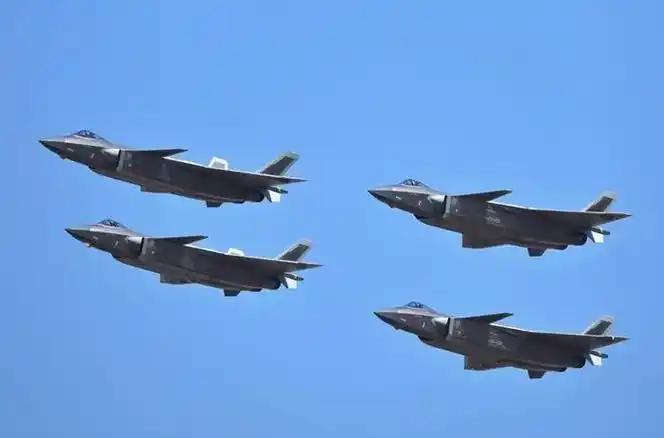
真是厉害了!敢想吗?如今我国的重型战斗机数量居然超过了美国+俄罗斯+北约(算上美国共32个国家)的总和,性能也更强!
这份评估数据来自美国《军事观察》杂志和英国皇家联合军种研究所的联合报告,估算截至2026年初,咱们国家的现役双发重型战机大约1300架,这个数字已经超过美国、俄罗斯加上北约各国重型机加起来的总量,很多军事爱好者看到这个结果都觉得挺震撼。
拆开看,歼-20约400至500架,歼-16接近450架,歼-11系列与俄制苏-30/苏-35合计约450至580架,另有海军航空兵约100架歼-15。
对面呢?美军F-22加F-15全系,满打满算490架上下。俄罗斯的重型机队靠苏联遗产硬撑,新造苏-35和苏-57的年产量拉不起来。
至于欧洲北约国家,英国、德国、意大利、西班牙的“台风”和法国的“阵风”在起飞重量和任务定位上根本不属于双发重型空优机这个赛道,冷战结束后它们就没再认真发展过这类飞机。
这里必须把话说清楚:1300架这个数字是第三方基于开源情报的估算,不是中国官方公布的数据。统计口径存在主观性,不同机构对“重型战斗机”的界定也有出入。我引用它,不是说它就是精确的经审计报表,而是说连西方自己的防务智库都算出了这个结果,说明趋势已经藏不住了。
让我真正在意的,不是1300对490这个比例。是生产线状态。
F-22的生产线2011年就拆了,一共造了180来架,摔一架少一架,零部件的供应商有些已经转行,想复产连模具都找不齐。
F-15C/D的平均机龄超过三十五年,飞行员入伍的时候那些飞机就已经在飞了。被寄予厚望的F-15EX,合同签了一百多架,到2026年实际交付的不过二十几架,波音的交付节奏一直不顺。
美国空军2025财年退役了103架飞机,新服役62架,净缩水。2026财年的计划更难看:退役258架,采购的F-35A和F-15EX加起来不到五十架。
反过来看这边。歼-20的脉动生产线一年稳定推出100到120架,歼-16的产能同样在满负荷运转。涡扇-15批量装机之后,最后一根外部依赖的管子也拔掉了。这不是某一款飞机的胜利,是一条从材料、发动机、航电到总装的完整产业链在同时转动的结果。
有人会反驳我:美国有全球投送能力,有航母战斗群,有遍布世界的军事基地,重型机数量少一点怎么了?这话有道理,我不否认。
但我想反问一句:如果重型机的存量优势不重要,为什么美国空军当年要造F-22?为什么NGAD项目哪怕单价飙到三亿美元也要硬着头皮往下推?因为制空权这个东西,在自家门口和在第一岛链之外,需要的机型不是一个量级。
歼-16不空中加油的航程摆在那里,作战半径摆在那里,F-22七百多公里的作战半径也摆在那里。在西太平洋这个特定棋盘上,航程和载弹量的差距不是靠“全球基地网络”能完全对冲的。
这份报告真正的杀伤力不在数字本身,在于它暴露了一个结构性的不可逆趋势。美国的六代机项目在2024年被按下暂停键,成本失控、预算被B-21和“哨兵”导弹挤压,决策一路推迟。
这边成飞和沈飞的六代验证机已经在试飞,虽然离服役还远,但研发节奏的对比已经摆在那里了。一个在拆生产线,一个在铺新产线。十年后再回头算这笔账,1300这个数字可能只是起点。
当然,我不认为可以就此高枕无忧。美国海军的航母舰载机联队、遍布全球的加油机网络、实战经验积累、盟友体系的协同能力,这些都是实打实的东西,不能因为重型机数量被超了就一笔勾销。
我说的是“在西太区域拒止框架内的重型制空平台竞争,天平已经倾斜”,不是“美国空军不行了”。这两句话差别很大,写评论的人得把边界守住了。
最后说一句实在的,当年我们数着从俄罗斯买来的那几十架苏-27过日子的时候,西方智库写报告的语气是居高临下的。现在他们用“根本性转变”来形容,语气里带着一种不太舒服的认真。让对手认真起来,比让他们夸你,难得多。