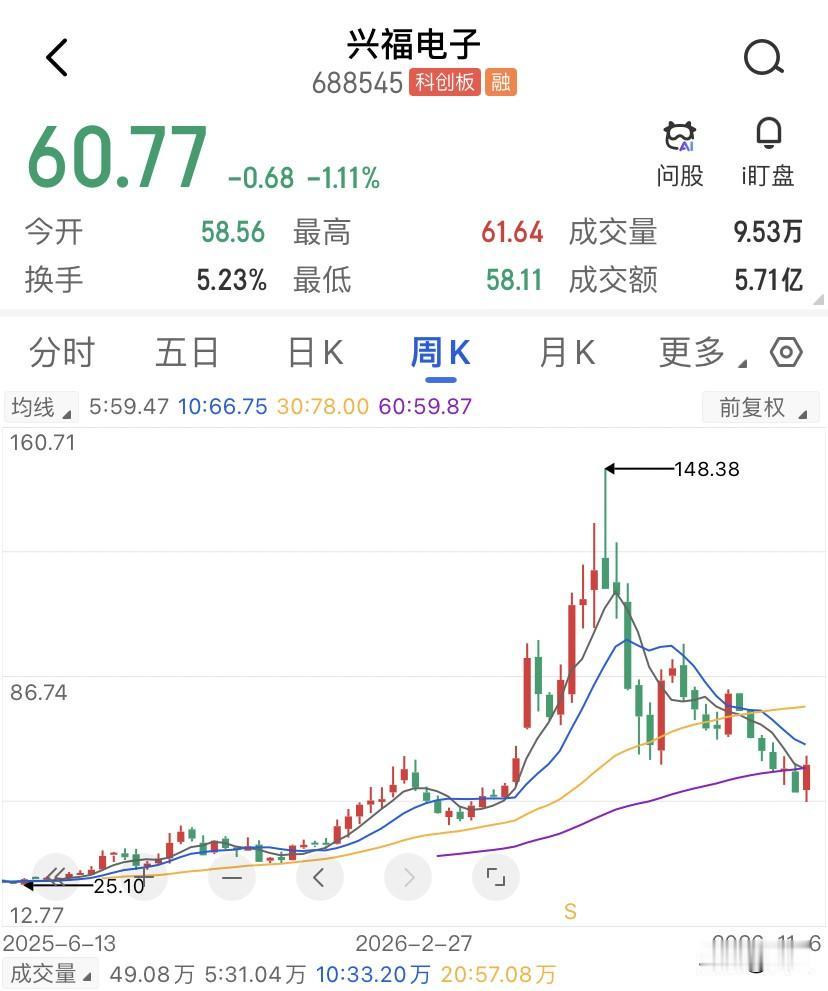
3亿的回购目标,才执行了500万,兴福电子上周从52.5块一路冲到63块,周涨幅已经超过了15%,然后周五的一根阴线砸下来了,收在60.77,当天成交5.71亿,换手5.23%。冲高回落并不稀奇啊,但是稀奇的是,回落之后停住的那个位置,60.57附近,恰好是员工持股计划在10月底完成购买的成本价哦。
你说这是巧合也行,但盘面有时候就是会把一些事情摆在明面上的。
兴福电子6月通过的回购方案,资金安排3个亿到6个亿吧,用途也很清楚了,全部注销、减少注册资本。到了昨天为止,累计支付了499.95万,执行进度只有约1%。同时的员工持股计划在10月27日以60.57元/股的均价买入了271万股,花掉了1.64亿。
同一个回购下,流向二级市场注销的钱是500万,流向内部人持股的钱是1.64亿。这不是一个量级的差别,是三个数量级的差别。
员工持股也是买股票,不算坏事,当然买股票当然是买股票,但问题不在买没买,在于谁在什么价位买、谁在什么价位维护价值。员工持股60.57买入,锁定期12个月,这笔钱是真金白银进了员工口袋的账面资产。
而注销式回购的500万,执行价在1.2块附近,那个价格口径大概率经过了除权调整,但即便把口径差异考虑进去了,500万对一个3-6亿的承诺来说,仍然是一个接近于表态而非行动的数字。
承诺的规模是亿级,落地的规模是百万级,中间的缺口不是慢慢来能解释的,它指向的是一个优先级问题。
那再贷款的表态怎么放进来?昨天的盘后,兴福电子回应说将深入研究相关政策、充分运用政策工具,继续通过股票回购维护公司价值和广大投资者利益。这些话本身是没有毛病的,但把这句话结合来看,味道就不一样了。
一家公司如果连自有资金批准的回购都只走了1%,它对一笔需要还本付息的贷款会有多强的使用意愿?低息贷款不会凭空创造回购意愿,它只是把公司原本就有的资本配置偏好放大。偏好本身不在股东回报的那一侧,放大的结果就不会落在股东回报那一侧。
60.57块这个位置,它短期更像一个心理参照,而不是一个硬支撑。员工持股买完之后,60.57块附近天然会被市场拿来做有没有人守的观察点。如果股价在这个区域反复缩量拉锯,说明分歧在收敛,有人愿意在这个成本线附近接。但如果放量跌穿且反抽无力,那之前那根冲高回落的K线就会被重新定性为一次筹码交换,而不是一次洗盘。