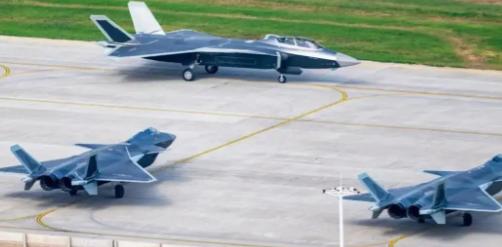
美英两家机构最近联合发了一份评估报告,说中国现役双发重型战斗机的总规模已经超过美国、俄罗斯和北约成员国的总和。这个结论一出来,西方某些专家心里恐怕不太好受。过去他们习惯在重型机上俯视别人,现在抬头一看,中国已经站到前面去了。
出具这份报告的两家机构,分别是美国《军事观察》杂志与英国皇家联合军种研究所。
后者是英国防务圈的老牌智库,紧邻英国国防部,在西方防务领域有不小的话语权。
报告给出的核心数字是,截至2026年,中国现役双发重型战斗机总数已突破1300架。
这个规模,已经超过美国、俄罗斯,再加上所有北约成员国重型战机的数量总和。
具体拆分到各机型,歼-20系列现役规模在400到500架之间,年产量稳定在百架以上。
作为全球少有的双发重型隐身战机,这个交付速度在同级别机型里没有对手。
歼-16系列交付总量目前接近450架,是空军重型多用途战机的绝对主力。
再加上歼-11家族各改型、进口的俄制重型战机,还有海军的歼-15舰载机,共同构成完整的重型作战梯队。
对比另一边的美国,现役F-22和F-15全系列加起来,总数也只有490架左右。
F-22生产线关闭多年,机队规模只减不增,妥善率也常年维持在不算高的水平。
美军现役的F-15C/D大多机龄超过30年,现在正处于加速退役的阶段。
唯一还在量产的重型机型F-15EX,交付进度十分缓慢,平均每个月只能交付1到2架。
俄罗斯空天军的重型机总数大约450架,和美军基本处在同一量级。
受经济条件和工业产能限制,俄军每年新交付的重型战机数量有限,老机型占比依然很高。
至于北约其他成员国,本身装备重型战机的国家就不多,总规模更是有限。
欧洲各国空军普遍以中型战机为主力,重型机加起来也补不上整体的数量缺口。
以上是这份报告披露的核心事实,所有数字均来自两家机构的开源情报统计。
虽然不是中国官方公布的数据,但在西方防务圈,这份评估的参考价值并不算低。
再往深层看,首先拉开差距的核心,是航空工业产能的硬实力。
中国航空工业经过多年爬坡,脉动生产线已经全面成熟,交付效率进入稳定释放期。
成飞和沈飞两大主力生产基地,都已经实现了多机型并行量产的能力。
这种完整产业链支撑的制造优势,不是短期靠砸钱就能轻易追上的。
其次是双方装备发展路线的差异,直接导致了今天的规模差距。
美国过去十几年把空中力量的重心放在F-35中型隐身机上,重型机线基本停滞。
等到美国反应过来重型机规模不足的问题,再想重启生产线已经难上加难。
不仅成本会飙升到天文数字,产业链断档后重新恢复,至少需要数年周期。
很多人容易把重型机的数量比拼,理解成单纯的数字攀比,其实完全不是。
重型战机的航程、载弹量、雷达孔径,都天然比中型机有不可替代的优势。
对于国土幅员辽阔、同时有大范围海空防卫需求的国家来说,重型机的规模,
直接决定了空中力量的任务覆盖范围和持续部署能力,是实打实的硬实力。
西方舆论这次反应不小,本质上是延续了几十年的认知惯性被打破了。
冷战结束后很长时间,西方默认自己在重型战机领域拥有绝对优势,不用质疑。
现在这份报告相当于把一张新的成绩单摆在台面上,很多人一时转不过弯。
过去俯视的对象走到了前面,这种心态落差,自然会带出各种复杂的评价。
当然也要客观看待这份报告,不能只盯着数字就盲目下结论。
数量是一方面,战机的体系融合、实战经验、配套保障能力,同样是战斗力的核心组成。
中国空中力量的体系建设还在持续推进,还有不少可以完善提升的空间。
单纯拿数量做简单对比,很容易忽略掉战斗力构成的其他关键维度。
另外也要注意,西方智库发布这类军力评估报告,往往带有自身的利益诉求。
一方面是客观跟踪军力变化,另一方面也常被用来作为争取国防预算的依据。
渲染外部军力增长,是各国军方争取经费的常规操作,这份报告也不例外。
读这类数据的时候,既要看到事实层面的变化,也要看懂数字背后的逻辑。
说到底,中国重型战机规模的增长,是国防工业稳步发展的自然结果。
所有装备建设都围绕自身的国家安全需求展开,不针对任何特定国家。
外界习惯也好,不习惯也罢,中国空中力量的发展节奏,不会因此发生改变。
实力的增长从来不是为了炫耀,而是为了守住自己的和平与发展空间。