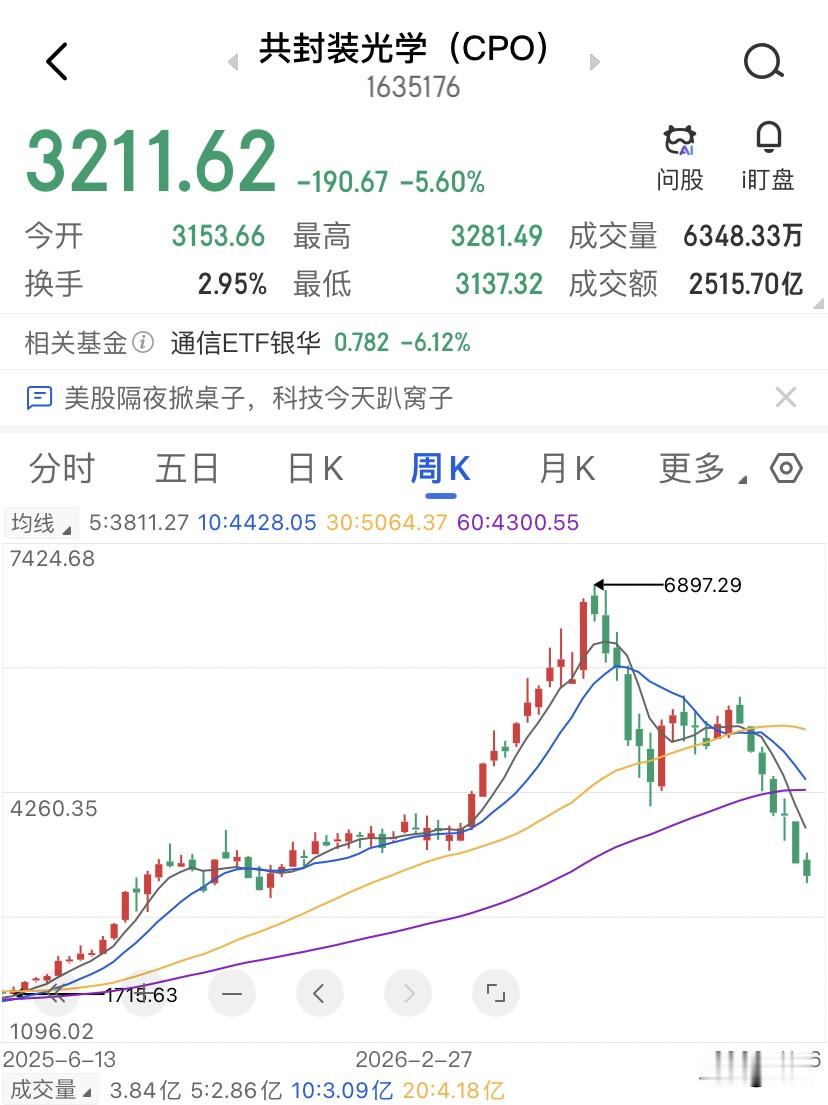
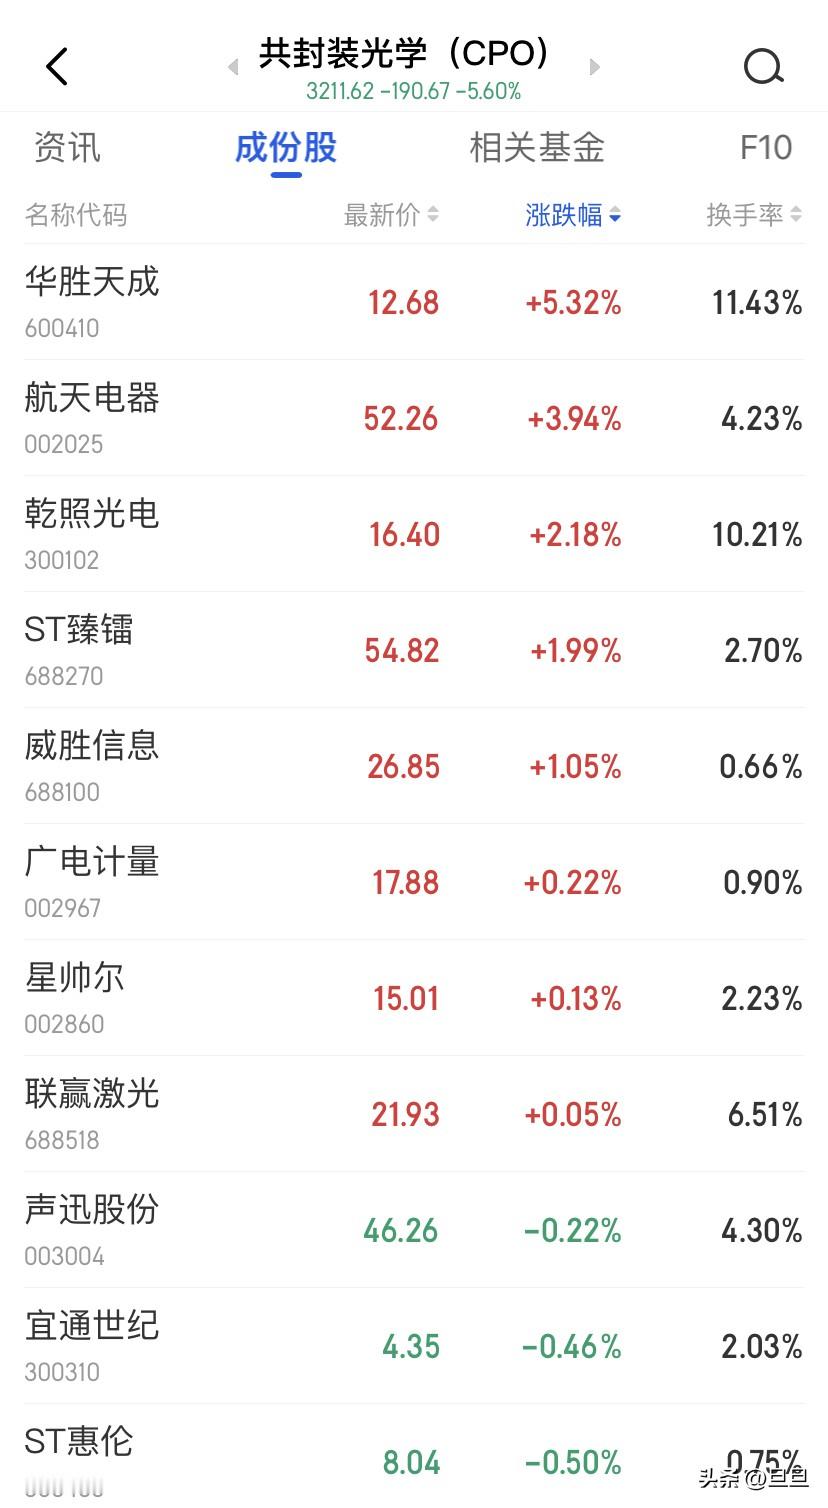
你买的CPO,里面几乎没有CPO。0.5%,这是CPO当前的渗透率, TrendForce的数据摆在那里,到2030年这个数字才可能爬到35%。但过去三个月,一个叫CPO板块的东西跌了超过50%,持有人数在所有板块里排第一,看涨的人比看跌的人多出11000多票。
但是有一个被热搜排名盖住的事实,这个板块里装的根本不是CPO,是800G和1.6T可插拔光模块的现期利润。
中际旭创26年前三季度营收695亿,净利润222亿,增长的全部驱动力已经说的很明白,800G和1.6T高端可插拔光模块出货规模持续扩大,1.6T收入还在加速。没有哪份财报把CPO单列成一个有意义的收入项。
天孚通信也很诚实,CPO配套的FAU和ELS已实现稳定量产交付,但CPO收入占比要到明显增加的时间得等到2027年了。也就是说,2026年的天孚通信,利润主体依然是可插拔体系下的光器件。
这就引出一个很多人不太愿意直面的时间差,可插拔周期和CPO周期,不是同一条曲线上的前后两段。可插拔吃的是800G向1.6T迭代的量价齐升,CPO吃的是交换芯片和光引擎共封装之后的系统级重构。前者在26年正在兑现利润的峰值,后者在26年还只是一个亿美元级的小众品类而已。
你用2030年35%渗透率的故事去定价一个26年的可插拔利润的顶部,中间隔着的是3-4年的技术路线切换、良率爬坡和客户验证。
也就是说,咱们在K线上交易的CPO,在产品结构里实际上只占个零头,所以真正的问题不是它跌了多少,而是你用的是2030年的渗透率的故事,接了一个2026年可插拔周期的顶。