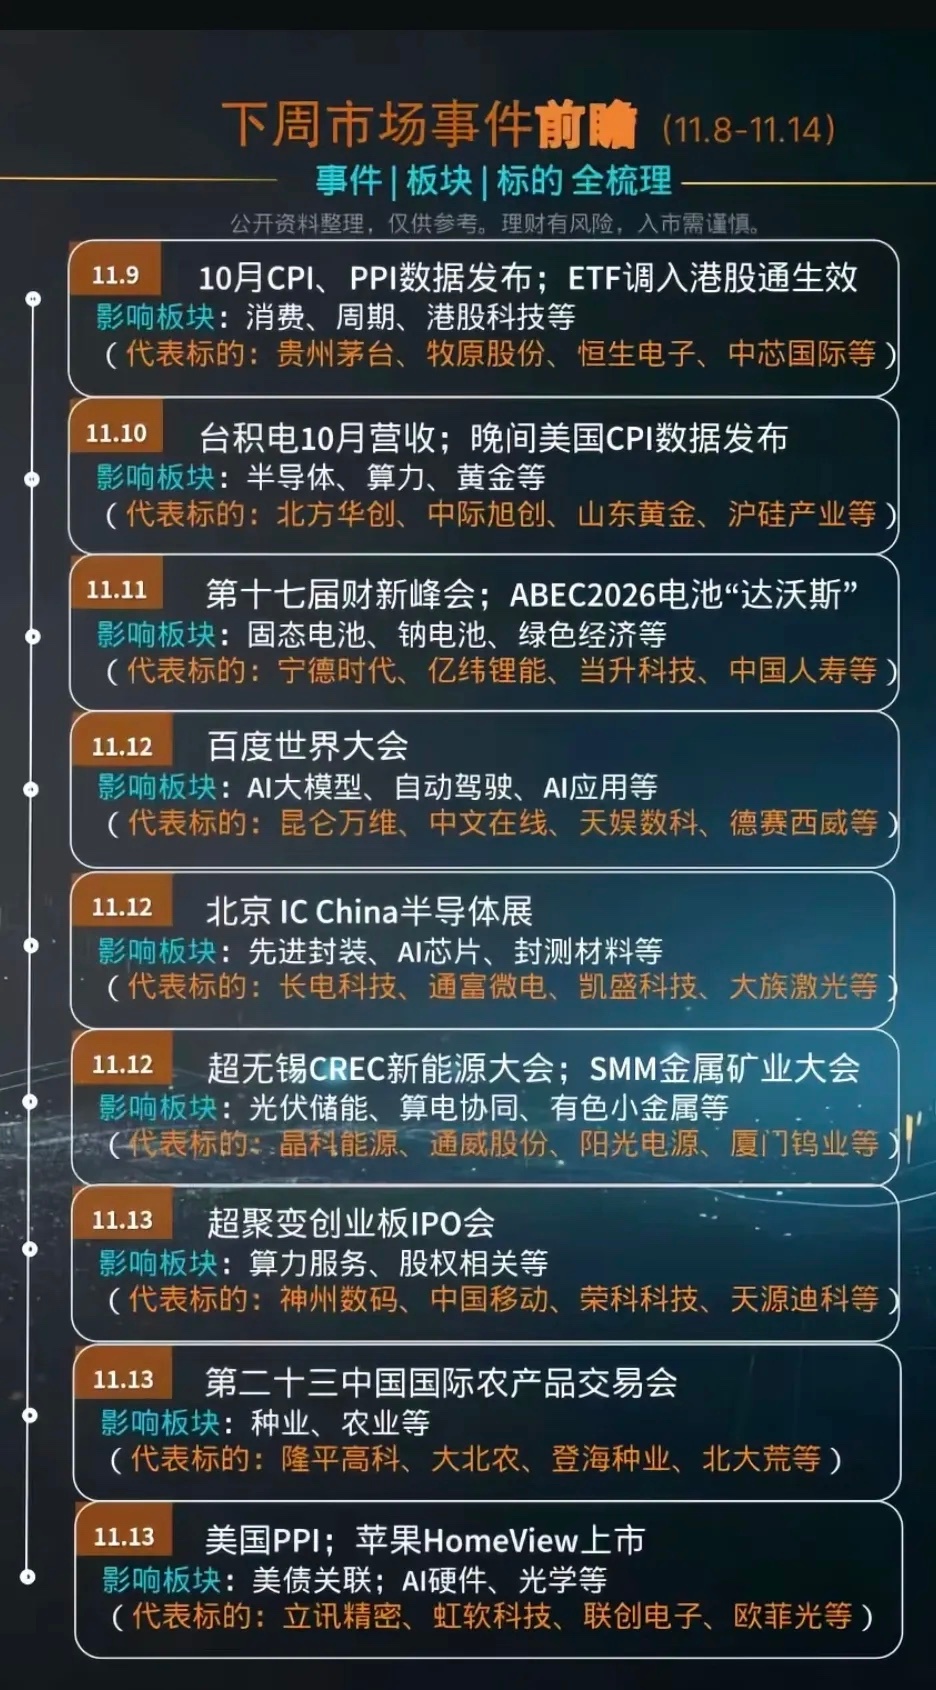
11.08—11.14 下周财经热点事件前瞻:五条主线,各有各的节奏
新的一周即将开启,市场刚从上周的缩量震荡中走出,情绪面上还没有彻底恢复,下周却要同时面对消费、科技、产业会议、光储、IPO五个方向的催化密集排布。有人觉得下周是情绪修复的窗口,也有人担心题材拥挤、承接不足,会出现“利好落地即分化”。分歧之下,提前把事件节奏理清,比盲目追热点更重要。
一、大消费、白酒:从低位修复到备货周期
下周消费板块的核心看点,是低位估值修复与季节性备货两股逻辑叠加。
一方面,白酒经过前期长时间的调整,悲观预期已经消化得比较充分。市场对动销疲弱、渠道库存高、批价承压的担忧,基本已经反映在股价里,接下来博弈的重心会转向“环比改善”和“春节备货预期”。渠道回款节奏、龙头批价能否企稳,是下周最值得盯的两个指标。
另一方面,大消费的修复不只靠白酒。乳制品、调味品、休闲食品这类刚需属性强的细分,成本端压力缓解之后,毛利修复的确定性更高;免税、餐饮供应链、酒店文旅则更具弹性,跟着出行数据和节假日预期波动。
需要理性看待的是,消费的行情多以慢修复为主,很难出现科技主线那种短期爆发。机构资金进场节奏偏稳,通常是“慢慢抬、反复确认”,追高的性价比不高。真正需要观察的,是成交量能否在消费方向形成新的增量,如果没有增量资金,消费更可能只承担防守角色,难以成为领涨主线。
二、半导体、算力:外围企稳后的主线归位
下周科技两条线,大概率仍是全市场关注度最高的方向。
半导体这条主线,上周经历了明显的分化。存储、光通信跟随海外硬件调整,设备端则走出独立行情,还带过科创50短暂翻红,只是资金接力意愿不足,最后无疾而终。下周的关键变量,是海外科技股能否延续超跌反弹。如果外围连续企稳,前期被错杀的存储、光通信、算力硬件就有情绪回补的空间;如果外围只是单日技术性反抽、随后再度走弱,A股科技仍会被压制。
从产业链内部看,资金偏好已经比较清晰:优先选择已经通过产线验证、能持续拿到订单的设备厂商,以及先进封装、国产替代这类确定性更强的环节;而纯靠预期、缺乏业绩支撑的高位硬件标的,分歧会继续加大。算力这边,服务器整机、液冷散热、PCB、端侧AI这几条支线各有催化,服务器整机此前相对沉寂,若下周有事件推动,反而是预期差更大的方向。
风险点在于,科技板块目前仍处在“事件驱动多、业绩兑现慢”的阶段,任何一次冲高都需要成交量配合。量能跟不上,就容易重演上周那种“拉一下就散”的走势。
三、财富世界大会:宏观预期的一次集中释放
下周这类高规格财经会议,价值不在于具体议程,而在于它为市场提供了一个宏观预期的集中表达窗口。
这类会议通常围绕全球经济增长、货币政策路径、AI与产业变革、财富分配与资产配置等议题展开。对A股而言,直接的交易价值有限,但间接影响不小:一方面,与会嘉宾对全球经济、通胀、利率的表态,会影响外资的风险偏好;另一方面,AI、新能源、消费等议题密集出现,容易在盘中形成题材催化,尤其AI应用、算力、高端制造这类方向,经常在会议期间获得情绪加持。
需要提醒的是,大会类催化的特点是“情绪快、持续性弱”,盘面上多半表现为日内脉冲。真正的机会,在于会议释放的产业方向是否与A股已有主线重合:重合度高的方向(比如AI算力、新能源转型)能获得持续关注;脱离产业链的概念性表述,往往只能热闹一天。
四、光伏储能、算电协同:从内卷走向协同
光储这条线,下周的关注点已经从“涨价去库”转向“算电协同”这个新提法。
此前市场对光伏的看法,一直卡在产能过剩、价格内卷上。但方向正在变化:数据中心高功耗扩张,让电力配套成为算力建设的真实瓶颈,算力网和电力网的协同被明确提出来,等于把算力和电力两条原本独立的赛道绑在了一起。
具体的受益环节很清晰:
• 数据中心供配电、变压器、特高压、储能配套,跟着算力基建订单走;
• 液冷散热、温控设备,是AI服务器放量的直接受益方;
• 光伏这边,机会从硅料硅片这类内卷环节,转向新技术配套——POE胶膜、低温银浆、光伏玻璃、逆变器,以及钙钛矿、BC这类有新路线溢价的方向;
• 储能内部也要区分:电池环节价格战最惨烈,PCS变流器、温控、EMS调度这类技术壁垒高的配套,盈利韧性明显更强。
这条主线的优点是需求真实、落地可验证,缺点是基建类订单传导偏慢,行情多以波段展开,很少有连续暴涨的走势。适合中线思路,不适合纯短线博弈。
五、超聚变:IPO事件催化下的算力支线
超聚变IPO是下周算力方向最有辨识度的事件催化之一。
它的来头市场并不陌生,前身是X86服务器业务板块,独立后深耕算力基础设施,主营服务器硬件、操作系统、AI平台和高性能计算一体化方案。核心逻辑很直接:AI时代算力缺口长期存在,服务器是算力落地的核心载体,具备成熟整机交付能力的厂商,在产业链里占据关键位置。
顺着这条线延伸,关联标的可以分三层看:
• 股权层面,多家上市公司通过产业基金间接持股;
• 渠道层面,天源迪科、神州数码、亚康股份等代理商负责产品交付;
• 上游配套,英维克、强瑞技术提供液冷散热与结构件,中航光电、金信诺供应连接器和高速线缆。
但资金一定会做区分:间接参股、渠道经销、上游供应,三者的受益强度差别巨大。单纯蹭概念的标的很难走出持续性,只有和超聚变存在稳定业务合作、能真实分到订单的公司,才更容易被资金持续关注。
同时要清楚,IPO是事件催化,不是行情终点。算力赛道的长期根基,来自持续的算力建设需求;短期热度退潮之后,能留下来的还是那些深度绑定整机生态的参与者。
综合来看
下周的五条主线,节奏差别很大:
• 消费白酒是慢修复,适合左侧、不适合追高;
• 半导体、算力弹性最大,但高度依赖外围企稳与量能配合;
• 财富世界大会带来情绪催化,多为日内脉冲,要挑与已有主线重合的方向;
• 光伏储能、算电协同逻辑扎实、持续性相对更好,适合中线跟踪;
• 超聚变是典型的事件驱动,短期热度有、分化也快。
整体上,下周是一个“事件密集、方向分散”的窗口。上周缩量近5000亿、勉强守住1.6万亿活跃度分界线,说明资金态度偏谨慎;在这种环境下,与其在每条主线里都追一遍,不如挑一到两条有真实订单、有产业落地支撑的方向重点跟踪,其余作为观察。
温馨提示:以上仅为下周财经事件与产业链逻辑的前瞻梳理,不构成任何投资建议。事件类催化的实际影响存在较大不确定性,题材轮动节奏较快,短线博弈风险偏高,理财有风险,投资需谨慎。