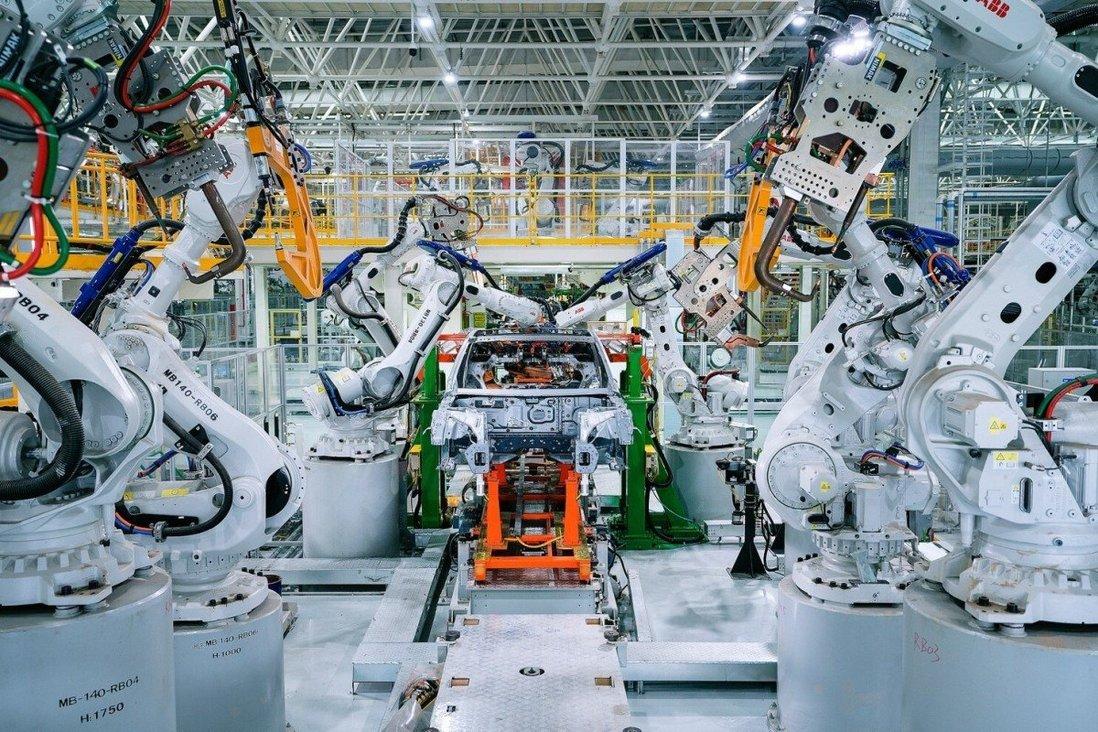
中国砸几千亿搞电车,图什么?环保是幌子,石油是借口!真相只有一个:燃油车这条老路,再追二十年也只能闻人家尾气!发动机变速箱被人家攥了上百年,硬拼纯属白费劲!换条赛道,才有翻盘的活路!这步大棋,我只能说,走得太对了!
你别不信,咱们就掰扯掰扯燃油车时代的憋屈事。一辆燃油车最值钱的就是发动机和变速箱,可就这俩核心部件,咱们以前基本要看老外脸色。
就说自动变速箱吧,巅峰时期国内95%的自动挡车型,用的都是日本爱信、德国采埃孚这些外资品牌的产品,每年光进口变速箱就要花掉300多亿人民币。人家说涨价就涨价,说断供就断供,你连还价的资格都没有。
把时间拨回2016年前后,就能看到这份被动落在什么地方。东风旗下的A9、AX7、L60等车型使用爱信6AT,红旗、奔腾也采用爱信自动变速箱。江淮、长安、长城采购国外自动变速箱时,都曾遇到涨价、限量供货。
车有人买,生产却要看关键零件能不能按时到货。对一家车企来说,这直接关系到交车、收入和后续研发。
自己做,为什么那么难?变速箱看着就是一箱齿轮,真正难的是让它和发动机配合:什么时候换挡,怎样少费油,怎样开十几年仍然可靠。图纸能画出来,不等于工厂能稳定生产,更不等于消费者敢放心买。
这还容易形成一个死结:装车少,就难摊薄研发成本;成本高、口碑积累慢,车企又不敢大量采用。买国外成熟产品,眼前省事,长远却可能把自己的研发机会也买没了。
中国汽车要争的,正是打破这个循环的机会。
到了纯电动车这里,动力系统的重心变了。多数纯电车型用电机配合单速减速器,不再需要燃油车那套复杂的多挡自动变速箱。过去围绕发动机、换挡建立的优势,在新的动力结构里,分量发生了变化。
竞争随之转向电池、电机、电控。电池能装多少电、能用多久,电控能不能省电,整车系统配合得好不好,开始直接决定一辆车的竞争力。
当然,新题目同样难做。电池安全、冬天续航、充电速度,哪一道都得靠实验、制造和实际使用来过关。换赛道的价值,就在于中国企业有机会围绕新的核心技术建立自己的积累。
这条路也不是突然热闹起来的。
2009年,“十城千辆”工程启动,先从公交、出租等公共服务领域推广。起步阶段,车贵、续航短、充电不方便,消费者不敢买,企业也不敢放量生产。
补贴和示范应用,承担的是帮助产业迈过起步门槛的作用。先有一批车辆跑起来,才能检验电池、培养维修人员,也才能让配套设施逐步跟上。
随后,补贴要求逐步提高,低续航车型被排除,电池能量密度、车辆能耗也成为考核条件。钱要推动技术往前走,产业才能长大。
到2022年底,持续13年的国家新能源汽车购置补贴退出。2024年,中国新能源汽车销量达到1286.6万辆,占汽车新车总销量的40.9%。这里面包括纯电和插电式混合动力等车型。
这个变化说明,一批消费者已经愿意为产品本身掏钱。续航、价格、空间和使用成本,开始把越来越多家庭带进新能源车市场。
更深的变化,在汽车背后的工厂里。
2024年,全球动力电池出货量前十名里,中国企业占了六席,宁德时代、比亚迪排在前两位。从电池材料到生产设备,再到整车制造,一辆车的订单能够带动一整条产业链。
过去采购关键总成时付出去的钱,如今有更多机会变成国内企业的研发投入、供应商订单和工人的工资。这才是发展汽车产业对普通人最实在的意义。
再看一个变化。2024年7月,大众与小鹏签订电子电气架构联合开发协议,为大众在中国生产的两类电动车平台开发相关技术。
这个名字听着绕,说白了,就是把车里的计算、控制和通信系统组织起来,让各项功能更好配合。中国企业开始凭自己的技术,参与跨国车企重要系统的共同开发。
有了能拿上桌的本事,合作时才有更大的选择余地。
而这笔产业账,也连着能源账。2024年,中国进口原油超过5.5亿吨。交通用能逐步向电力拓展,可以增加能源选择;随着风电、光伏等清洁电力发展,汽车用能也有机会一起变得更清洁。
少烧油、少排放、发展本土技术,这几笔收益能够同时发生,也共同支撑着这条产业道路。
接下来的考验,则会越来越具体:充电是否方便,电池是否安全,车辆坏了能不能及时修好,企业能否靠持续创新活下来。这些问题,最后都要由消费者的使用体验来检验。
所以,中国发展电动车,最有分量的成果,是把庞大的汽车市场,同自己的技术和制造能力更紧地接在了一起。让企业有能力研发,让产业链有订单,让普通家庭买得起、用得好,过去在核心部件上受过的制约,才会真正转化成向前走的动力。