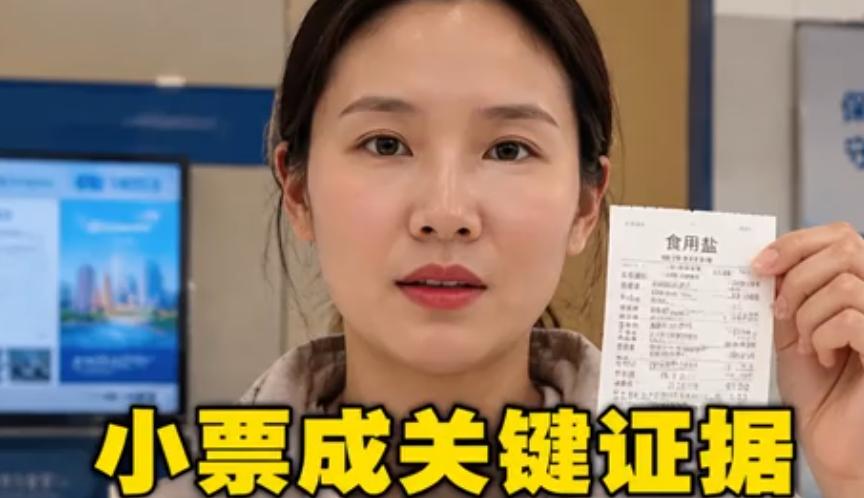
重庆一女子发现银行卡被盗刷后,急中生智,赶紧跑到超市刷卡3块钱买了袋盐。正是这张小票,后来成了她起诉银行并胜诉的关键证据!
卡在身上,钱在境外飞了。凌晨收到盗刷短信,多数人的第一反应是挂失、报警,恨不得立刻把卡冻住。这位重庆女士反着来,穿上衣服下楼,找了一家还在营业的超市,用那张已经被“隔空刷走”的卡,花了3块钱,买了一袋盐。
这个动作看起来荒唐,细想极狠。盗刷发生在异地,卡里的钱从广东或境外被划走,银行拒赔时最常用的一套说辞是“密码交易视为本人操作”。她要拆的,就是这个逻辑的底座:卡在我手上,人在重庆,异地那笔刷的到底是不是这张真卡。
3块钱的小票把时间和地点焊死了。小票上印着交易时间、超市名称、银行卡尾号。盗刷短信的时间和本地刷卡的时间,前后差了几分钟。一个人不可能同一时间拿着同一张卡,既在千里之外刷走几万,又在楼下超市买一袋盐。物理上不成立,伪卡盗刷的轮廓就清楚了。
后续的证据链是叠上去的。超市监控拍到了她本人持卡付款,报警回执固定了发现盗刷的时间点,银行流水调出来,异地交易的商户、金额、地点一一对上。这些东西单拎出来都不致命,摞在一起,就是一条完整的链:卡未离身,交易非本人,银行系统认了一张假卡。
银行在庭上的抗辩没有跳出一贯的模板。密码正确就推定本人操作,损失应由持卡人承担。可这套说辞在法律面前早就被拆过了。
《最高人民法院关于审理银行卡民事纠纷案件若干问题的规定》第四条把举证责任分得很清楚:持卡人提供真卡所在地、交易行为地、报警记录等材料,完成初步证明;银行如果坚持是本人交易或授权交易,举证责任在银行,不在持卡人。
银行拿不出交易监控、拿不出持卡人泄露密码的证据,就承担举证不能的后果。
法院判银行全赔,不是同情弱者,是规则本身就这么设计的。银行卡的本质是一份储蓄存款合同,银行发卡、建系统、认卡片,就有义务保证这张卡是唯一的、不可复制的。
伪卡能刷成功,说明防伪和风控那一环没兜住。储户的钱因为银行系统的漏洞被偷走,让储户自己扛,合同的对价就不成立了。山西高院公布的一起同类案件把这话写得很白:伪卡交易能够成功,说明银行交易系统存在防伪技术缺陷,未能履行交易安全保障义务。
真正值得琢磨的不是“买盐”这个奇招,是奇招背后那个冷静到近乎冷酷的判断。她在发现盗刷的瞬间,没有被“赶紧挂失止损”的本能牵着走,先做了一件银行最不想看到的事:固定真卡在本人手里的证据。
挂失是事后动作,卡一冻,真卡和伪卡之间的物理矛盾就没了印证空间。买盐那3块钱,买的不是盐,是一张时间戳。
中国银行业协会的报告里有一组数据:2025年全国信用卡盗刷投诉超过8.7万件,异地盗刷占六成以上,超过七成的持卡人因为没能及时固定证据,维权失败。
输的那七成里,很多人做得并不错,挂失、报警、找银行,每一步都走了,唯独漏了最关键的一步:在卡被冻结之前,先证明卡在自己手里。程序上少了一张纸,实体上就少了一堵墙。
这套打法有前提,不是万能钥匙。它管用的是伪卡盗刷,也就是有人复制了实体卡去刷、去取现。网络盗刷走的是另一条线,验证码被骗、密码被套,持卡人自身有没有过错会成为审理焦点。
买盐证明的是“卡没丢”,证明不了“信息没泄露”。真遇到网络盗刷,第一时间挂失、报警、留存沟通记录,仍然是标准动作。
银行在这类案子里反复输,输的也不是同情分。它们输在风控系统认不出假卡,输在异常交易发生时没有拦截,输在法庭上拿不出证据反证持卡人有过错。
一张3块钱的小票能撬动一场胜诉,恰恰说明银行那套“密码对就是本人”的防御体系,在证据面前薄得像一张纸。普通人不需要比银行更懂金融,只需要比银行更早一步,把事实钉死。
参考来源:
1. 山西省高级人民法院:《银行卡被盗刷,银行该赔吗?》,2026年8月11日。
2. 成都市锦江区人民法院:《银行卡遭境外“隔空”盗刷,数万元损失谁来赔?》,2026年5月18日。
3. 《最高人民法院关于审理银行卡民事纠纷案件若干问题的规定》第四条。
4. 中国银行业协会《2025年银行卡安全使用报告》相关数据,转引自公开报道。