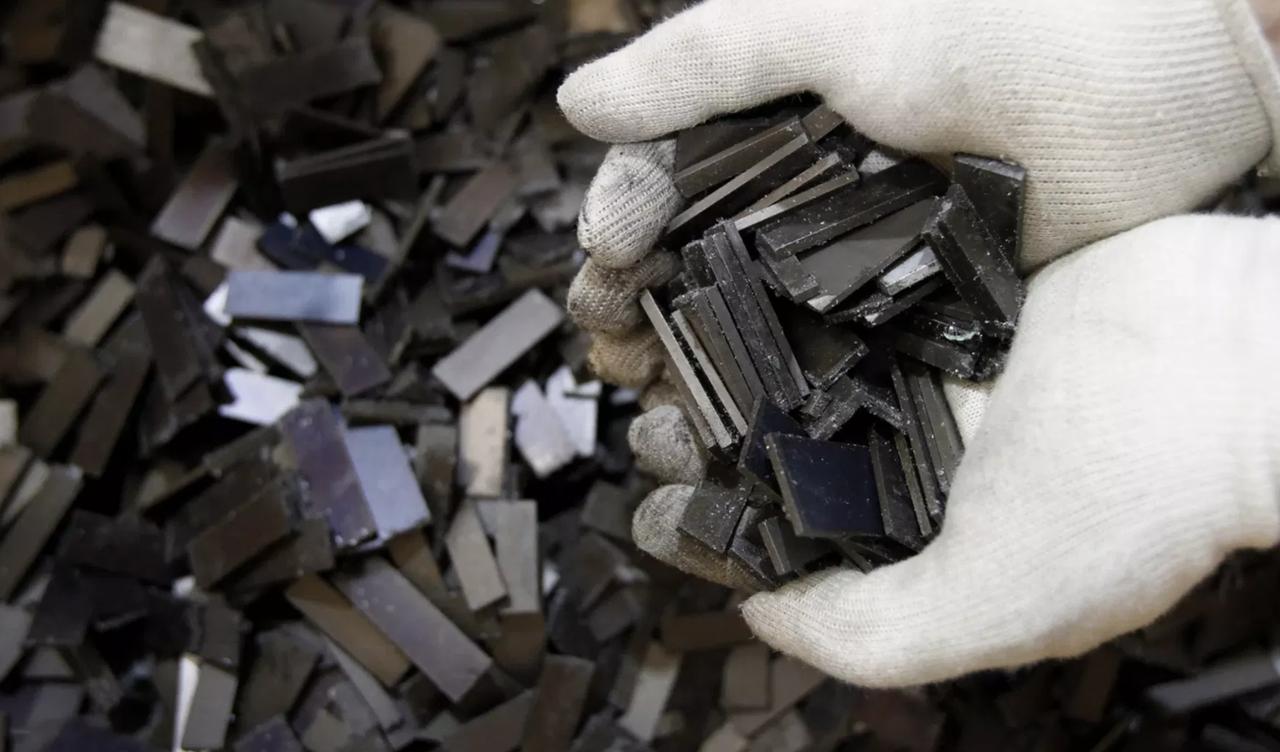
美国全力推动本土稀土供应链建设,USA Rare Earth 作为重点扶持对象,资本市场给出的反馈并不乐观。最新数据显示,这家企业股价较前期高点下跌 81.3%,2026 上半年净亏损 7732 万美元,经营端现金持续流出。
军工装备、新能源装备都离不开稀土永磁材料,美国出于国防需求,不断给本土稀土行业提供资金、采购保障,甚至联动海外项目,拿资金锁定稀土货源。可拿到政策加持的企业,依旧很难实现稳定经营。
很多人会把问题归结为缺少稀土矿产。美国本土有稀土储量,企业还在收购巴西矿山、英国加工企业,向外拿矿石、拿加工技术,试图拼凑完整链条。收购资产只是拿到硬件,矿山原料跨地域运输、不同工厂工艺对接、产品品质把控,全部要花时间磨合调试,这部分成本不会随着收购完成直接消失。
真正的差距集中在加工制造环节。国内经过多年发展,已经打通开采、分离冶炼、磁材制造全流程,下游庞大制造业持续消化稀土产品,持续拉高产能利用率,把单位生产成本压到更低水平。美国企业就算建好工厂,缺少配套产业环境,生产成本会明显偏高。
政府可以承担一部分市场风险,给出采购和价格兜底,但没办法替企业完成市场销售。资本市场更看重商业化回报,持续大额投入之后,看不到盈利节点,资金就会选择撤离。
军工领域对稀土材料的需求长期刚性,仅靠财政补贴能不能长期维持高成本稀土产能运转,海外收购回来的矿产与技术,要经过多久磨合才能稳定供应军工所需成品。