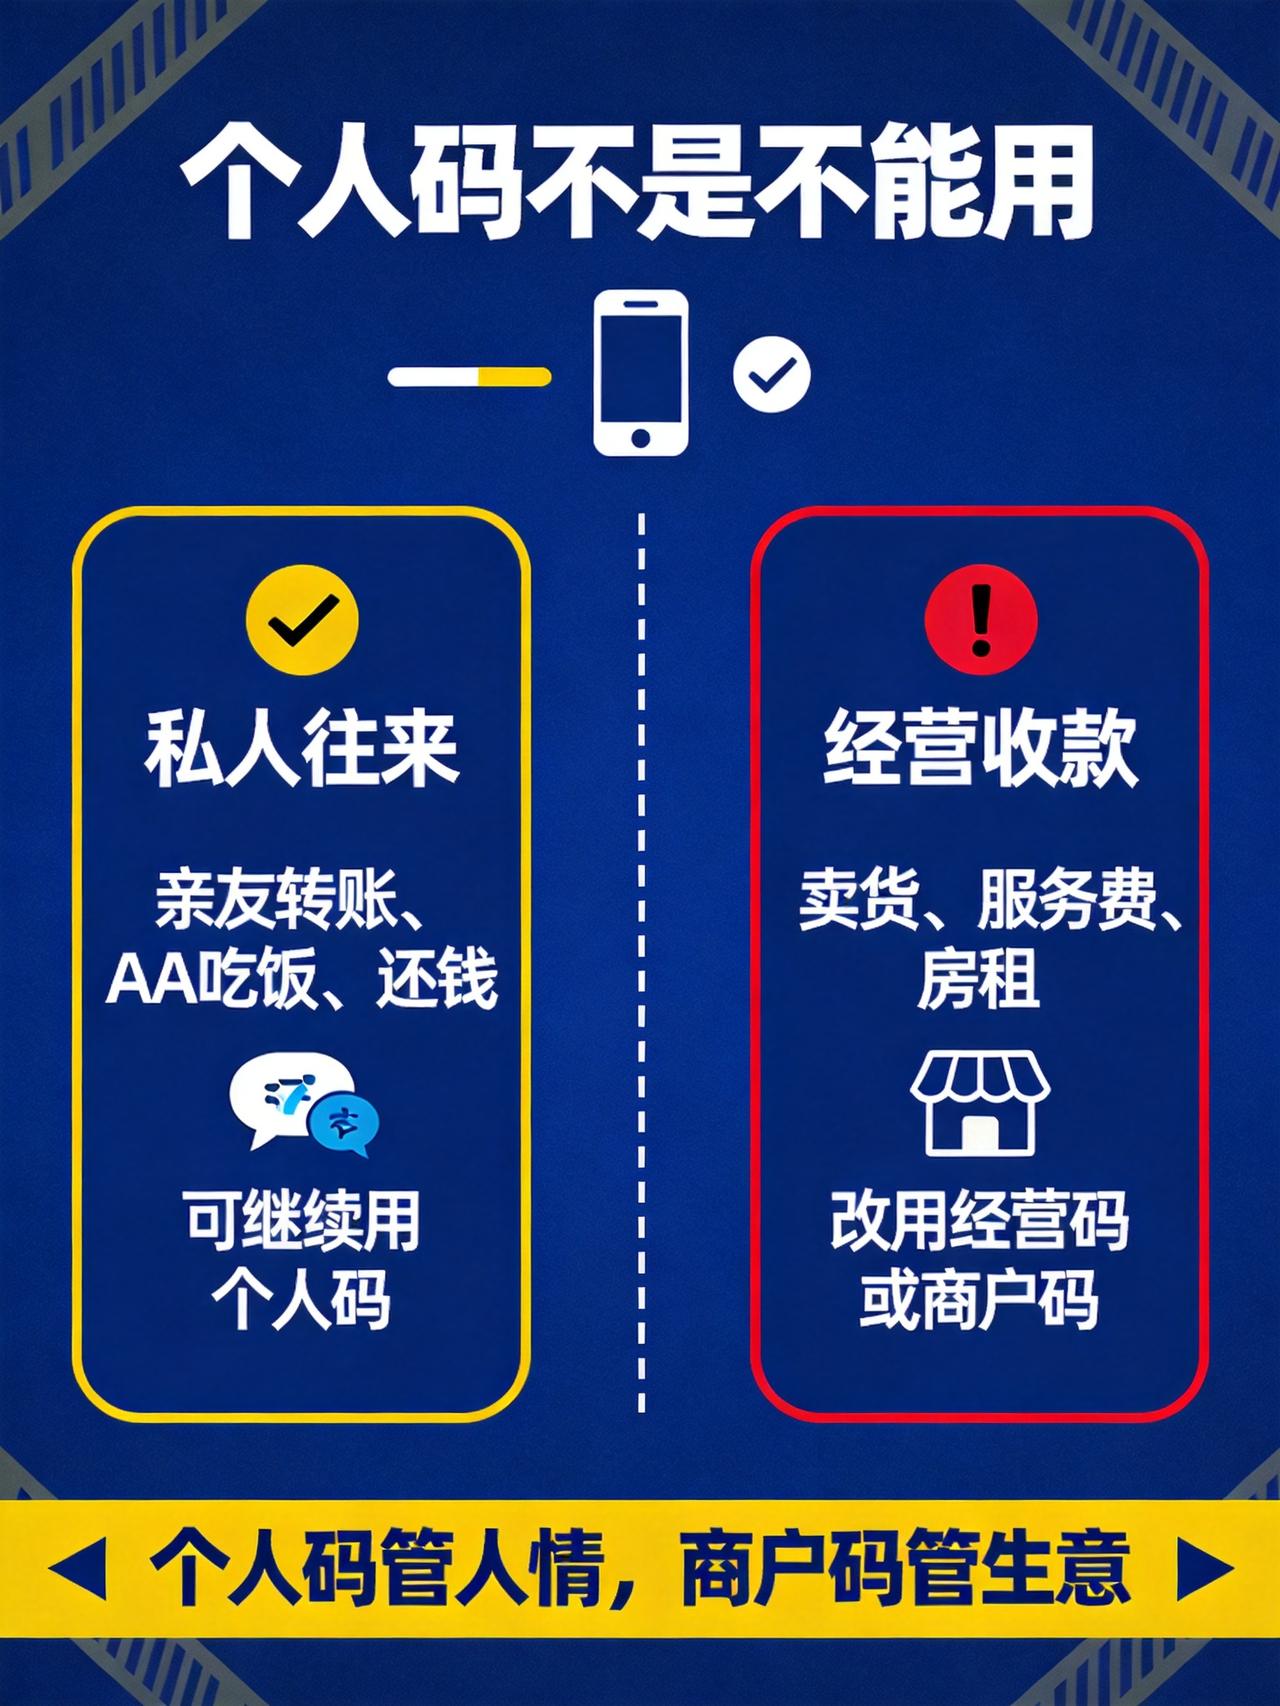
先给结论:个人收款码不是不能用,而是要分清“人情往来”和“经营收款”。亲友转账、AA吃饭、还钱这类私人往来,继续用个人收款码通常没有问题;卖货、收货款、收服务费、收房租这类经营收入,就不适合长期用个人收款码顶替。
很多人以为,系统只盯着有没有营业执照。实际更常见的判断方式,是看收款行为有没有经营特征:是不是长期、反复发生,金额和笔数是否明显超出日常私人往来,资金是不是来自一批客户而不是少数亲友。比如,个人账户年收款超过120万元,或者年交易笔数超过2000笔,就可能被识别为经营性收入。这里要说清楚,不是一到这个数就立刻处罚,而是更容易进入重点核查范围,需要按经营收款来规范管理。
真正容易出问题的,往往不是正常收几笔钱,而是把经营款长期混在个人码里。比如长期用个人码收货款、服务费却不按规定申报;把大额资金拆成多笔、换多个账户分散收款;出租、出借、出售收款码和银行卡;把个人静态收款码截图发给异地客户远程收款。这些做法的共同点,是让资金流向和实际经营情况对不上。轻的可能影响收款、提现功能,重的可能涉及补税、滞纳金,甚至更严重的法律责任。
把常见情况分开看,会更容易判断。亲友转账、AA、还钱,属于私人往来,个人收款码仍可继续用;没有营业执照的流动摊贩,通常可按规定申请小微商户收款码,一般准备身份证和经营场景照片;有固定门店、已办营业执照的经营者,更适合按支付机构要求使用商户收款码。三者的共同点是:私人的钱走私人码,生意的钱走经营类收款码。具体材料和办理方式,不同支付机构可能不一样,以页面提示为准。
那开店、摆摊、做上门服务的人具体该怎么办?思路并不复杂:做生意,就换成个人经营收款码或商户收款码。升级后,通常能支持信用卡、花呗等支付方式,对账也更清楚,资金流向更规范。这里要分清两种用途:个人码适合私人往来,经营类收款码适合把生意账目单独管起来。前者不是被一刀切停用,后者也不是办完就万事大吉;关键仍是按实际经营情况收款、按规定申报,别把经营收入长期塞进私人账户。
对个体户和摊主来说,最实用的做法不是到处找“能不能继续用”的偏方,而是把收款场景分开:亲友往来用个人码,生意进账用经营码或商户码。该升级的升级,该申报的申报,收款功能稳定,账目也更容易说清楚。个人码管人情,商户码管生意,这句话放到现在仍然适用。