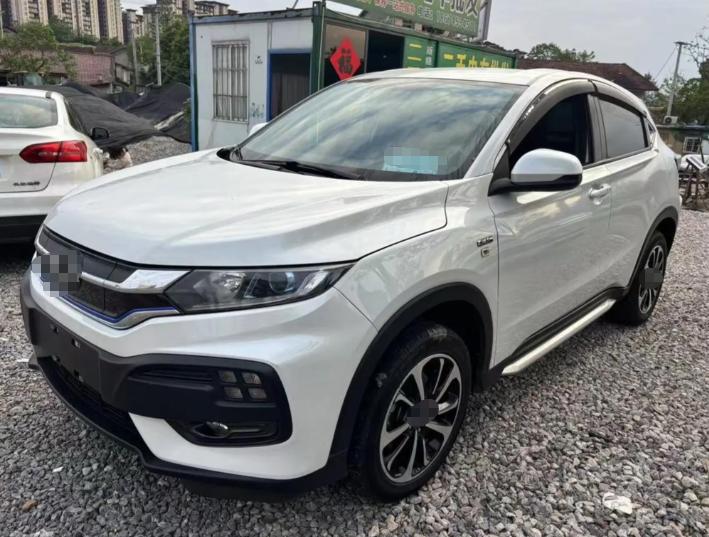
“哭都没地方哭!”北京一位女士在二手交易平台掏24万买了辆新能源车,车只跑了700来公里,比新车少花4万多。可办完过户后,她发现车机账号却过不了户,一查才知道:这辆车贷款还没还清,原车主还能远程控制这辆车。女士气炸了,觉得平台没说实话,构成欺诈,于是起诉到法院,要求退一赔三。可一审法院直接驳回了她的请求。女士不服,又提起上诉。
时间倒回2024年3月,金女士在刷二手车平台的时候,一眼看中了这辆准新车。
表显里程才709公里,几乎和全新车没区别,售价242980元,比同款新车便宜了四万多,算下来差不多省出了全额购置税。
车辆在外地,她没法亲自到场验车,平台的工作人员通过视频直播的方式给她展示了车辆外观、内饰,还出示了机动车登记证书,上面显示车辆登记在一名广州车主名下,没有任何抵押登记记录。
想着大平台有车况保障承诺,可信度高,金女士当天就交了2000元定金,3月30日付清了剩下的240980元尾款,全程由平台代办过户手续。
4月初,车辆过户顺利完成,机动车登记证书的所有人换成了金女士的名字。
她还高兴了好几天,觉得自己精打细算捡了个大便宜。可谁能想到,车管所的过户是办完了,和车辆深度绑定的车机系统,却根本过不了户。
挂了客服电话,金女士越想越不对劲,去中国人民银行征信中心查了车辆的动产担保登记信息,这才摸清了全部底细。
原来这辆车是首任车主在2023年12月底通过融资租赁方式购买的,和一家汽车租赁公司签了60期的融资租赁合同,车辆总价款29万多元,每个月要还4678.8元租金。
按照合同约定,在全部租金付清之前,车辆的所有权实际属于租赁公司。
这笔融资租赁业务没有在车辆管理所办理抵押登记,所以机动车登记证书上看不出任何痕迹,只有在征信中心的动产担保系统里才能查到相关记录。
更让金女士后怕的还在后面。因为车机系统还绑定在原车主的账号下,对方随时可以查看车辆的实时定位,远程开关车门,甚至调用车内的摄像头和麦克风。
而且她查询后得知,原车主已经出现了租金逾期的情况,租赁公司随时有权对车辆采取远程锁车、限制核心功能等措施,到时候自己花全款买的车,说不定哪天就没法正常开了。
从这天起,这辆车金女士再也不敢随便开出门,大多时候都停在小区地库里落灰,成了名副其实的烫手山芋。
她第一时间找到当初对接的平台销售要说法,对方却表示自己只负责前端销售,售后问题不归他管,让她拨打平台的400客服电话。
金女士前前后后打了十几次客服电话,每次得到的回复都是“已经记录反馈,会有专人对接处理”,可始终没有工作人员主动联系她解决实际问题。
她向平台索要实际售车方的具体信息,也被对方以各种理由拒绝。协商无果后,金女士又向当地市场监督管理部门投诉,得到的答复是这属于民事合同纠纷,建议她通过司法途径解决。
折腾了近一年,问题没有任何实质性进展,金女士决定向法院起诉平台,要求撤销双方的购车协议,返还全部购车款,同时按照消费者权益保护法的规定主张退一赔三,加上保险、车辆装饰等费用,总诉求金额近百万元。
她认为平台作为专业的二手车交易机构,有能力也有义务核查车辆的完整信息,如今隐瞒车辆融资租赁的真实情况,已经构成消费欺诈。
庭审的时候平台方辩称,他们在交易中只是居间服务方,不是车辆的实际卖家,购车款只是通过平台托管账户划转,最终由实际车商收取,平台仅收取服务费。
他们的车况审核只针对车管所登记的信息,融资租赁登记不在车管所系统内,他们没义务也没权限去查询,而且实际售车的车商也没告知车辆是融资租赁的,他们也是金女士找上门之后才知道这件事,不存在故意隐瞒的欺诈行为。
2026年5月28日,一审法院作出判决,驳回了金女士的全部诉讼请求。
法院审理认为,现有证据无法证明平台在交易前就知晓车辆的融资租赁情况、存在故意隐瞒或虚假陈述的行为,因此不构成欺诈,对金女士退一赔三的诉求不予支持。
金女士不服一审判决,随即向上一级法院提起上诉。
2026年10月26日,二审法院组织双方进行调解,最终达成一致协议:平台在11月11日前返还金女士全部购车款242980元,另外支付2万元作为补偿,一审和二审的案件受理费共计21550.5元由金女士自行承担。
目前金女士已经将车辆退回平台,等待退款和补偿到账。