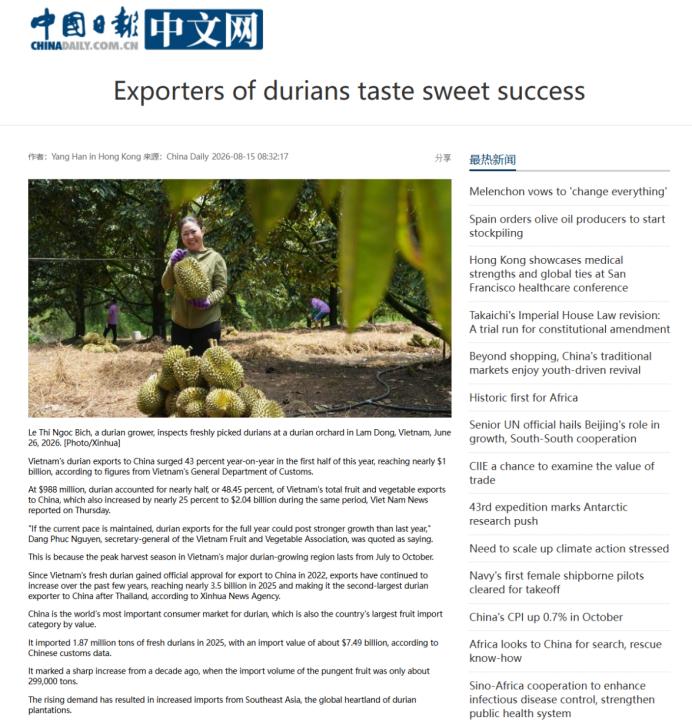
说出来你可能不信——2026年,越南榴莲行业像坐过山车一样,表面喊着“要多元化”,实则一条路走到黑。出口额34.5亿美元,其中中国人吞了33亿,直接占了96%。
比去年还多了好几个百分点。剩下那些“分散风险”的小生意,撑死了就是打打零工。越南折腾一年,口号响了天,结构反而越绑越死。
如果中国人突然不爱榴莲了,湄公河三角洲的百万亩庄稼,真的只能烂成一地金黄。
先说“多元化”这件事,越南政府把它挂在嘴上,行业当成救命稻草,可真实的数据很扎心。冷冻榴莲出口涨了60%,听上去很猛,但加起来只占全体出口的14%,而且还得靠中国买。
别说拼新市场,连老本都全押在中国身上。巴布亚新几内亚、泰国这种“备胎型买家”,全年才买了区区几百万美元,买单的主力其实都是分散在海外的华人超市。
你要是问越南农民:能不能靠这些小市场活下去?大家摇头。根子就在榴莲品种都按中国人喜欢搞的,一出园就要求像中国市场那样包装配送。世界想要这么搞的,其实就剩中国了。
你可能好奇,为什么印度这么大一个新市场,越南自己也寄了厚望,结果一年过去水花都没溅起。真相很简单:十四亿人,并不等于十四亿榴莲粉丝。
2026年7月,印度官方刚敲定“允许越南榴莲入关”,越南行业马上嗨翻了,觉得找到了中国的备胎。可半年下来,印度本地对榴莲压根没兴趣。
这东西在印度没啥传统,进口水果只有大城市高端超市和酒店会进,老百姓日常市场根本见不到。再加上进口税和物流,榴莲价格被推得老高,谁买得起?
越南出口到印度的数据几乎可以忽略,本地消费者的胃口就是撑不上去。越南工贸部高官都承认,没了中国,这么大的出口体量根本找不来第二家。不拼中国,连做梦都不配。
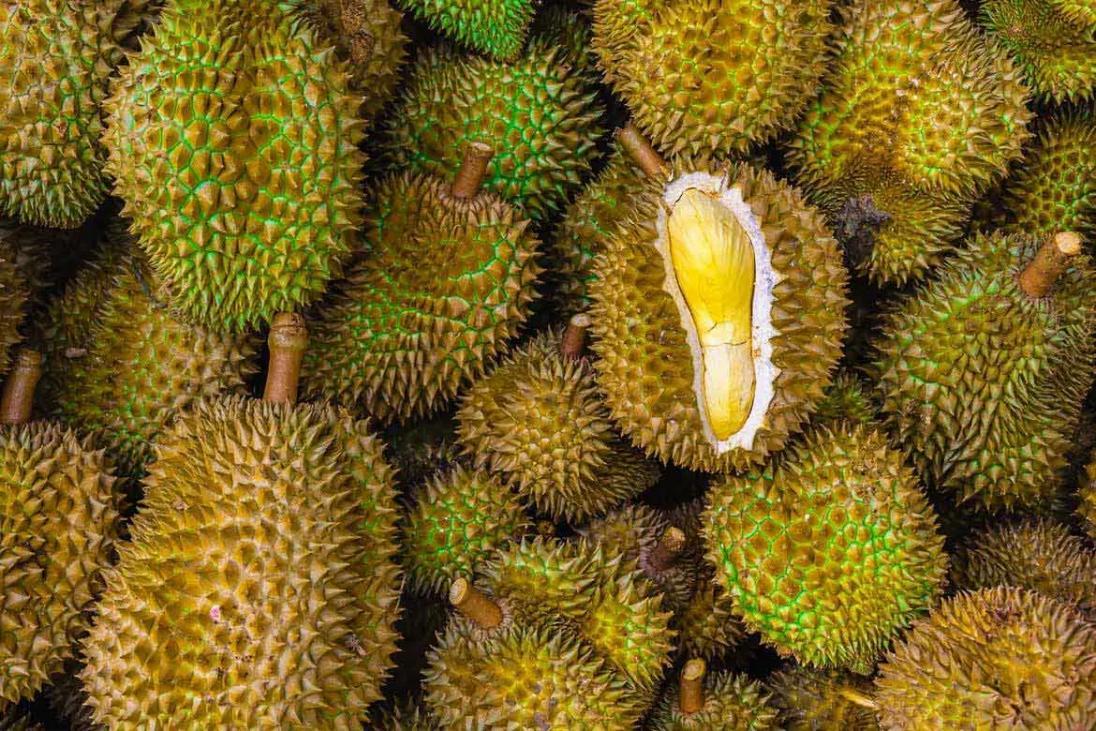
真正的麻烦是,越南榴莲这几年种得太猛,完全是奔着中国去的。种植面积从2015年的三万八千公顷飙到去年一百九十五万亩,产量直冲一百五十万吨。
每多种一棵树,就多一分对中国口岸的依赖。2026年旺季,湄公河三角洲的榴莲收购价掉到2.5万越南盾每公斤,农户算下来一算成本,全亏本。
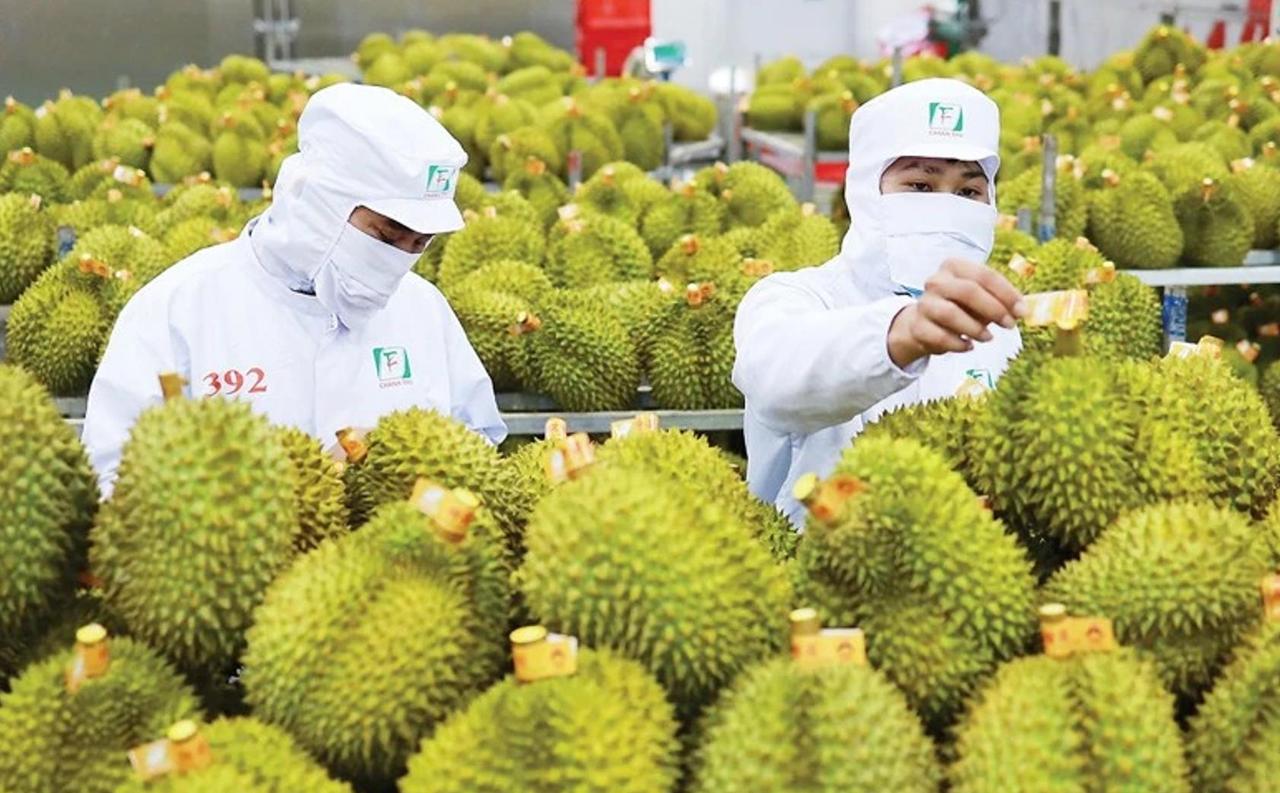
货一多,就得排队等检测。实验室增了个遍,实际上都堆到城市周边去了,主产区配套还是薄。旺季一塞车,鲜果存放一天品质就掉一个档次。
通关慢一点,榴莲价格应声下跌。中国算不上“卡脖子”,但中国检疫节奏一紧,越南全行业就得跟着价格跳水。
为什么这么说?因为决定越南榴莲生死的,不是采摘那一刻的产量,不是田头收购价,而是中国口岸的检测台有多忙、标准调整有多快。
2025年和2026年连续暴跌,搞得果农叫苦连天,并不是因为中国人不爱吃,而是口岸这头控货节奏一慢,种得多、卖得快的模式一下就崩了。
榴莲保鲜期短,经不起港口积压。一堵,收购商砍价果断,农户亏得连苗都不敢再投。
这个问题的根本,其实就是全产业链一条腿走路。越南官方也不是没想改善,检测实验室从24家搞到了50家,可新增的主要在北方或城市,产区难题依旧。
冷冻加工这两年追得很快,可鲜果出得更快,想让冷冻榴莲消化掉田里的货,还是杯水车薪。讲到底,所有多元化口号在现实面前全都变成了数字游戏。
但中国市场真有那么铁板一块吗?别忘了,越南榴莲能红,就是踩中了中国消费者的喜好。这份市场红利,是品控和品种配合出来的。
可中国水果市场早就开始分层,消费者也会变,有没有一家能取而代之,现在没人能拍胸脯保证。巴拉圭、越南、泰国,全球供应链里谁都有机会。
但产业单押中国,万一风向一转,百万亩榴莲可就真成了农民心头“烂账”。
有人说越南可以用口号“多元化”来化解风险,但现实远比口号扎心。中国人吃榴莲,越南人收钱。
一旦风向转了,越南产业链后面站着的农户,直接面对收购价跌穿地板的风险。以为走得出去,其实只是吃惯了计划经济的老本。
这场危机是产业“自恋”导致的:榴莲品种、分级、物流都是为中国量身打造。出口冷冻榴莲,在冷链、渠道、消费习惯上也仍然难以突破东南亚和华人市场的边界。
产业链短时间找不来第二个“救命稻草”,风险每天都在发酵。那些喊“降低对华依存度”的口号,最后还是沦为纸上谈兵。
依赖度不降反升,从93.6%飙到96%,说明多元化没走通路,反而把结构问题推得更深。
越南人喊着“多元化”,实则只能靠中国兜底。印度这扇大门开了,走进去却发现后头是空的。中国市场要变,越南再多的规划也没用。百万亩榴莲,终归是“命门”捏在别人手里。