美国:卡发动机,中国:禁稀土!美国:卡芯片,中国:禁稀土!美国:卡EDA,中国:禁稀土!美国:卡光刻机,中国:禁稀土!美国:卡……中国:禁稀土!反正你卡脖子的所有尖端玩意儿,最后全得靠稀土。不少人以为稀土博弈就是拼谁家地底下埋的矿多,这完全是把现代工业想简单了。
日历翻到11月9日,离一个关键日子只剩一天。
这个日子,是2025年11月中国商务部自己划下的期限。当时针对美国一轮又一轮的技术封锁,中国把稀土相关物项和技术的出口管制条款摆上了桌,转头又宣布其中一部分措施暂停执行一年,到期日正好落在2026年11月10日。
也就是说,按原来的时间表,明天就是中国重新启动这一轮管制的节点。过去12个月,全球稀土价格的每一次波动,半导体设备厂商的每一次备货,华盛顿每一次放话,都在盯着这一天。
但就在今天,中国商务部和海关总署把2026年第58号公告挂了出来:从11月11日到2027年1月10日,继续暂停2025年第55号、56号、57号、58号以及第61号、62号公告里的相关管制措施。
这覆盖了镝、铽等中重稀土,也覆盖了开采、冶炼分离、磁材制造这一整套技术出口的许可要求。
时间点卡得很讲究。3天前,也就是11月6日,中美经贸负责人刚通了视频电话,美国财政部长贝森特和贸易代表格里尔把稀土供应、关键矿产、农产品采购一股脑摆上了桌,话里话外就是要中国继续按之前谈好的量供货,顺便多买点美国大豆。
中方的回应是先谈清楚美国近期对华加征的那些限制再说。
这一手暂停,本质上是给谈判留了一个活口,但远不是缴械。
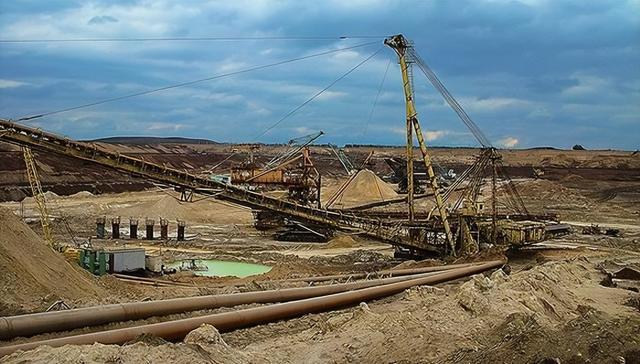
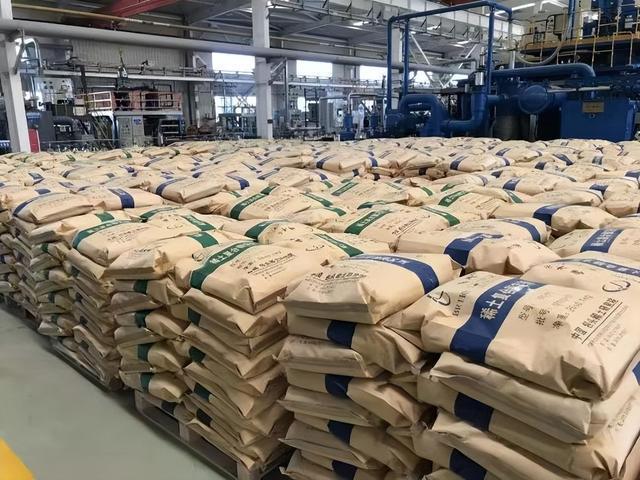
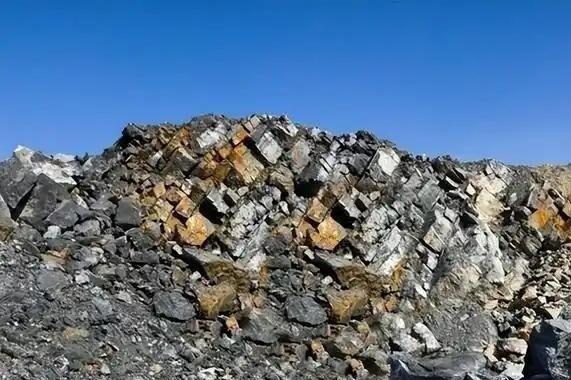
很多人把稀土博弈理解成谁家地底下矿多,这个认知从一开始就偏了。中国2025年稀土矿山产量27万吨,占全球69.2%,这是明面上的数字,但真正卡住全球产业链脖子的是后面两个环节:精炼产能占全球84%到91%,烧结永磁体产量占全球94%。
矿可以从澳大利亚、巴西、格陵兰甚至美国本土的山里挖出来,运输也不是问题。
问题是挖出来的矿石要变成纯度够高、性能稳定、能批量交付的氧化物和金属,再变成磁材,这一整套工艺流程、环保标准、工人经验和产业配套,过去30年几乎全在中国境内完成。
其他国家就算把矿买下来,拉到自己家门口,后续的冶炼分离环节要么送回中国加工,要么从零开始建工厂。建厂不是砸钱就行,从试产到良率稳定,业内公认要10年以上。
美国自己手里的牌就是MP Materials公司,加州Mountain Pass矿是美国唯一规模化在产的稀土矿山。
这家公司早年自己根本没有分离能力,是靠中国盛和资源注资、包销、把精矿运回中国提炼才活下来的,巅峰时期80%的收入都来自向盛和资源卖矿。
这两年美国国防部拨款,公司砸了10亿美元想在得州Northlake建一座从还原、合金到成品磁体的全链条工厂,名字都起好了叫"10X"。
但就算这座工厂满产,一年的磁体产能也只占全球个位数百分点,远填不上欧美军工和半导体产业的缺口。
再看这些稀土到底被用在什么地方。EUV光刻机负责纳米级定位的磁悬浮平台,核心材料就是镝、铽做的重稀土永磁体,单台设备里要用到几十公斤特种稀土磁钢。
F-35战斗机的电机、战斧巡航导弹的制导系统、弗吉尼亚级核潜艇的推进电机、宙斯盾雷达的收发模块,哪一样拆开来都离不开钕铁硼永磁体。
这些装备美国自己造得出来,但造出来以后能不能稳定运转、能不能批量补货,绕不开中国的磁材供应。
所以这一轮博弈真正的逻辑是,美国禁得了芯片、禁得了EDA、禁得了光刻机出口,但它禁不了自己军工复合体和高端制造业对中国稀土磁材的依赖。
中国暂停管制,不是松口,而是把筹码摆在谈判桌上,告诉美方这张牌随时可以再拿起来。
贝森特在电话里想要的东西很直白:稀土继续按原价供,大豆继续按大批量买,同时美国对华的那些技术限制一条都不打算撤。
这个要求等于一边维持着对华的技术封锁,一边要求中国在稀土和农产品上继续按美方条件供货。两边的账,根本没算在一张桌上。
从11月10日这个节点往后看,暂停期只到2027年1月10日,满打满算两个月。这两个月不是休战期,是观察期。
中方要看美方在关税、技术封锁、对台军售这些问题上到底拿不拿得出对等的诚意。如果美方还是抱着既要又要的心态,那1月10日之后管制措施重新启动,只是走个流程的事。
稀土这张牌,中国捏了不是一天两天,也从来没想过一次性打完。真正的主动权,从来不是比谁喊得响,而是比谁离了谁转不动。这一点,华盛顿心里比谁都清楚。