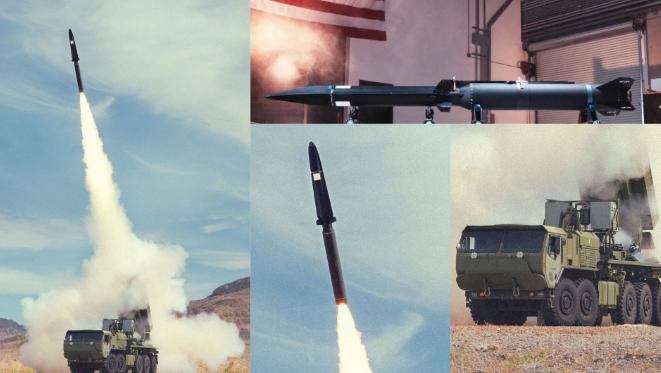
中美武器走了两条相反的道路,中国用廉价武器饱和轰击美国,美国呢用高端制导武器对付中国,但是最终中国走了美国的路,而美国呢最终也走了中国的路子,但是现在的美国却发现,已经无路可走!请各位听我分析。
回望冷战结束后的三十多年,中美两军的装备发展确实走出了两条泾渭分明的路径。
苏联解体后,美国凭借独步全球的科技与军费优势,全面倒向 “精确制导化” 路线,试图用高精度、高造价的武器实现 “零伤亡战争”。
从战斧巡航导弹到爱国者防空系统,从 JDAM 联合直接攻击弹药到各型隐身战机,美军的每一次打击都贴着 “高端”“精准” 的标签,常规弹药的生产线被逐年裁撤,数量优势不再是美军的追求目标。
与之相对,当时的中国受制于技术与工业基础,在很长一段时间里更侧重火力密度与成本控制。
远程火箭炮、大口径火炮、常规弹道导弹构成了火力打击的主干,“饱和攻击” 是外界提及中国军力时最常联想到的词汇,低成本、大批量的装备思路,适配了当时中国的国防需求与工业能力。
但这种泾渭分明的格局,在近十年里发生了彻底的转向。
在我看来,中国的装备升级从来不是闭门造车,而是在保有自身工业产能优势的基础上,稳步向高精度、智能化、体系化方向迈进,相当于把美国走过的高端路线,用更扎实的工业底子重新走了一遍。
2025 年纪念抗战胜利 80 周年阅兵上,东风 - 26D 中远程精确打击导弹、长剑 - 1000 高超音速巡航导弹等型号公开亮相,标志着火箭军已经形成覆盖全射程的精确打击体系,不再是单纯依靠数量的面杀伤。
空军列装的攻击 - 11 隐身无人机,具备隐身突防与精确打击能力,可与有人战机协同执行 “踹门” 任务;陆军的飞龙 - 60A 察打一体巡飞弹,让传统火箭炮具备了独立侦察、精准打击的蜂群作战能力。
甚至在激光反无人机等新质作战领域,中国也已经拿出了成熟的列装型号,高端武器的研发列装速度持续加快。
中国的高端武器发展,从一开始就没有丢掉自身的传统优势。
依托全球最完整的制造业体系,中国的精确制导武器既能保证技术指标,又能维持可观的产能与相对可控的成本,没有陷入美国那种 “一枚导弹数百万美元” 的高成本陷阱。
换句话说,中国不是放弃了 “饱和打击”,而是把饱和打击升级成了 “精确制导武器的饱和打击”,这是比单纯的数量碾压更具威慑力的能力。
与此同时,美国却在朝着相反的方向狂奔。
过去几年,从俄乌冲突到中东战事,美军和其盟友手中的高端制导武器越打越少,成本账越算越心惊。
伊朗用单价数万美元的廉价无人机发动袭击,美军就要动用单价数百万美元的爱国者、萨德拦截弹去应对,这种极不对等的交换比,就算是家底再厚的美军也扛不住。
根据公开披露的数据,对伊朗军事行动的前三天,美军就发射了超过 400 枚战斧巡航导弹,而美军平时一年的采购量也就九十到一百枚,三天打掉了近四年的采购量。
爱国者拦截弹的情况更糟,洛克希德 - 马丁公司一年只能生产约 600 枚,仅补齐开战头一个多月的消耗量就需要三年时间。
高端武器打起来快、补起来慢的缺陷,在实战中暴露得淋漓尽致。
现实的压力逼得美国不得不改弦更张。
特朗普政府 2026 年 7 月专门召集军工企业高管开会,要求加快武器生产、扩充产能,五角大楼也提出了一系列增产计划,试图补上基础弹药与制导武器的产能短板。
这套操作的本质,就是想回头走 “量大管饱” 的路线,补上自己在大规模消耗战上的短板。
但问题在于,这条路美国已经走不通了。
为什么走不通?在我看来,病根是冷战后几十年美国军工产业一步步给自己挖下的。
冷战结束后,美国国防工业开启了大规模整合,从几十家主要承包商收缩成洛克希德 - 马丁、诺斯罗普 - 格鲁曼等几家寡头垄断的格局。
为了追逐利润,这些企业把民用领域的 “精益生产”“零库存” 模式搬到了军工生产里,大幅裁撤冗余产能和备用生产线,平时有多少订单就造多少货,绝不备货。
再加上美国本土制造业整体空心化,基础冶金、精密加工等配套产业大量外流,军工领域的熟练技术工人出现代际断层,很多生产线一旦关停,再想重启就要以年为单位计算周期。
这种平时省钱、战时抓瞎的模式,和平时期看不出问题,一到高强度冲突就立刻露馅。
最典型的例子就是 155 毫米大口径炮弹。
俄乌冲突爆发后,美国提出要在 2025 年把月产能提升到 10 万发,为此专门砸了 4.69 亿美元建了得克萨斯州梅斯基特弹药工厂。
结果这家工厂 2024 年投产,到 2026 年两年时间里没能交付一发合格炮弹。
截至 2026 年 9 月,美国全国的 155 毫米炮弹月产量也只有 7.1 万发,连当初设定的目标都没达到。
连技术门槛不算最高的常规炮弹都搞成这样,更复杂的制导导弹产能扩张难度可想而知。