2026年三季度的全球DRAM份额数据出来了。
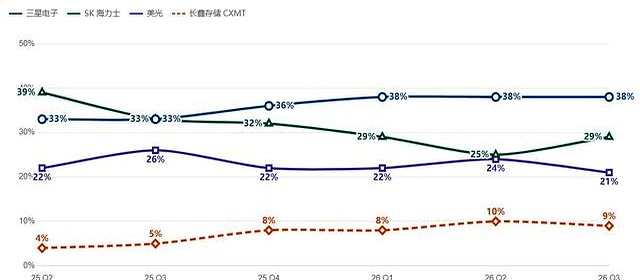
三星第一,SK海力士第二,美光第三,长鑫第四。
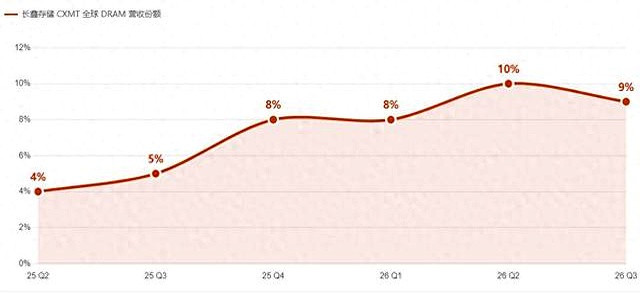
单看长鑫这个数字,似乎还不错——9%。
上个季度它刚站上10%,那是它第一次摸到两位数。
一个季度之后,又掉回个位数。
按这组数据的口径,这是它近几年的第一次环比下降。
很多人盯着这个数字直呼看不懂,怎么吭哧吭哧干了一年半,产能天天说拉满,结果回头一瞅,人家三星坐收38%的江山,两边的鸿沟还是扎扎实实的29个百分点?
其实根本不是长鑫掉队,而是算账的逻辑变了。
眼下整个存储芯片的盘子,是被价格活生生撑爆的。
国际大厂手里的筹码太狠,高带宽内存和顶级服务器芯片全在人家池子里,单价高得吓人,出货量稍微动一动,营收分母就跟坐了火箭一样往上窜。
长鑫目前顶在前面的,大多还是消费级的通用颗粒,等于你在地上踩着自行车狂蹬,人家开着跑车只踩了一脚油门,营收盘子拉开,你的占比自然就显得被冲淡了。
更凶险的是市场里的存量博弈。
原本以为是四雄争霸,其实过去一年多,不过是海力士一家在大出血。
它从39%的高位一路跌到了29%,丢出来的肉被各自分食,三星大口嚼了5个点,长鑫抢下了5个点,美光则死死守在20%出头的安全线上一动不动。
前四家加起来直接焊死了接近98%的生存空间,外人连汤都喝不到。
这就带来了一个极度残酷的现实:软柿子已经捏完了。
剩下要咬的每一口,都是从硬骨头上刮肉。
长鑫从4%爬到9%,靠的是国内庞大的装机基本盘和成熟制程的迅速填空,这是从无到有的突围。
但要想再翻一番奔着近20%去,面对的不仅是三星海力士那堆深不见底的专利墙,更是真金白银的研发消耗战。
高端服务器市场不认眼泪,高附加值的产品年底才刚刚要拿出来见真章,想要把别人的高利润地盘撕开一道口子,光靠走量已经行不通了。
打仗最怕的不是落后,而是以为自己跑得够快,抬头一看前方的背影根本没缩小。
接下来的每往前挪半步,恐怕都得脱一层皮。