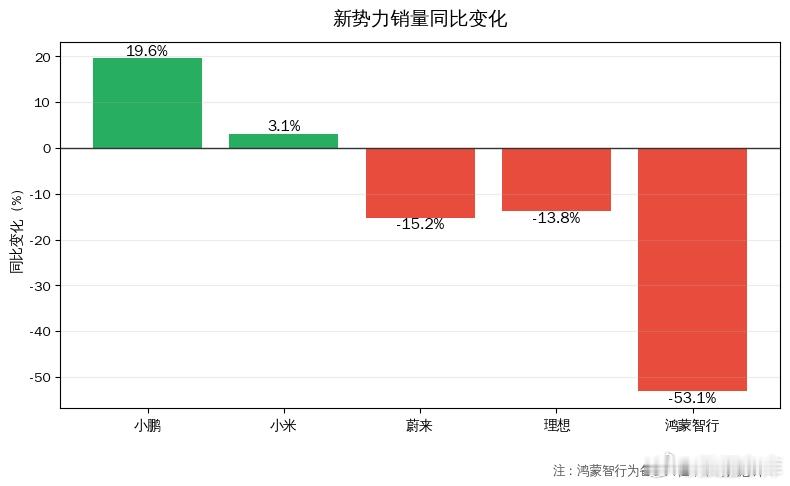
十月乘用车销售结论精要:1. 自主品牌批发份额 80.0%(2,199,617 辆),主流合资 13.9%😂、豪华 6.0%;零售口径自主 74.6%。2. 增长阵营集中在新能源与出口:零跑(+46.6%)、上汽乘用车 MG(+32.7%)👍、比亚迪(+10.6%)。3. 合资阵营全面下滑:一汽大众 -45.0%🤣、上汽大众 -27.1%、一汽丰田 -27.6%、广汽丰田 -22.0%。4. 新势力分化:小鹏 +19.6%、小米 +3.1% 平稳;蔚来 -15.2%、理想 -13.8% 下滑;鸿蒙智行 -53.1%🤣(38,933 辆,月报中为备忘口径,不计入总计)降幅最大。
5. 总量承压:10 月批发 -10.4%、零售 -27.3%,终端需求明显走弱,车企靠出口(94.5 万辆)和渠道补库(+11.5 万辆)维持产销。6. 电动化不可逆:新能源渗透率 67% 左右,TOP10 零售车型全部为纯电小车。7. 格局加速集中:自主份额批发 80%;合资除特斯拉外全线负增长,一汽大众单月近乎腰斩。8. 出口是最大增量池:奇瑞、比亚迪、吉利三家占出口近半👍,出口正重塑厂商排位。9. 风险提示:批发-零售缺口持续扩大,若终端需求不能回升,渠道库存压力或在四季度末显现。