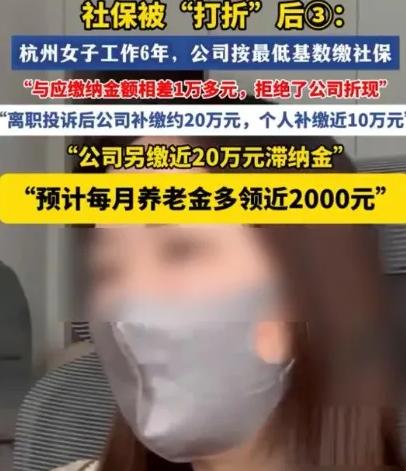
“偷鸡不成蚀把米!”浙江杭州一名女子在同一家公司干了6年,月薪20000元,可公司始终按4000元上下的最低基数给她缴社保,和应缴金额相差1万多元。更悲催的是,直到被裁员前她才发现。她马上找公司交涉,公司提议把差额折现补偿给她,她没同意,径直投诉;公司只能咬牙补缴20万元,她个人承担近10万元补缴款。长期欠缴的代价还没完,公司又得单独掏出近20万元滞纳金。事情落定后,女子才觉得舒心——等补缴到位,她退休后每月养老金可比原来多出2000元。
这名女子小王,入职后的6年里,工资每月按时到账,工资条上也一直扣着社会保险费。表面看,该交的似乎都交了,她便没有继续追问,公司究竟按多少工资给自己申报缴费。
直到裁员临近,她从同事口中听到一个消息:公司给员工缴社保,用的并不是实际工资,而是当地最低缴费基数。
小王打开记录一查,才发现自己每月拿2万元左右,申报基数却只有4000元上下,差距足足有四五倍。
问题也就出在这里,社保不是只看“有没有交”,还要看“按多少交”。缴费记录里每个月都有数字,并不代表公司已经足额缴纳。基数被压低后,当下工资看起来没有少太多,真正被压下去的,是养老账户积累和今后的待遇。
小王随后把6年的缴费记录重新梳理了一遍。工资流水、劳动合同和社保明细摆到一起,问题很直观:工资按2万元上下发,社保却长期贴着最低档走。她再往后算,若这笔差额一直不补,退休后的养老金会被持续拉低。
她估算,按实际工资补足之后,自己退休后每月养老金大约能比原先多2000元。单看一个月,像是一笔普通生活费;若按十年、二十年领取,差距就不是几万元,而可能是一笔关系晚年生活质量的长期收入。
小王先找公司交涉。公司显然知道补缴的成本不低,于是提出把差额折成现金给她。这个办法听起来省事,公司不用面对追缴和滞纳金,员工也能立即拿到钱。可钱一旦私下结清,社保账户里的缺口依旧存在。
她没有接受,而是直接投诉。追缴启动后,原本被公司压低的账一笔笔翻了出来。最终,公司需要补缴约20万元,小王个人也要承担不到10万元。她没有白拿这笔保障,个人依法应缴的部分,同样要从自己口袋里补上。
真正让公司肉疼的,还不是那20万元本金,而是多年欠缴形成的滞纳金。时间拖得越久,这笔账滚得越大,公司又为此支付近20万元。早年少交的钱看似留在账上,最后却几乎以另一笔同等规模的成本吐了出来。
补缴完成后,小王反而轻松了。个人一次拿出近10万元,当然不是小数目,但这笔钱没有交给公司,更不是拿去消费,而是进入自己的社保权益。她付出的,是本来就该由个人承担的份额,换回的是连续、完整的缴费记录。
在我看来,这件事最容易让人忽略的地方,不是公司胆子有多大,而是低基数缴费太有迷惑性。工资条上每月都扣钱,手机里也能查到参保状态,很多人看到“正常参保”四个字,便以为没有问题,很少再点开缴费基数。
公司打的算盘也不复杂。员工在职时,少有人愿意为社保基数和公司翻脸;等员工离职,材料散了、时间久了,追缴难度又会上升。于是每个月省一点,几年下来就成了一笔可观的成本。小王的投诉,恰好把这本旧账完整翻了出来。
还有一点必须说透:她个人补了近10万元,不等于投诉吃了亏。若公司当初足额缴纳,这部分钱本就会按月从工资中扣除。现在集中补缴,只是把过去欠下的个人份额一次补齐。公司承担的单位部分和滞纳金,才是违规留下的额外代价。
这起事件里,公司最初若按实际工资申报,支出虽然更高,却不会多付近20万元滞纳金,也不会在裁员时再背上一场追缴。它想用最低基数省下长期成本,结果本金没有省住,还额外付出一笔重账,这才是真正的偷鸡不成蚀把米。
对普通职工而言,最实用的动作并不复杂:发工资时别只看到账金额,也顺手查看缴费基数。实际工资、工资流水和社保记录能不能对得上,几分钟就能看出端倪。越早发现,补正越省事,也越不容易把小缺口拖成多年旧账。
小王这次追缴,表面上是补回6年的社保差额,实际守住的是退休后几十年的收入。公司曾想用一笔现金把事情翻篇,她却选择把钱补进账户。这个决定眼下不算轻松,但等到退休之后,那份每月到账的养老金,才是这场较真的真正回报。