日系零关税进场,中国车最高交45.3%,中国车企被集体“噶腰子”!
同一座欧洲码头,两张报关单,日本产的乘用车那栏写着零,中国纯电车那栏先落10%的基础关税。
再叠反补贴税,上汽35.3%,吉利18.8%,比亚迪17%,没配合调查的一律35.3%,顶格是45.3%,一台到岸计税价3万欧的车,光税就要掏一万三千六百欧上下,日本车这栏是空的。
日本车企在英国、法国、捷克都有整车厂,建了几十年,这些车根本不进这道关税的口子,拿日本出口车跟中国出口车比税率,比的是两种活法。
真正能拿来比的是从日本本土运过去那部分,确实零,从2026年2月起,2018年签的日欧协定,2019年2月生效,乘用车关税分八年降,今年挪到最后一格。
按协定安排长期为零,这是拿八年过渡期换的,而且我看这个零没那么值钱,日本车企真正占便宜的是经销商、金融方案、二手车残值、保险合作,全是现成的。
船一靠岸就能卖,省下这10%对它只是账面上多一笔,对中国车企来说,缺的是后面那一整套,关税是明面上的账,渠道才是暗地里的账。
45.3%这个数也是天花板,不是均价,2024年10月欧盟终裁,三家抽样企业税率不一样,上汽和不配合的那批35.3%,吉利18.8%,比亚迪17%,其他配合企业平均20.7%。
特斯拉上海走单独审查是7.8%,所以45.3%是最贵的那张价签,贴不到所有人头上,这个必须说清楚。
真正扎人的地方在另一份文件里,2026年1月12日,欧委会发了价格承诺的通用指导文件,想不被征反补贴税,可以谈,条件是把最低进口价报上来,把年度出口数量上限报上来。
渠道、成本构成、交叉补贴说清楚,未来在欧盟投多少钱、投在哪儿、什么时候完成,也写进去,批了还要定期交数据。
欧委会保留上门核查的权力,承诺了投资没做到,承诺可以撤,税能往回追,2月10日公布的第一份获批决定,签的是大众安徽,车型CUPRATavascan,原来20.7%那档被免掉。
第一个走通这条路的,不是大家嘴里被割得最惨的那几家,是一家带着德国血统的合资公司,这个细节我盯了很久。
这套设计的厉害之处,是它压根没打算把谁赶出去,它让你自己抬价,自己设一个销量的顶,把渠道摊在太阳底下,把钱投在当地。
再往下是碳,这里有个传得很广的错误,电池护照是2027年2月18日强制,不是今年8月,而且护照刚强制那阵,碳足迹、再生材料比例、尽职调查这三样都不要求,各有各的生效日子。
委会自己的问答写得清清楚楚,真正卡人的在后面,2028年2月18日起,电动车电池得证明自己的碳足迹低于欧盟设的上限,超了直接不许卖。
前面这段时间不是给你临时抱佛脚的,是给你建账的,谁把它当成三个月冲刺,2027年能混过去,2028年就出不来。
碳账本难在上游,电池碳排放大头压在锂镍钴的采矿冶炼,数据要顺着供应链一层层往回扒,整车厂有钱有团队,二级三级的配套厂没有。
所以最头疼的就是上游拿不出合规数据,最后一定是整车厂替供应商买单,或者干脆换供应商,这一刀不砍整车厂的肉,抽的是整条供应链的筋。
东南亚这段,很多解读都弄错了重点,泰国一比二的补产义务不是11月才冒出来的,它写在2023年12月批准的EV3.5补贴包里。
2026年是考核年,想把这笔账拖到2027年,就得按一比三补,完不成,之前拿的补贴和税优要退,这是合同到期结账,不是突然翻脸。
11月3日内阁真正批的是另一件事,进口纯电整车消费税从10%提到35%,增程从15%提到35%,2027年元旦执行,本土产且符合政策的仍按2%,一升一保,意思很直白。
厂建在泰国,就留在低税那一档,就在11月6日,国际汽车制造商协会OICA的周报专门点评了泰国这次加税政策。
报道提到小鹏等中国车企已经在评估加大泰国本地组装、本地采购,周报同时附上德国、英国10月电动车上牌数据,欧洲市场里中国品牌虽然增长势头强劲。
但盈利压力一直居高不下,印尼那边,按照当地公开规划,享受补贴的电动车本地含量要求,2026年要四成,2027到2029年六成,2030年八成,想要镍,就把正极、电芯、整车一路搬过来。
这才是我最想说的,中国车企擅长流量,快速上量、低价打穿、一年一个台阶;不擅长存量,厂房、关系、账本、工会、议员,这些都得一行一行去攒,真正的短板不是技术,是资产摆在哪。
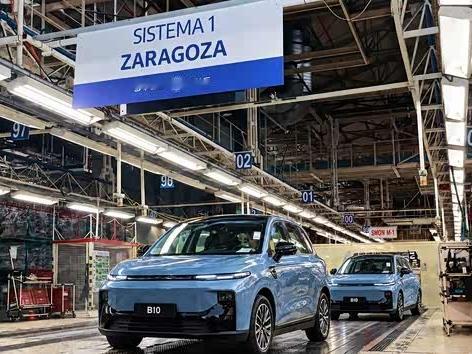
头部已经在换资产了,比亚迪塞格德工厂今年进入试产阶段;零跑10月16日在西班牙萨拉戈萨下线B10,年内计划九千辆。
小鹏在奥地利找麦格纳代工;奇瑞在西班牙跟当地品牌合资,我最看重那座电池厂,它说明有人已经明白,护照和碳账本不是海关的事,是自己家车间的事。
数据也说一句,前三季度出口820.5万辆,涨65.8%,新能源400.6万辆,涨1.3倍,全年破千万基本没跑。