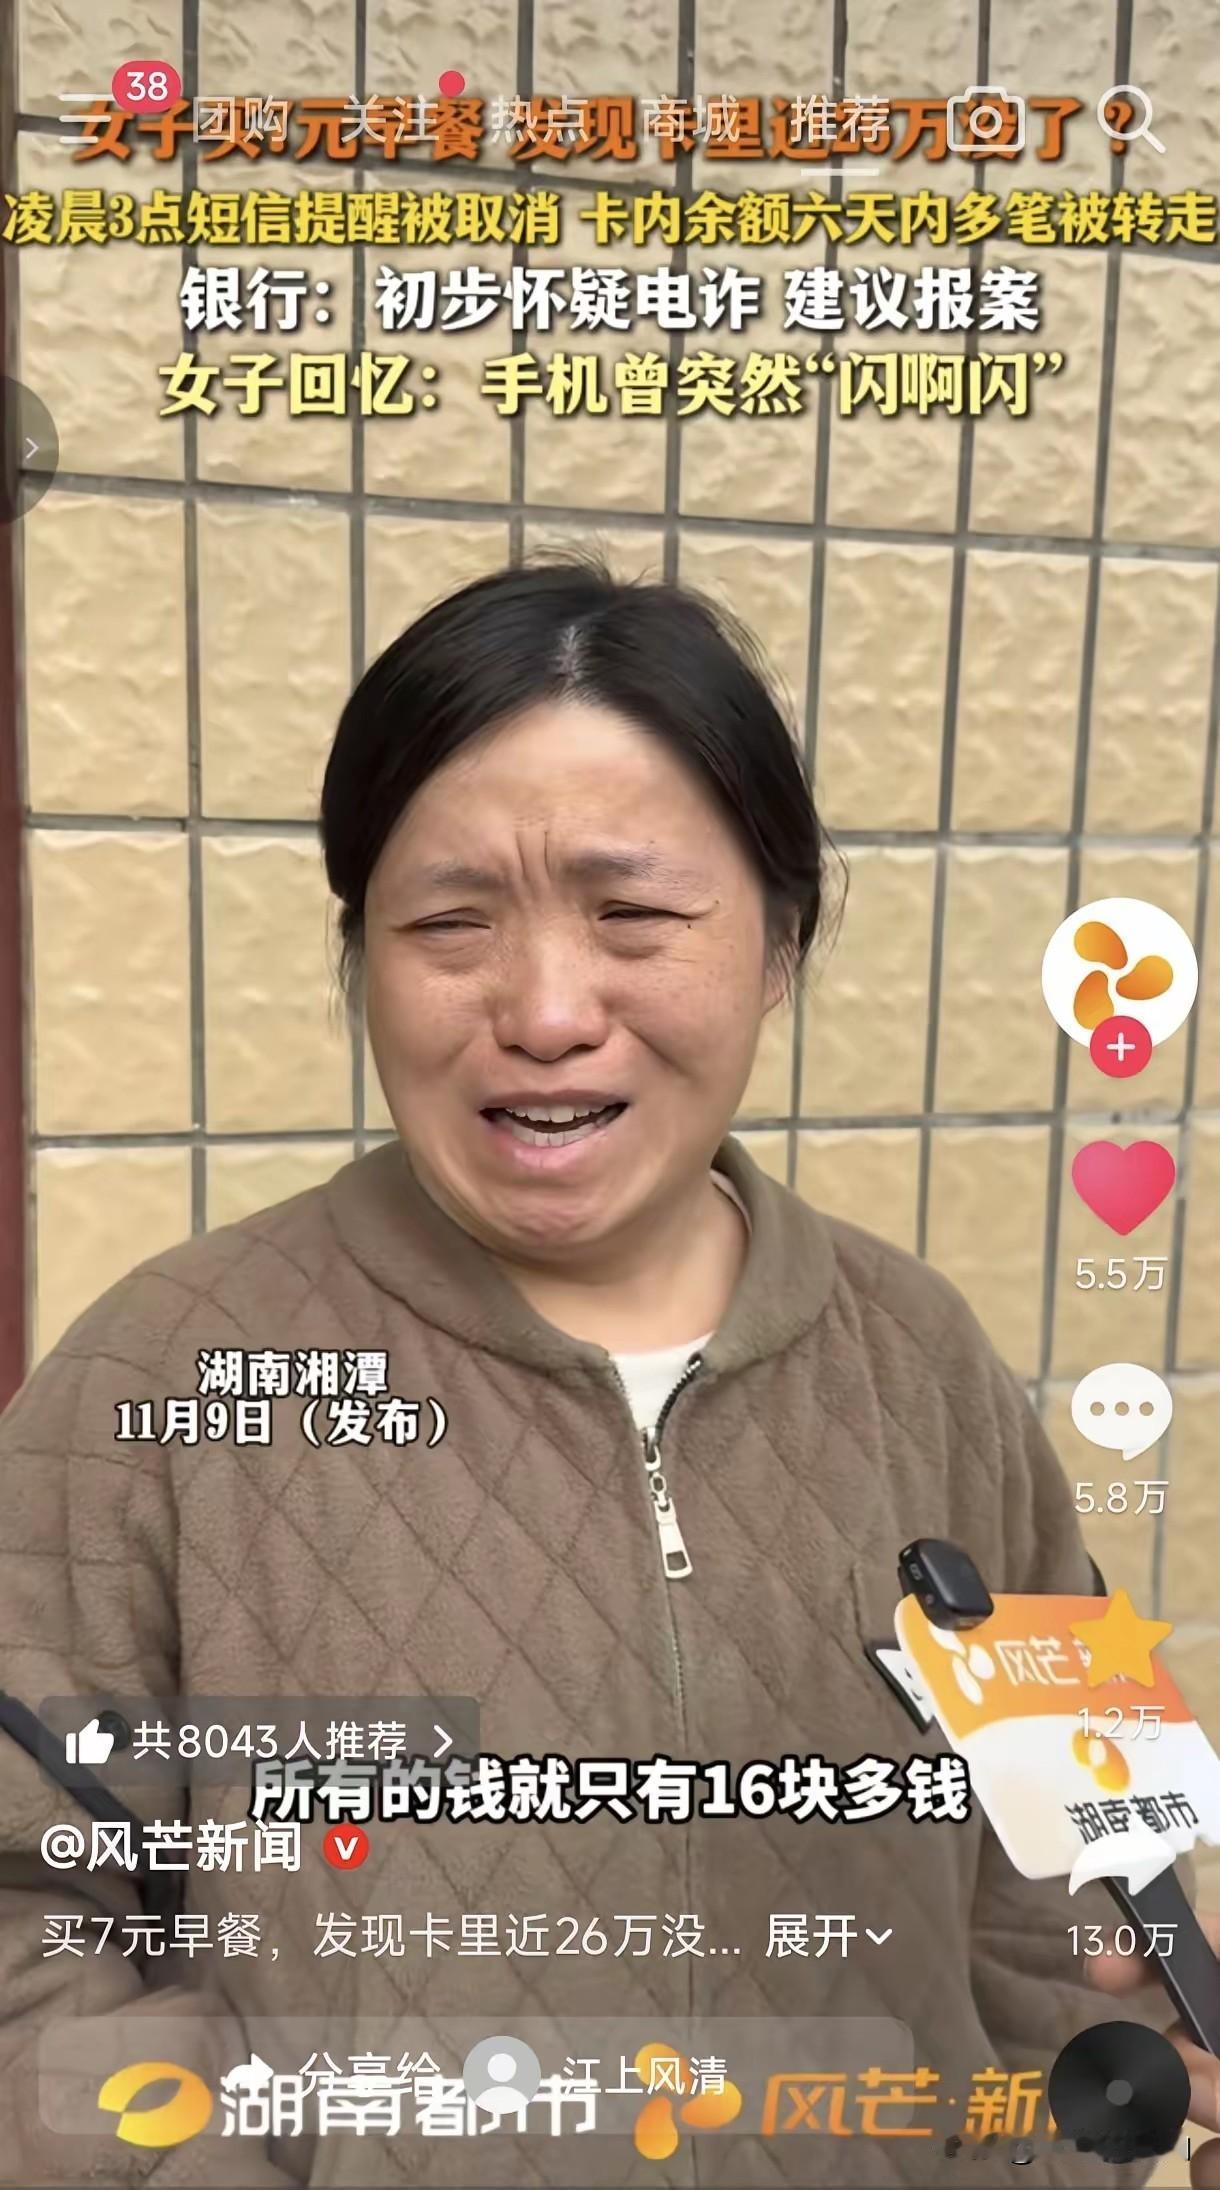
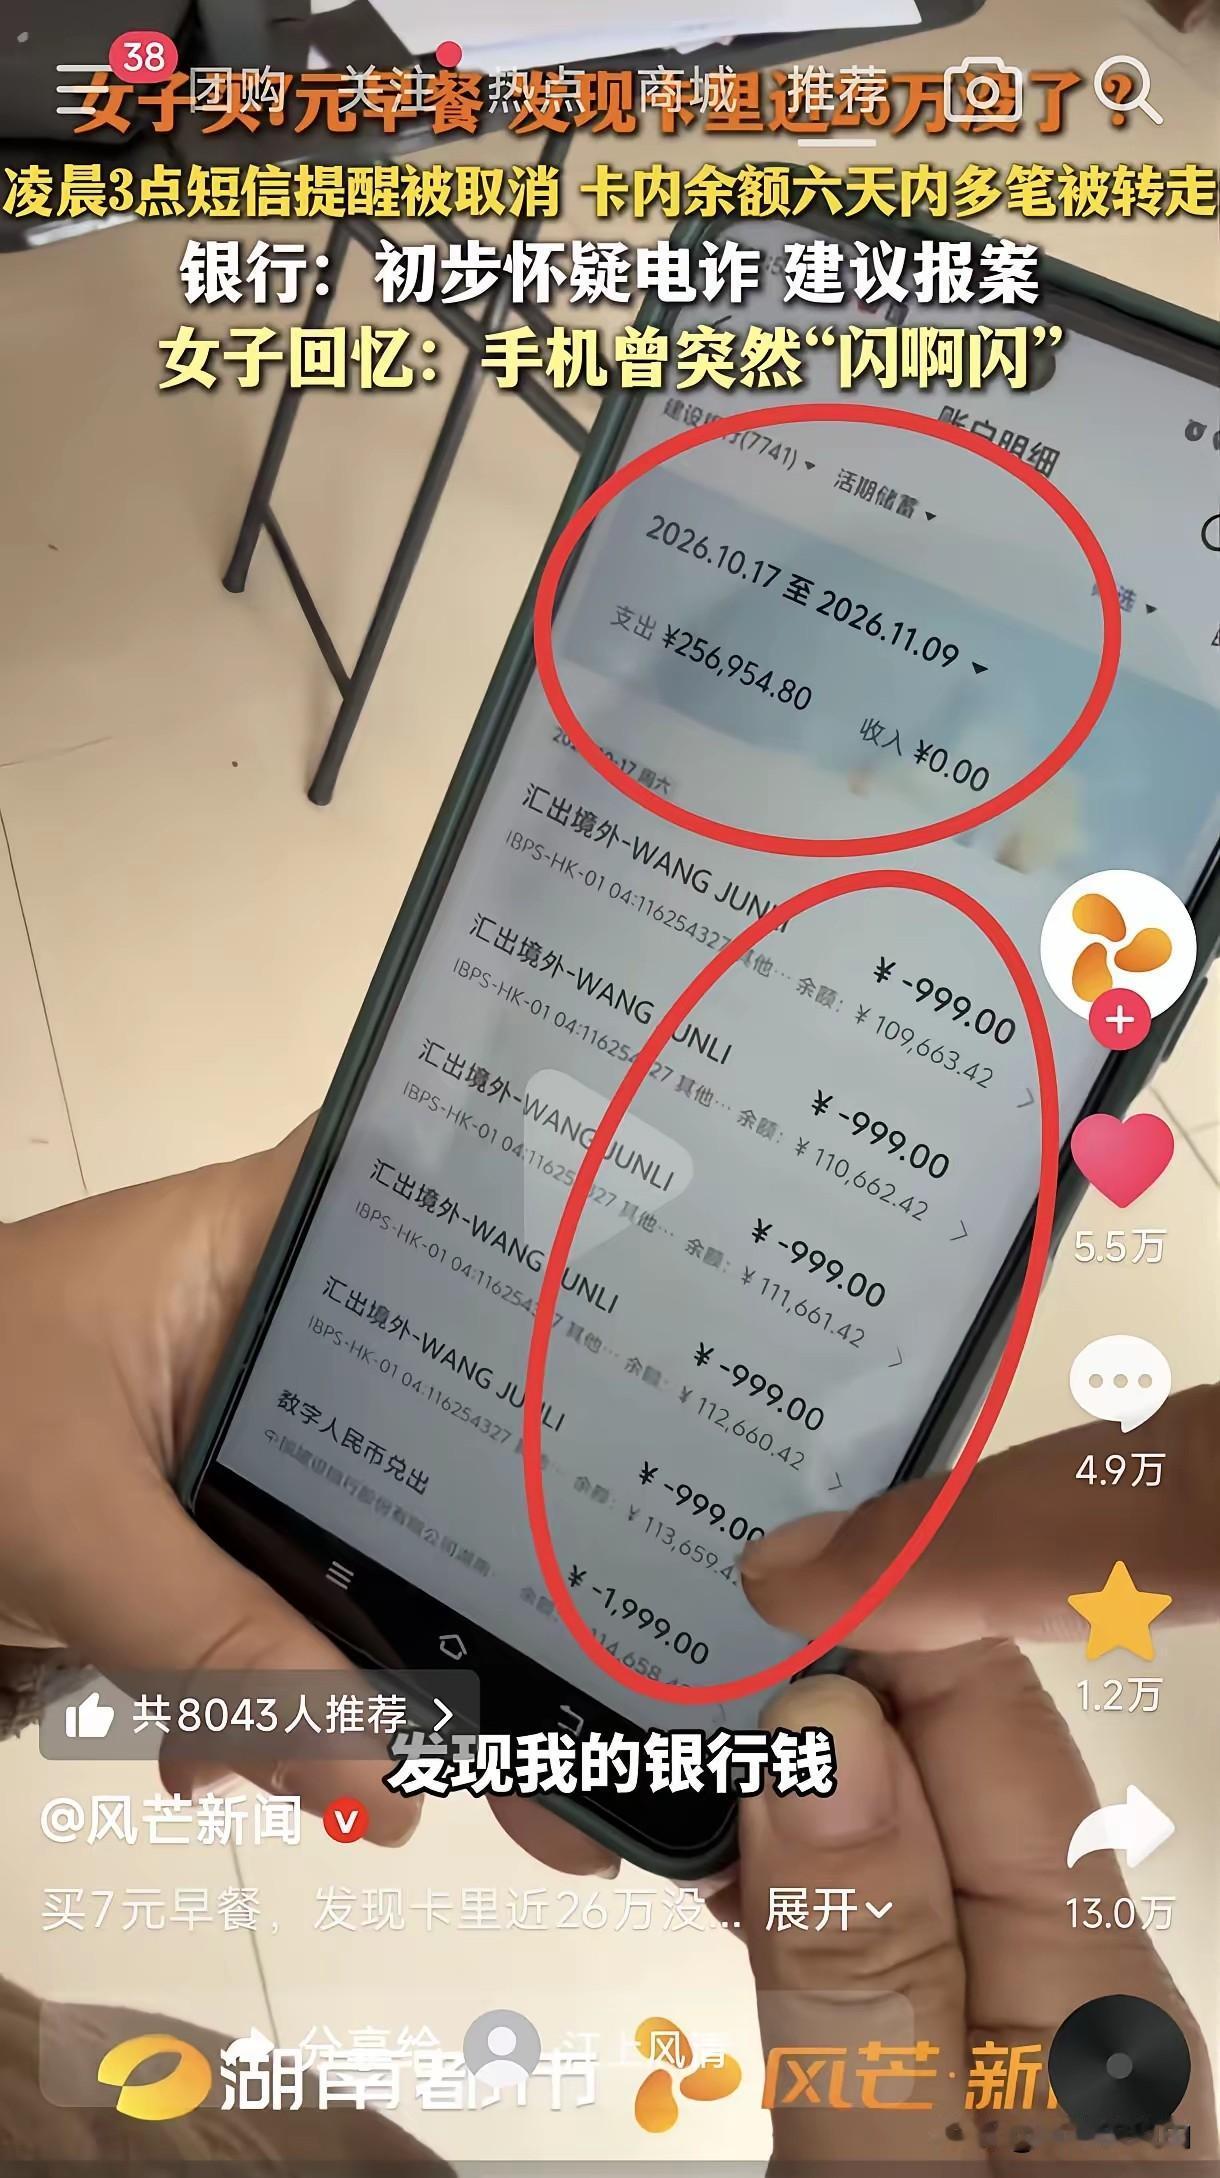
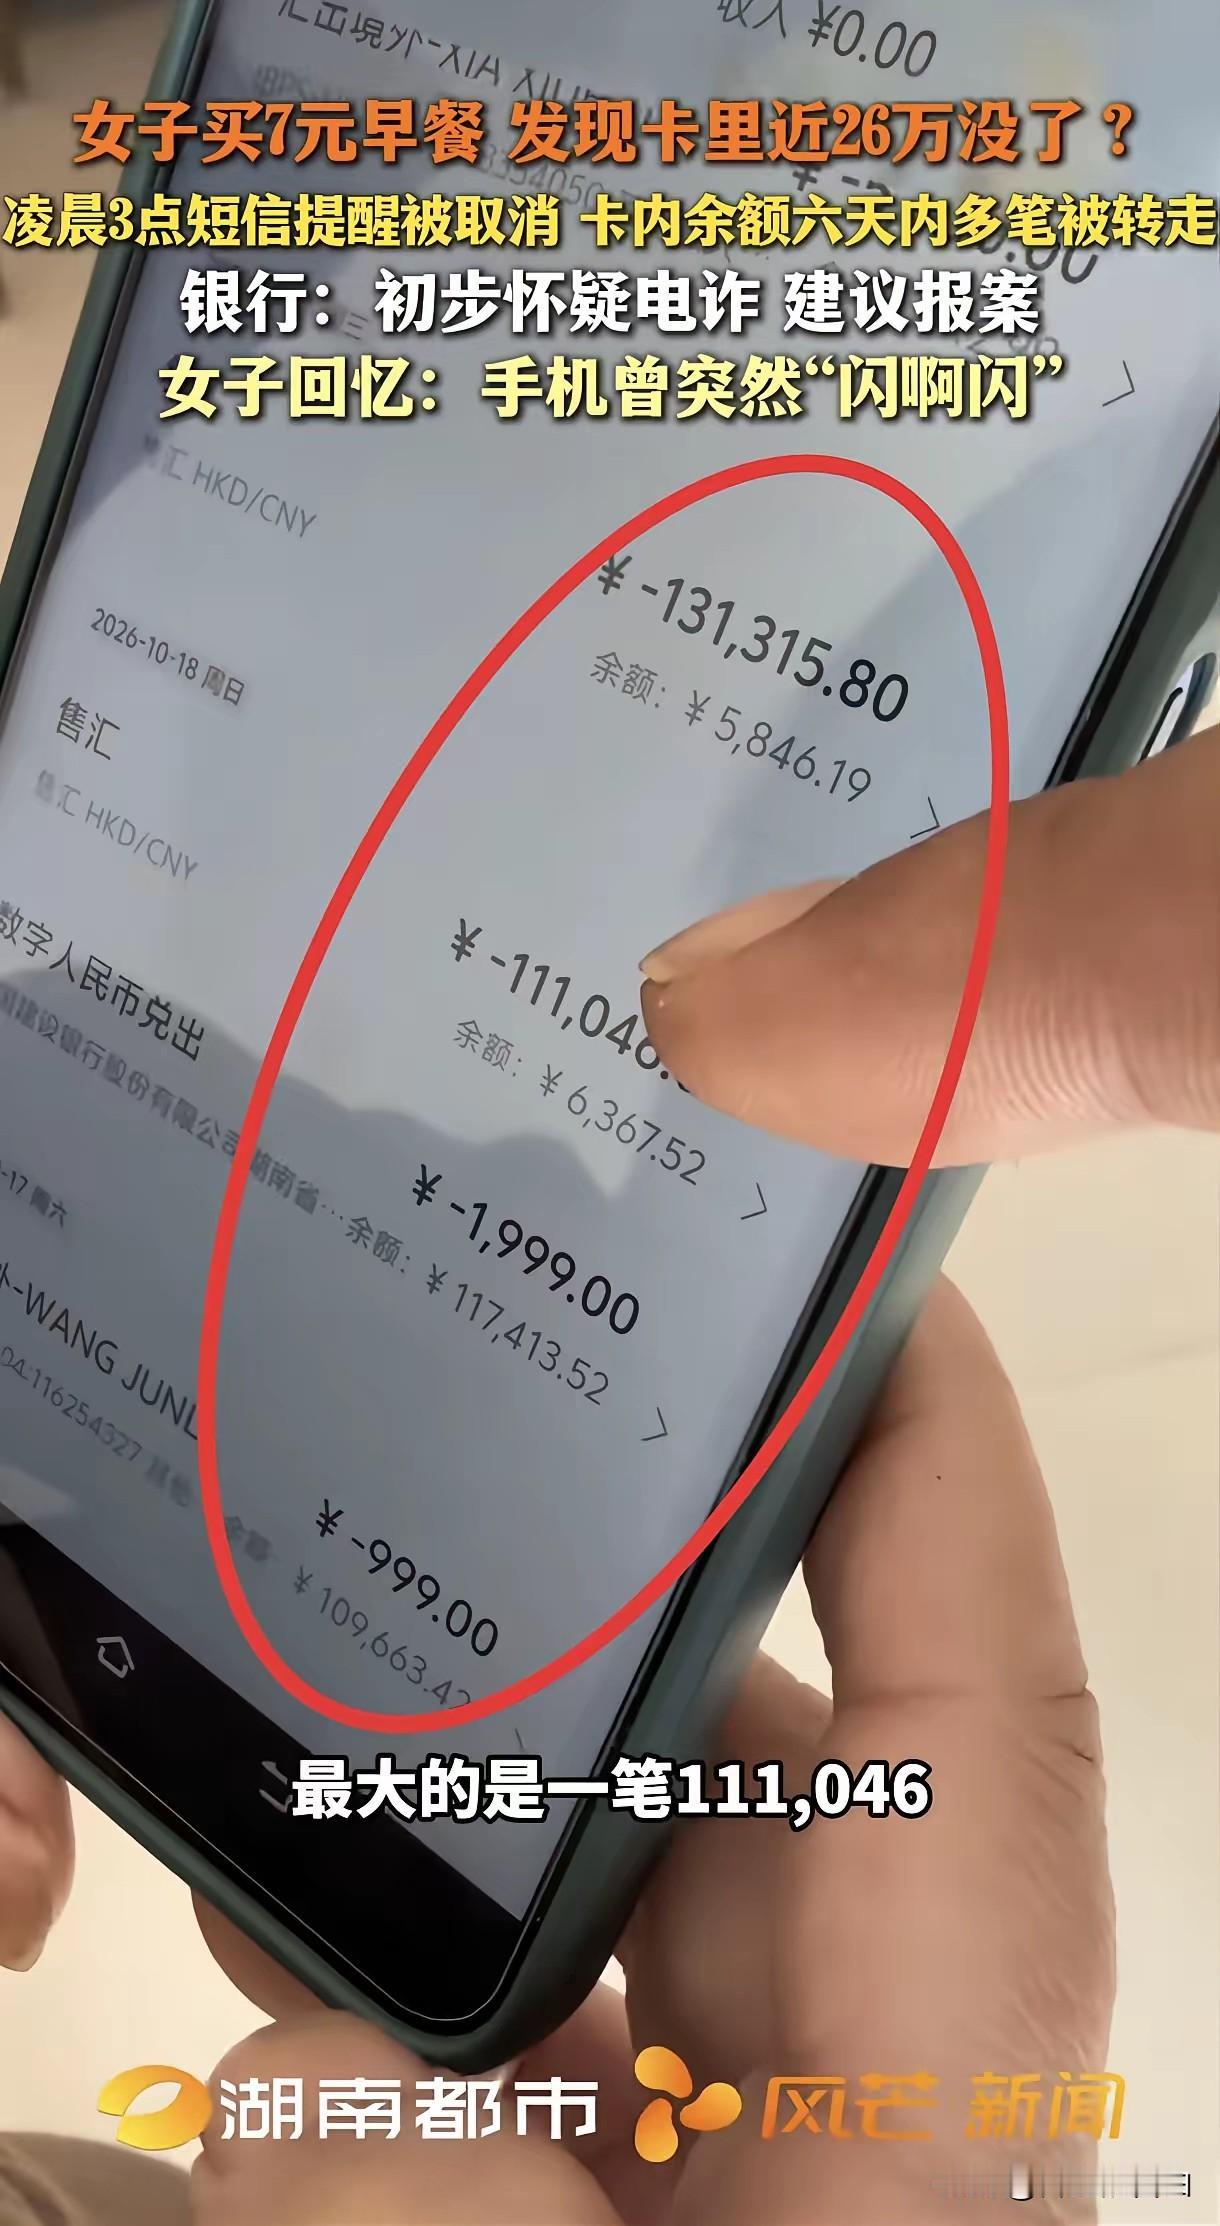
"细思极恐!"湖南湘潭,一名女子吃完早餐,发现付不起7元餐费,一查银行卡,惊呆了:卡里的26万块钱不翼而飞! 据周女士向媒体反映,流水显示最大的一笔为131315.8元,总额256954.8元,其间穿插着多笔万元以下的小额交易。那张卡是她日常收支的主要账户,卡里的钱是她多年攒下的积蓄。
26万不是周女士最先撞上的事。她买早餐扫7块钱码时,才知道钱已经没了六天。钱一笔一笔被搬走,她连一条短信都没收到。据其本人反映,原本设置的交易短信提醒,在10月17日凌晨被取消了。那条"钱一动就知道"的短信提醒,被人在后台关掉了。
有银行工作人员看过流水后判断,操作手法老练。据银行方面根据流水还原的操作顺序,对方先关闭短信提醒,再登录手机银行赎回基金、将定期存款转为活期,随后开通数字人民币钱包,通过结售汇换成港币,汇往香港账户。
捡到卡碰运气试密码,解释不了这套操作。对方按步骤走完流程,还走了跨境通道。这一操作顺序系银行初步判断,最终以警方调查为准。
周女士对媒体表示,她不接陌生电话,没给过验证码,也没点过不明链接。按通常的反诈提醒,该做的她都做了。
唯一反常的,据周女士回忆,案发前后某天晚上,手机曾出现不受控制、黑屏闪烁的异常情况。手机是否被远程控制、验证码和人脸核验是否在后台被绕过,目前尚无技术鉴定结论。
银行风控在这六天里有没有拦住这些操作,目前公开信息有限。六天,多笔交易,从几千到十三万,从基金赎回到定期转出,最后还走了跨境换汇。按常理,这类连续操作通常会触发限额或人工核验。
周女士反映,她的账户没有出现明显拦截;这一说法是否属实,需要银行方面的流水记录来印证。
银行方面尚未就本案风控环节作出公开回应。从行业常见做法推测,后台看到的可能是:短信提醒被取消,人脸核验通过,验证码输入正确,每一步在系统里都显示合规。系统只核对结果,不核对操作的人——这是作者对流程逻辑的分析。
这套逻辑在法律上站不站得住,最高人民法院指导案例169号(徐欣诉招商银行案)的裁判要点写明:发卡行未提供证据证明持卡人违反信息妥善保管义务,仅以身份识别信息和交易验证信息相符为由主张不承担赔偿责任的,人民法院不予支持。
骗子走数字人民币通道,和它的开立门槛有关。根据公开的规则说明,数字人民币四类钱包仅凭手机号验证即可开立,无需绑定银行卡,在几类钱包中验证门槛最低。
江西萍乡廖某林案中,其银行卡被非法绑定至一个以廖某林身份信息注册的数字钱包,44995元分18笔被转走。法院认定银行在绑定环节的身份验证存在漏洞,判决银行承担80%的赔偿责任,廖某林自担20%。
周女士的案子比这还多走了一步:据银行方面初步还原,钱不仅进了数字人民币通道,还换成了港币出了境。资金一旦跨境,追索的难度会明显增加;本案具体走了哪类钱包、哪条通道,以警方调查为准。
反诈提醒反复讲:不给验证码,不点链接,不接陌生电话。这套口诀周女士也背得滚瓜烂熟,可这次骗子根本没有从她嘴里撬密码。
如果手机确实被远程控制,验证码可以在后台被读取,人脸识别可以在屏幕前被完成,交易可以在持有人不知情的情况下走完。
周女士守住了反诈提醒里的规矩,钱还是被转走了。手法走到了规矩前面。
从公开报道来看,类似隔空盗刷的案件在多地出现过,手机黑屏、远程操控等特征并非周女士一人遇到。某一家银行某一次风控失灵,盖不住这个面。
如果银行仅以"验证通过"主张免责,技术流程就被当成了安全本身。短信提醒确实被取消了,这是流水上可以看到的。验证码和人脸核验在技术层面是否被绕过,需要等待警方和技术鉴定给出答案。
这些环节同时失灵时,账户安全就落在银行自己的异常交易监测上。监测有没有响,目前公开信息里看不到。
周女士已经报警。报警管追赃,定责是另一回事。26万对普通家庭的分量不轻。骗子可恨。让普通人独自承担系统性漏洞代价的机制,同样需要追问。指导案例169号判过,廖某林案也判过银行承担80%赔偿责任。
"验证通过"不是免责的终点。周女士这笔钱最终怎么定责,要看警方调查和后续司法程序。"验证码对了银行就没事"这个逻辑,判例已经不认了。
备注:文中案情、金额、交易流程来自当事人向媒体陈述及银行工作人员初步判断,最高法指导案例169号、萍乡廖某林案判决来自法院公开裁判及法治日报等权威报道;远程控制、风控拦截等环节尚待警方调查与技术鉴定,银行责任最终以司法机关认定为准,文中制度分析与评价为作者个人观点。