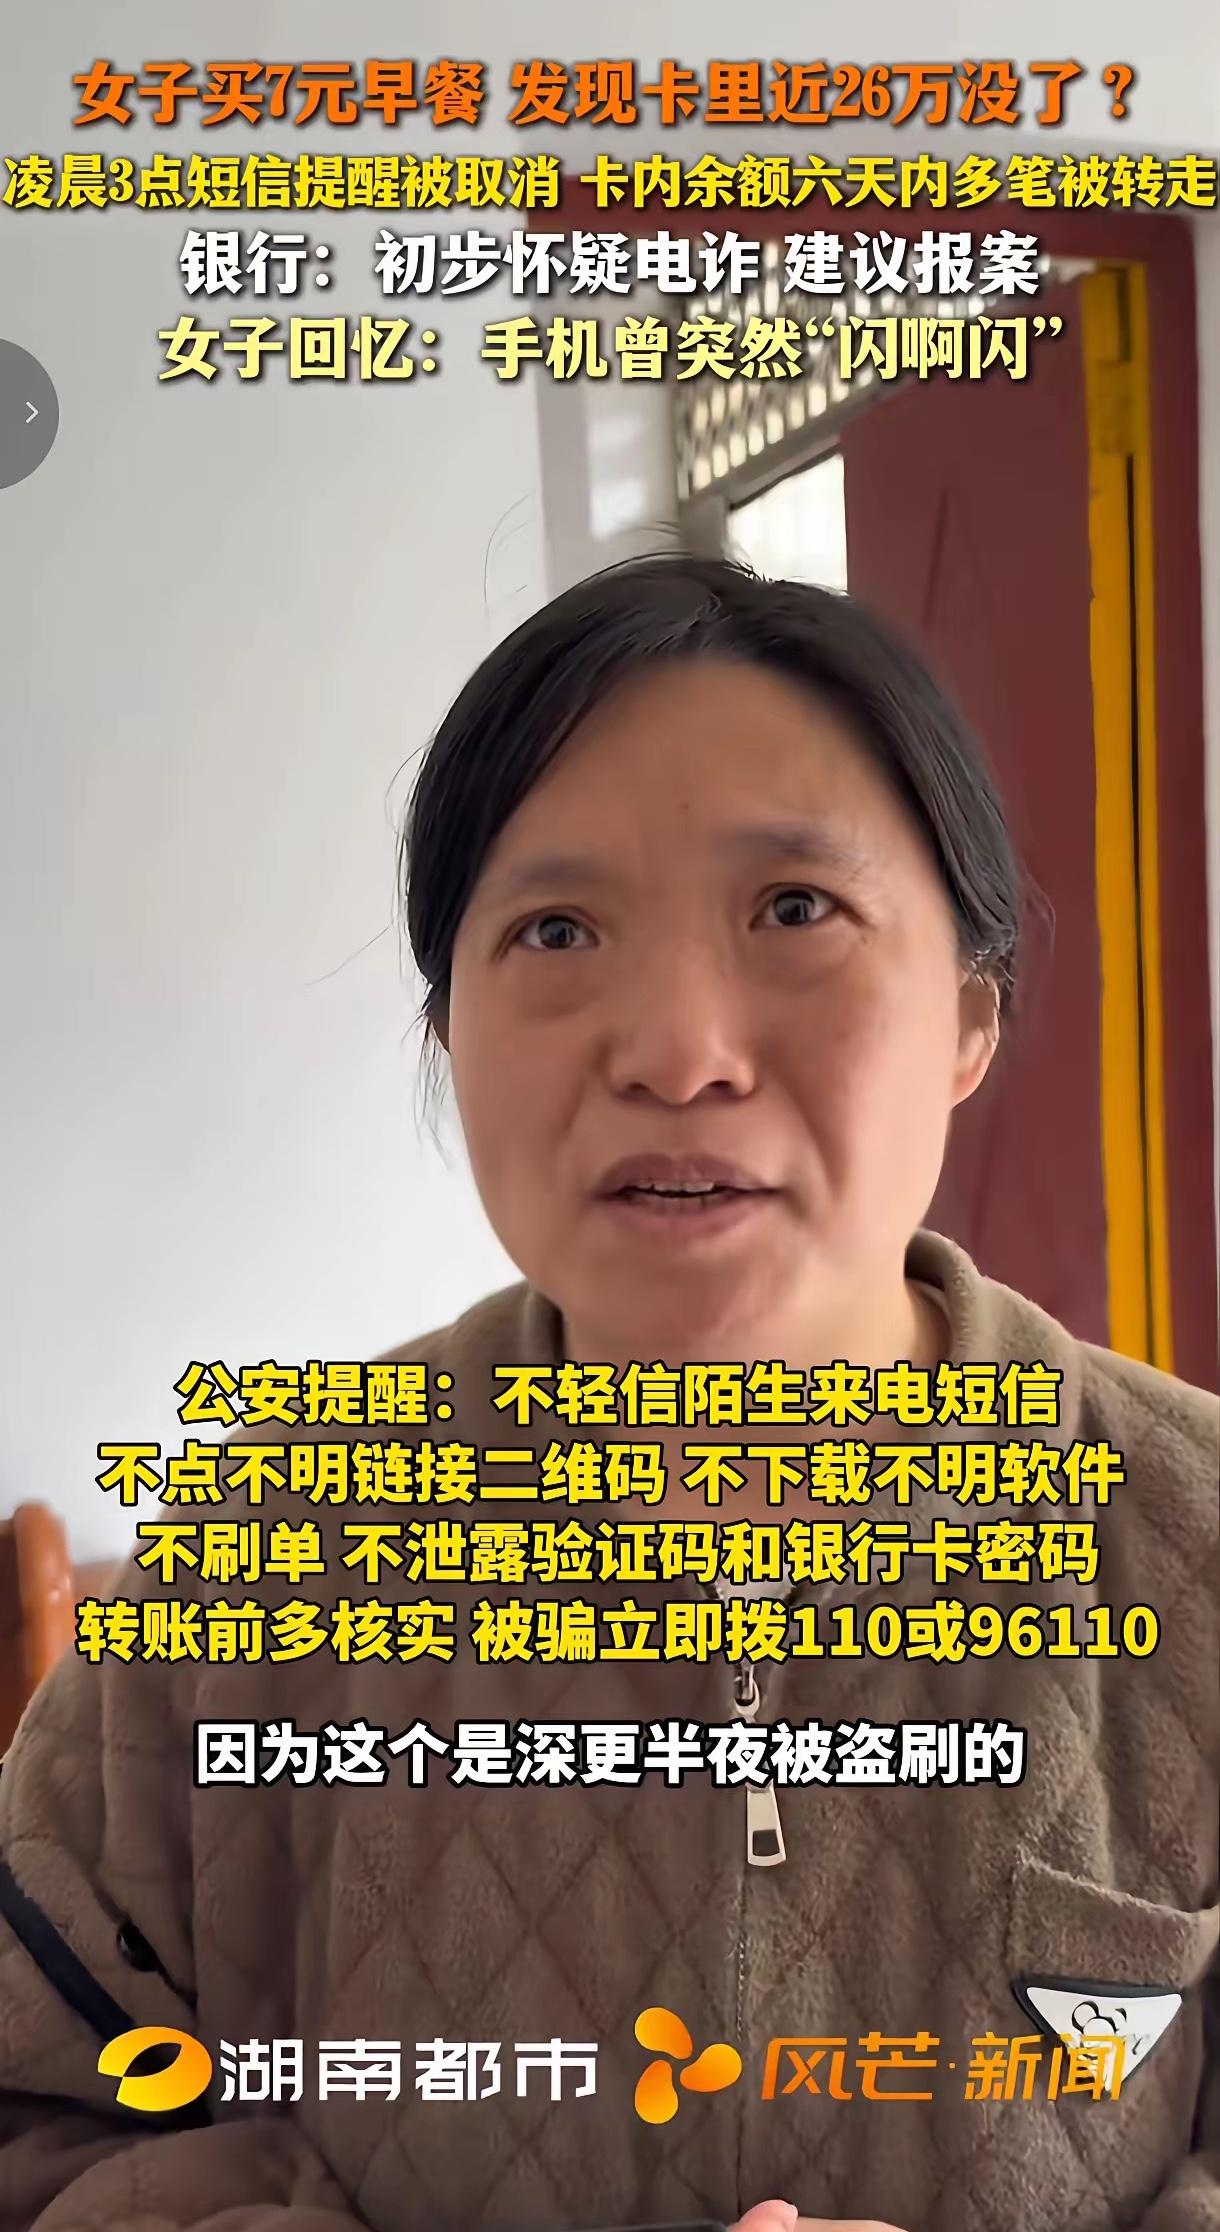
“细思极恐!” 湖南湘潭,一名女子吃完早餐,发现付不起7元餐费,一查银行卡,惊呆了:卡里26万积蓄凭空消失!
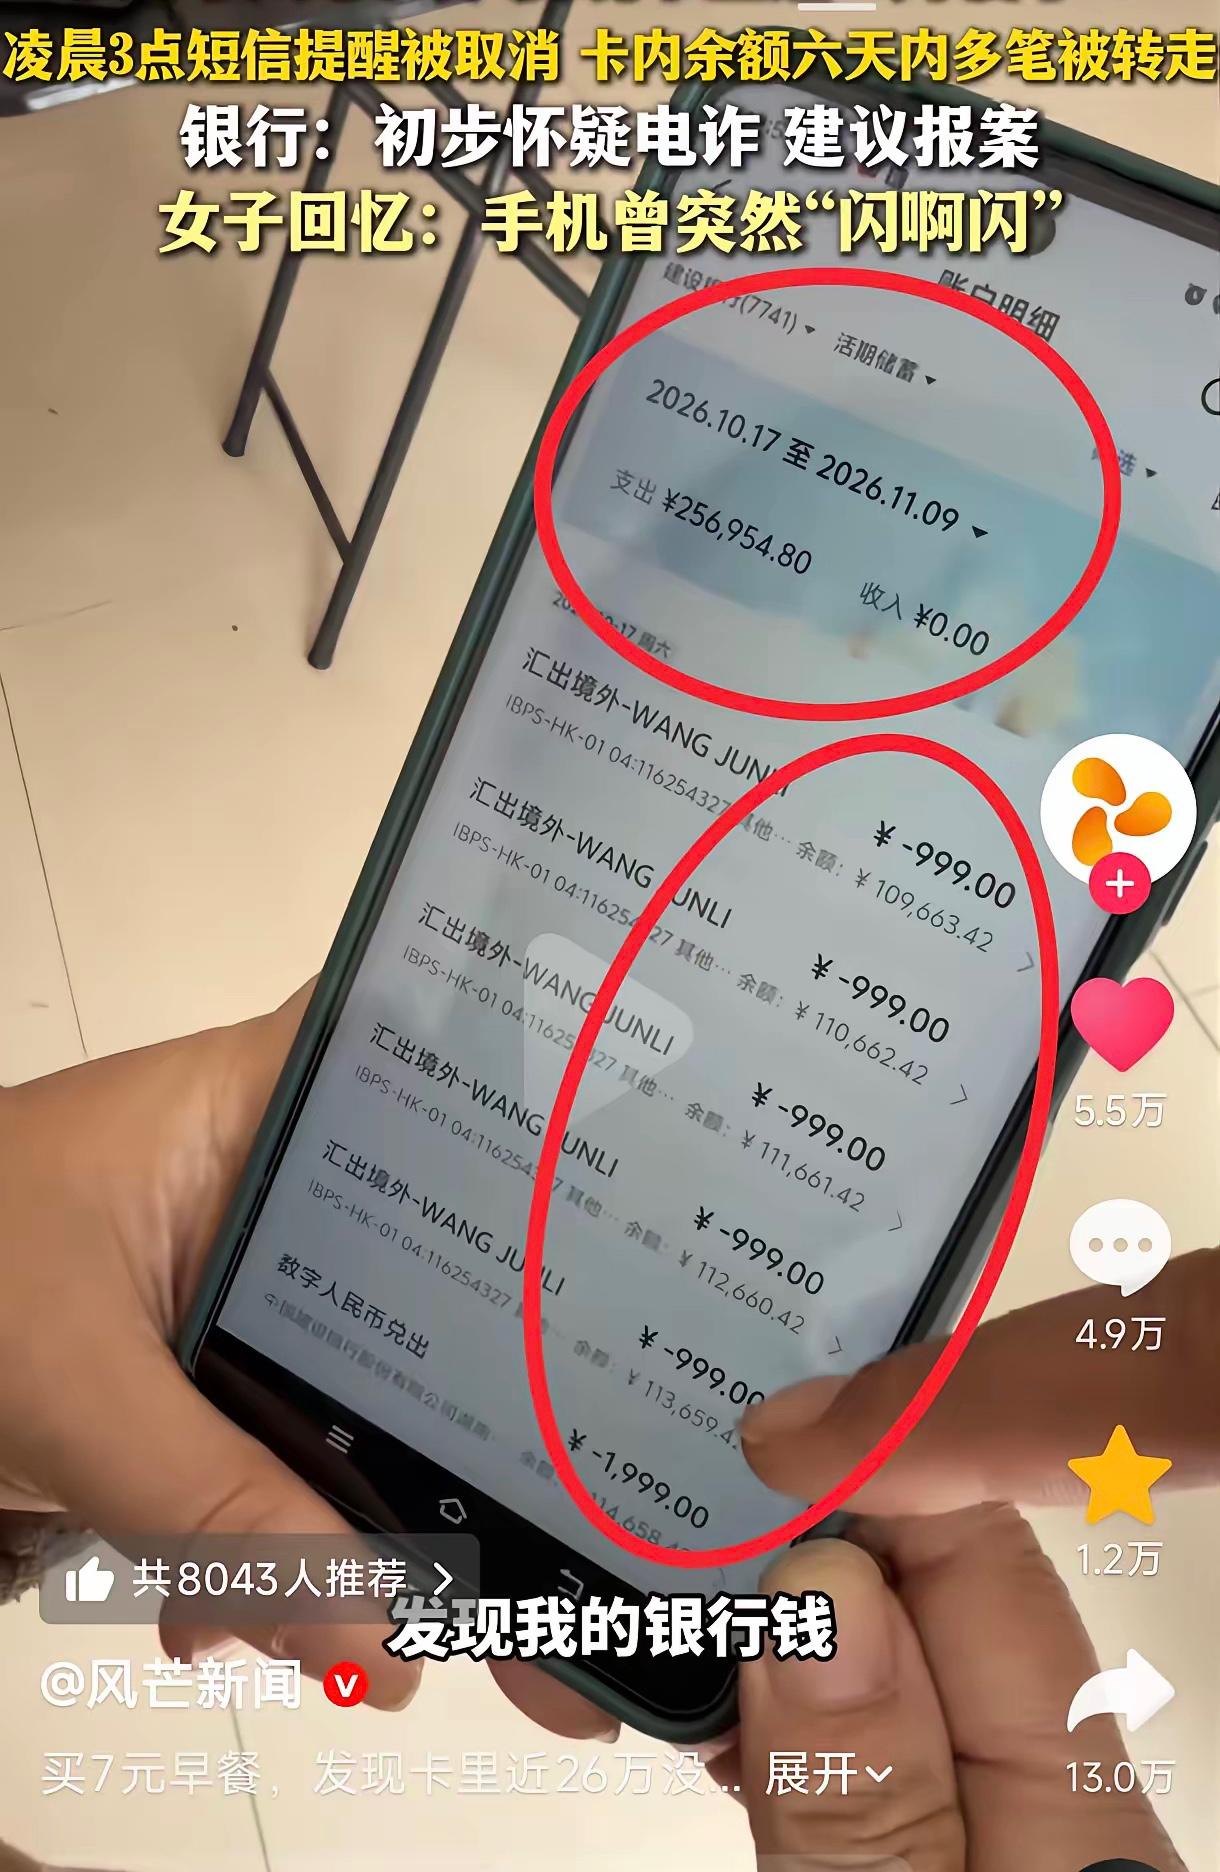
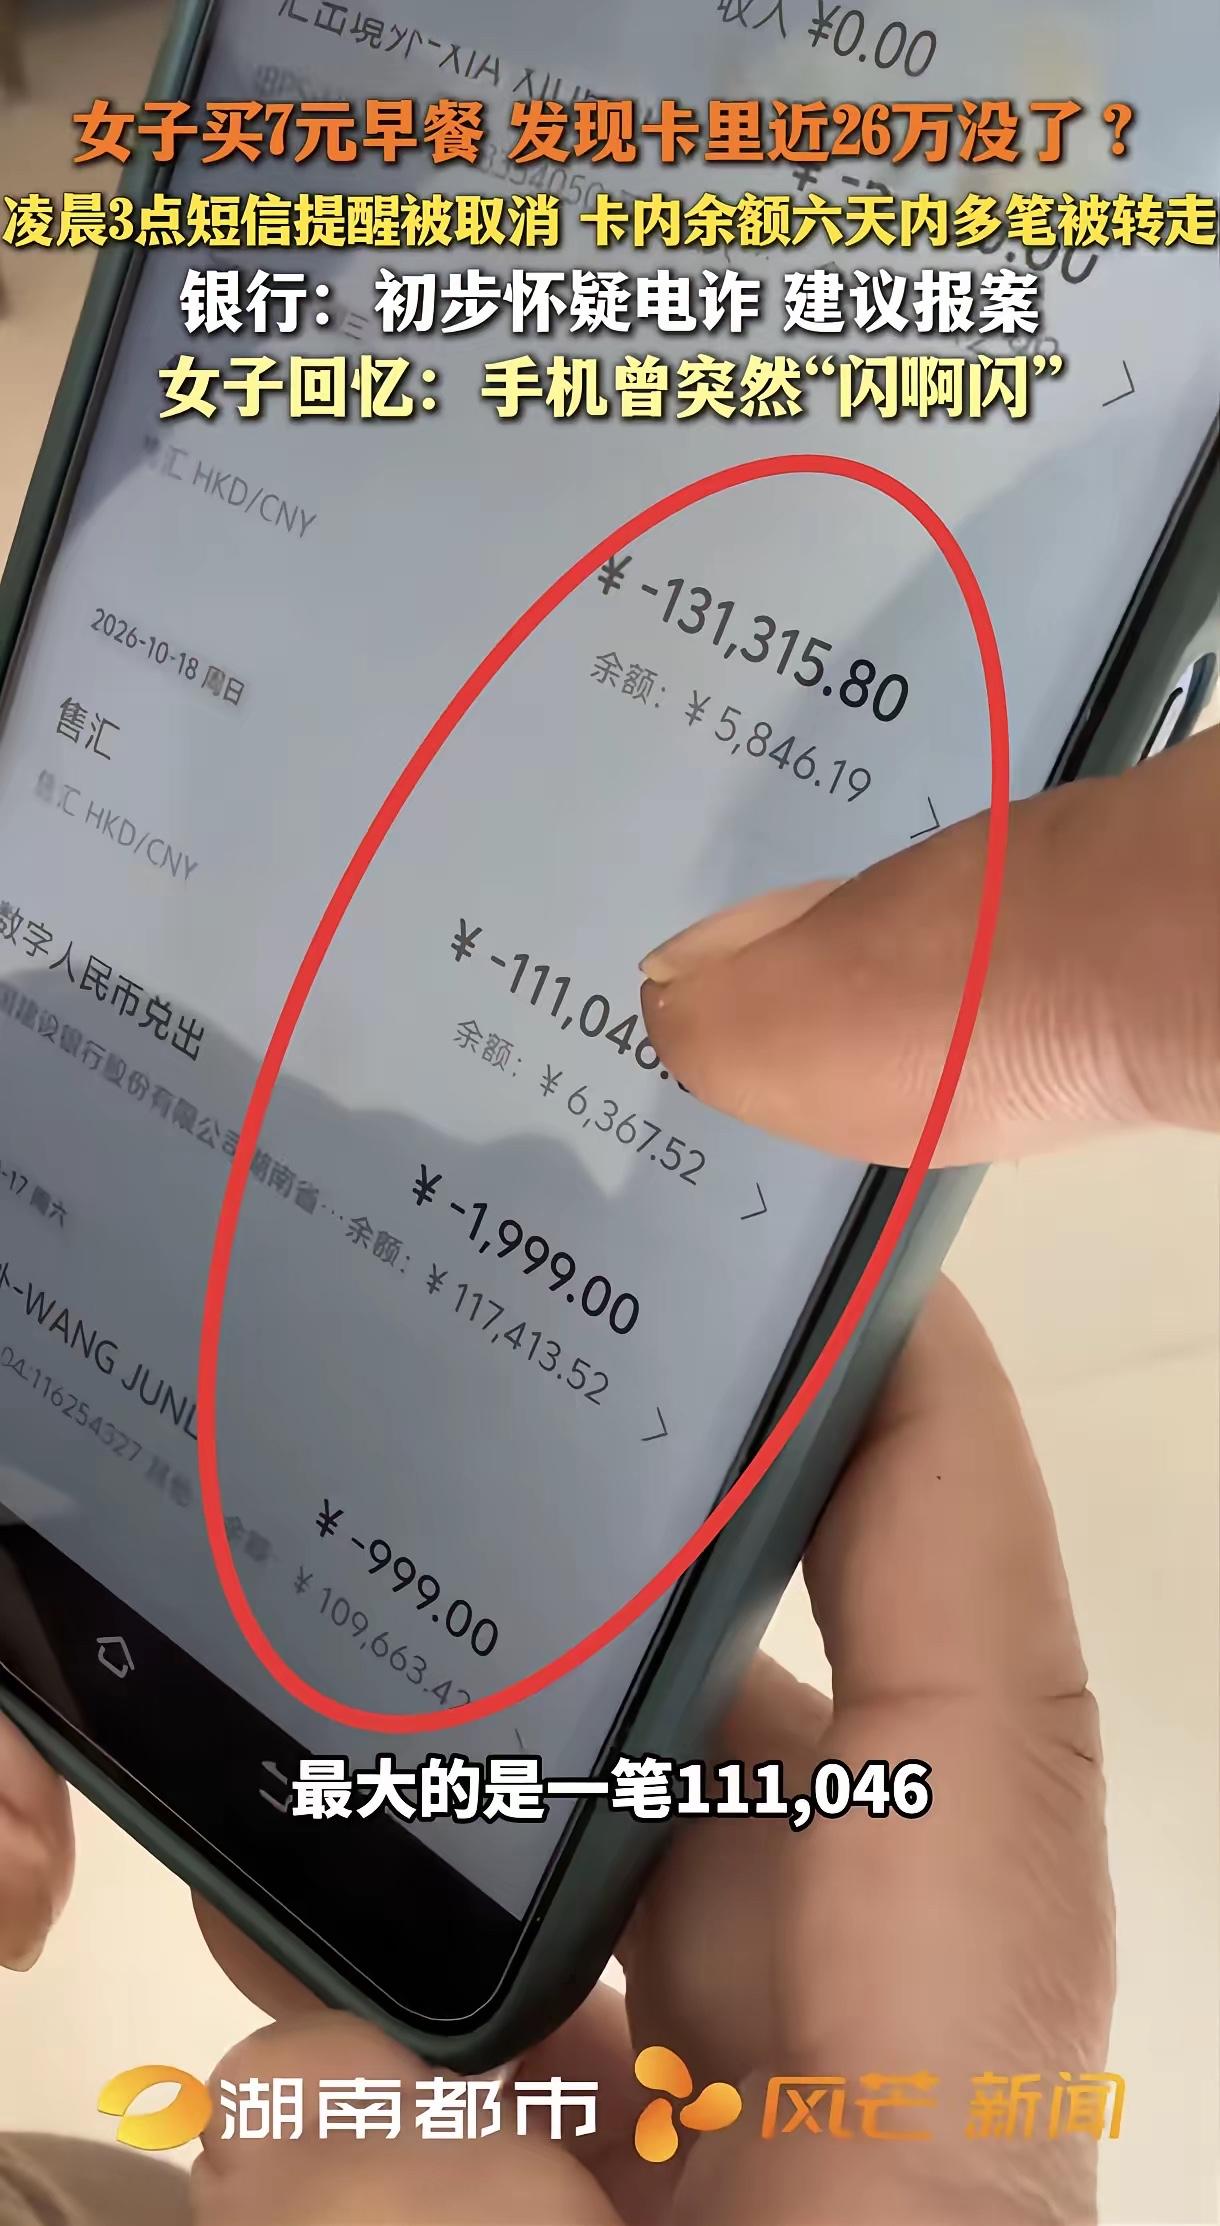
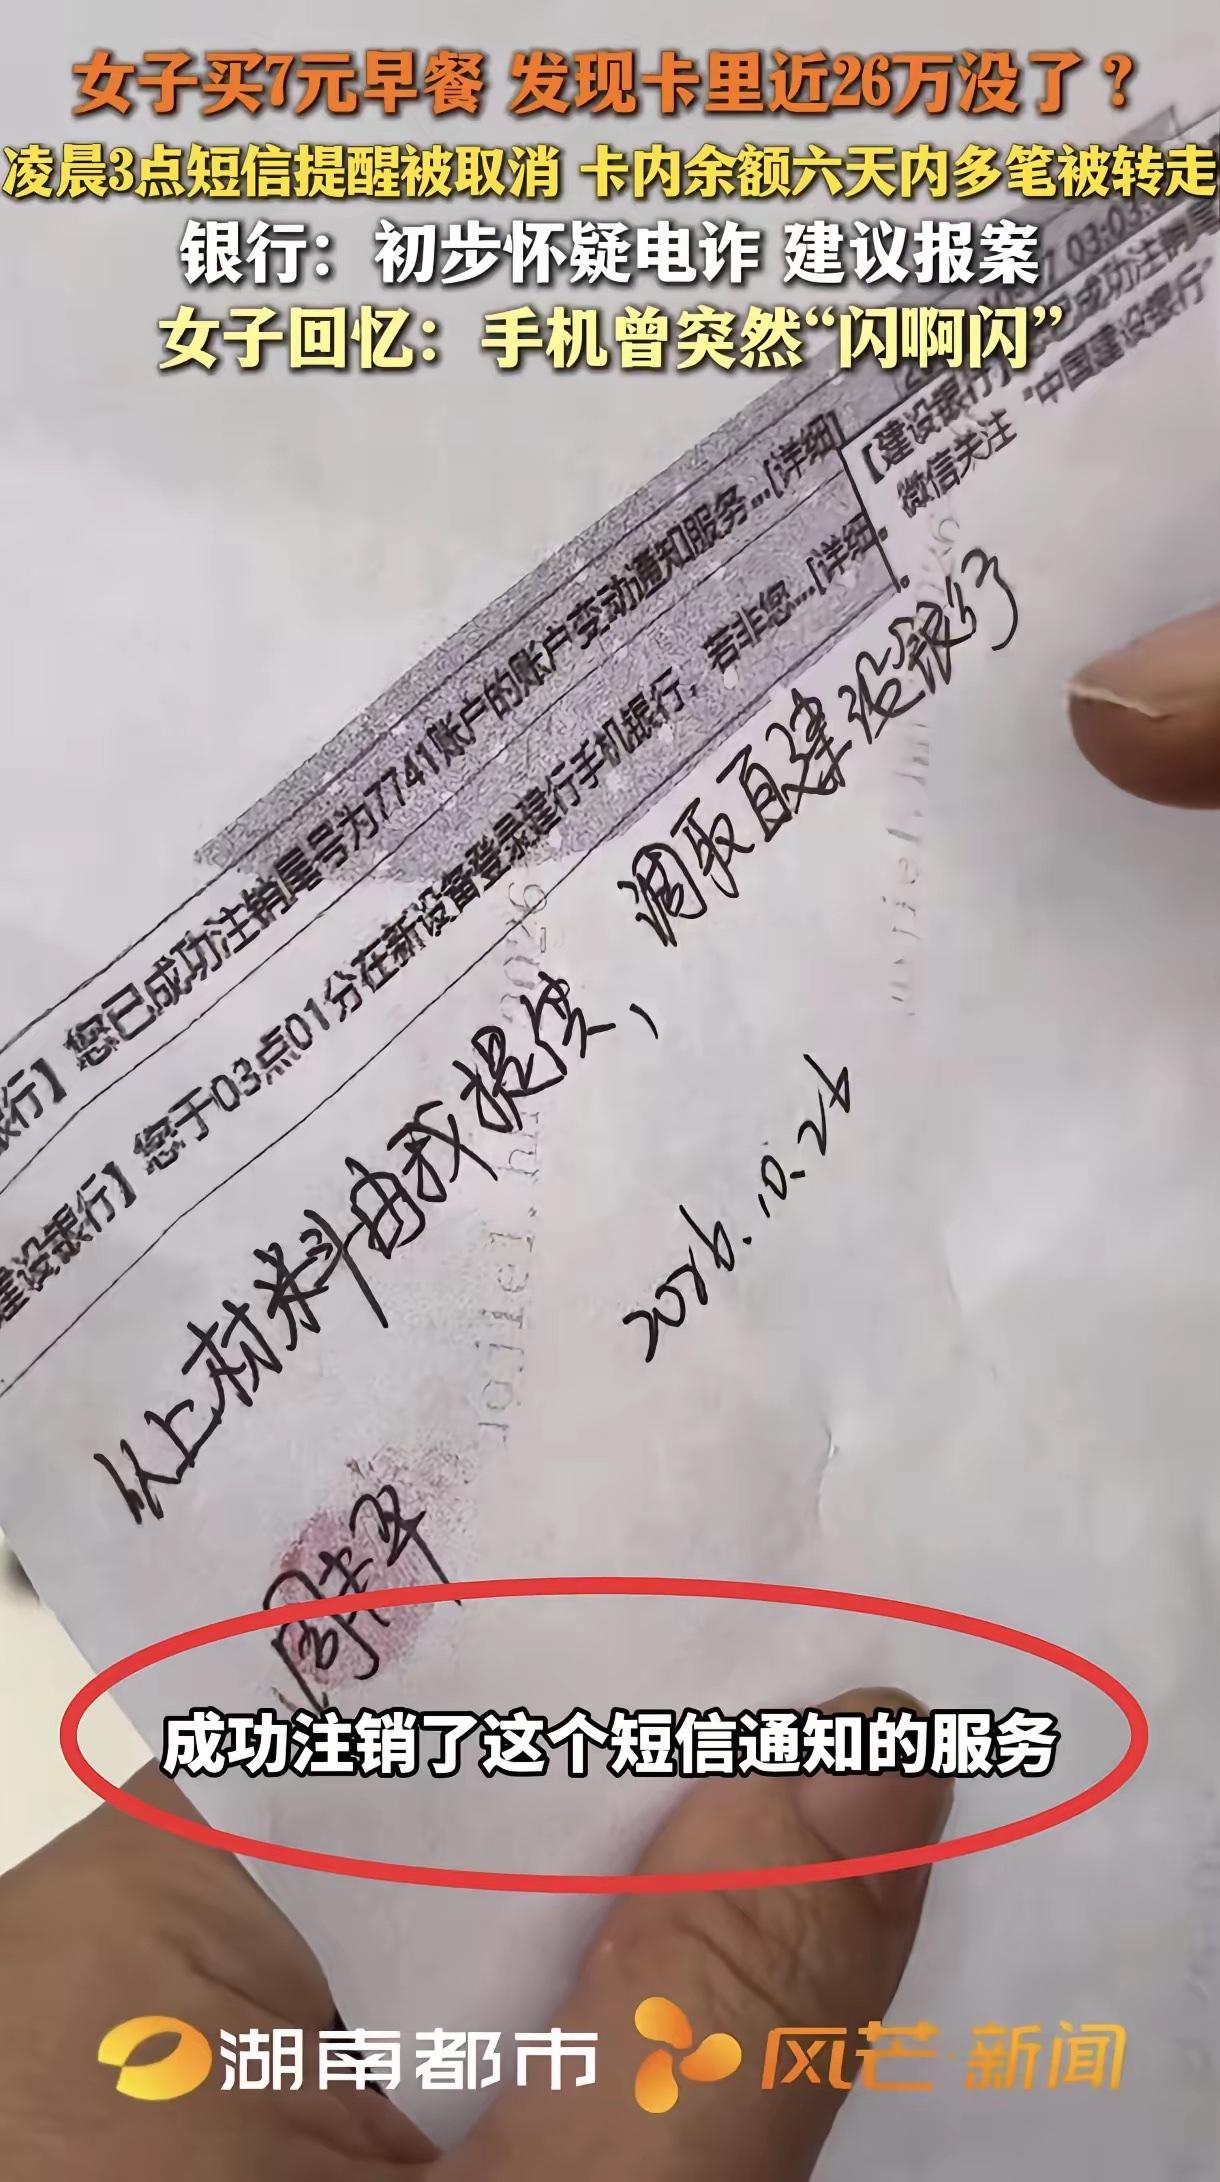
这是她全部身家,翻看流水,短短6天被分批转走,多笔小额之后,两笔大额直接掏空账户。更蹊跷的是,凌晨三点她的短信提醒被悄悄关闭,资金转出全程没有提醒。
事后她回忆,那段时间手机莫名黑屏闪屏。她没接陌生来电,没泄露密码、验证码,钱却悄悄没了。银行初步判断疑似电信诈骗,让她立刻报警。没有主动转账,没有泄露信息,积蓄却悄然流失,想想就后怕。
周女士做对了所有她被告知该做的事。不接陌生电话,不给验证码,不点链接。她以为自己站在安全区里。骗子连她的手都没碰,就把她的钱从账户里搬了个干净。
银行工作人员拆解的手法让人脊背发凉。先关掉短信提醒,再登录手机银行赎回基金、转出定期,开通数字人民币,办结售汇换成港币汇往香港。一套动作行云流水,全程在周女士熟睡时完成。
那几天的手机黑屏闪屏,根本不是故障。木马通过“无障碍权限”拿到了手机的遥控器,黑屏是为了不让她看见屏幕上的转账画面,闪屏是后台在疯狂读取短信验证码。手机在她手里,操作权在千里之外。
最该追问的地方不在手机,在银行的风控系统。凌晨三点取消短信提醒,紧接着多笔资金异动,赎回理财、转出定期、跨境汇往香港,这些动作叠在一起,风控竟然一声没吭。短信提醒可以被远程注销,银行App的推送和弹窗为什么也集体沉默。
有判例已经把话说得很直白。储户没有主动泄露密码和验证码,法院普遍判银行承担七到八成的赔付责任。银行想拿“手机验证码通过了”当挡箭牌,最高法的司法解释不认这条路。
举证责任的天平早就倾斜了。持卡人拿报警记录和流水证明钱不是自己转的,银行如果咬定是本人操作,得由银行自己拿出证据来。周女士手里攥着凌晨三点被取消提醒的截图,攥着手机黑屏的时间线,攥着银行流水上一笔笔她从未发起的交易。
她的仗能打。深圳有过先例,储户没买短信服务,卡在境外被盗刷十四万,法院照样判银行全赔,理由是安全保障义务不因储户没买增值服务而减免。周女士的短信提醒是被骗子关掉的,不是她没开通,银行的处境只会更难看。
这件事真正让人后背发凉的地方在于,它把“个人防范”这四个字逼到了墙角。以前说别接电话、别给验证码,现在骗子不跟你通话了,他直接住进你的手机里,替你把密码改了、把提醒关了、把钱转了。普通人再小心,也管不住一个被远程接管的屏幕。
安全的重心必须往机构那头挪。银行的风控如果只能在“本人操作”的前提下工作,那它防的到底是什么。深夜跨境转账、理财紧急赎回、短信通知被注销,这些信号同时亮起来的时候,系统应该比储户先醒。
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!